




















【IFRS】あなたの知っているIFRSはもう古い【第4回】
日本企業が翻弄されたIFRS「減価償却」の現在
定率法か、定額法かで多くの日本企業が悩んだIFRSにおける固定資産の減価償却。どのような点が議論になり、どう落ち着いたのか。IFRS適用を検討する上で欠かせない固定資産会計の現在をお伝えする。
固定資産の減価償却がなぜ日本企業の問題だったのか
IFRSを日本企業が適用する際の問題として、前回紹介した収益認識と同様にクローズアップされてきたのが、固定資産の減価償却である。固定資産の減価償却については、日本基準とIFRSでは会計処理に大きな違いがあると考えられてきた。いわゆる定額法か、定率法かの選択の問題である。
そもそも日本基準とIFRSでは固定資産の減価償却に対する考え方は同じである。日本基準もIFRSも、固定資産の減価償却は経済的実態に即したものでなければならないとされている。ただし、日本基準では法人税法上の減価償却と実態に大きな乖離がない場合、税法上の減価償却がそのまま認められるという規定がある。そのため現実には、多くの企業で何の迷いもなく税法上の減価償却が行われてきたのである。
一方、IFRSでは税法上の減価償却を条件付きで認めるような規定は当然存在しない。その上、IFRSを適用している外国の企業では定額法が減価償却方法として採用されているケースが非常に多く、定率法はあまり使われていない。
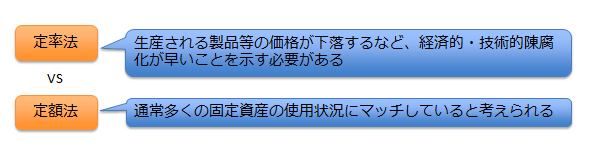
このような事情から、多くの日本企業が税法と統一する形で採用していた定率法は、IFRSの下では認められなくなるのではないかと懸念されていたのである。この懸念は非常に大きいもので、かつてはIFRSを適用すると固定資産を定率法で減価償却をすることができなくなり、定額法に変更しなければならない、といったような極論も見受けられた。もちろんこれは間違いであったわけだが、このようにいろいろな意見が出されるくらい、注目度が大きい問題であった。
IASBディレクターが日本へ向けた文書を公表
日本での減価償却に対する懸念を受けて、IFRS財団は、2010年11月に「減価償却とIFRS」という、IASBのディレクターが作成した教育文書を公表した。教育文書というのは、IASBの公式な見解や解釈指針ではないが、IFRSの教育者を支援する目的でIFRS財団が公表する文書である。内容はあくまでも文書の筆者の私的見解であるが、IFRSの適切な理解を助けるものとして重要視されることになる。
この教育文書はまさに日本企業の懸念を払拭するために公表されたようである。IASBはこのようなサポートを通じて日本のIFRSの適用を後押ししていたのであり、日本のIFRS適用は、IASBにとっても重要な目標であったことがうかがえる(この目標はいまだ達成できていないわけだが)。
この教育文書は、至って当たり前の内容が書かれている。ここでは、減価償却方法についてのポイントを紹介する。
- IAS16号「有形固定資産」は、資産の将来の経済的便益が企業によって消費されると予測されるパターンを反映する減価償却方法を用いることを原則としている
- この原則の実際の適用は単純ではなく、消費パターンを示す外部証拠が存在しないことが多く、経済的便益の消費パターンの把握が難しい資産も存在する。全企業の全資産について一律に適切な方法はない
- 減価償却方法は資産に起因して企業に流入する経済的便益のパターンと近似する必要があり、使用量、物理的自然減耗、技術的・経済的陳腐化、使用に関する法的制約などが参考になるかもしれない
- 修繕・維持活動の回数が耐用年数の後半で増加する資産が多いことや、資産を使用して生産された製品の価格が耐用年数にわたって下落していくことは、消費パターンが定率法に近似していることを示している場合がある
- IAS16号は、定額法を他の減価償却方法に優先する方法であるとは定めていない。定額法は、財務諸表利用者にとって最も理解しやすい方法であるかもしれないが、必ずしも優先すべき方法だとは限らない
どのポイントも、IAS16号に規定されていることが紹介されており、新しい情報があるわけではない。しかし、一律に定額法へ変更しなければならないかのように考えられていた日本での風潮を正す意味では十分なインパクトがあったようである。
IAS16号「固定資産」の改訂案
IFRSの固定資産の減価償却についての規定は、日本だけに限らず、償却方法の選択を明確にすべき、と従来、問題視されていたのも事実である。現在は、基準書自体を改訂して定率法の扱いを明確化する方向で検討が進められている。
2012年12月には公開草案「減価償却及び償却の許容される方法の明確化」が公表され、ここでは、定率法の扱いをさらに明確化することが提案されている。
公開草案では、定率法について、「資産により生産された製品やサービスの販売単価の予想される将来における下落が、技術的または経済的陳腐化の結果として資産に関わる将来の経済的便益が減少していることを示唆する指標となり得る」という条文を追加する提案がなされている。これは、従来行われてきた判断を基準書の中で明文化するものである。明確に規定することは定率法の適用が適切になされることを促す意味がある。現行の考え方からの変更はないものの、定率法の安易な適用を抑止しようとしているわけである。
ちなみに、公開草案では定率法だけでなく、収益を基礎とする方法についても提案がなされている。収益を基礎とする方法というのは、販売単価と販売数量に基づいて償却費を計算する方法である。公開草案では、収益を基礎とする方法が減価償却方法として不適切であることを明示している。収益を基礎とする方法は、資産を使用することにより生み出される経済的便益に基づくものであり、経済的便益の消費パターンを表す償却方法ではないからである。
この公開草案は現行のIFRSの考え方を変更するものではない。しかし、この公開草案が基準書に採用された場合、定率法の扱いがこれまでより明確化されることになる。定率法の適用には、それを証明する事実が必要であり、慎重に検討しなければならないことをあらためて理解しておくべきであろう。
すでに対応を進めている日本企業も
固定資産の減価償却方法について、定率法か、定額法かという議論は、難しい問題である。最初に紹介した、一律に定額法にしなければならないというのは極論であって間違っている。しかし、公開草案にも表れているIFRSの考え方は、定率法の適用は限定的なものであり、いろいろな資産に定率法を広く使うというイメージではない。
固定資産を巡っては、IFRSの感覚と日本基準の感覚はすでにずれてしまっているおり、その間にいる日本企業の対応はより難しくなってしまっているのではないだろうか。このずれを理解した上での対応が必要である。
しかも、固定資産は、IFRSの適用に当たって非常に重要な分野であり、対応の負荷も大きい。財務上のインパクトという観点からも影響が大きいので慎重な対応が必要となる。
そのような状況から早期着手の必要性を見極め、IFRSをまだ適用していない日本企業の中にも対応を進めている事例が見受けられる。例えば、固定資産の償却方法を見直したり、耐用年数や残存価格の見積もりを税法基準から実態ベースに変更したりするケースである。固定資産の償却方法はやはり定率法から定額法への変更がなされる場合が多く、定額法から定率法に変更する事例はほとんどないようである。これらの変更は、実態に即したものであれば、現行の日本基準でも認められるものである。
絶えず改訂されていくIFRSをフォローし、対応を見極めていくのは非常に重要だ。IFRSへの対応を誤らないためにも、情報のアップデートを怠ってはならないといえるだろう。
筆者プロフィール
野口由美子(のぐちゆみこ)
株式会社イージフ フェロー。国際基督教大学教養学部社会科学科卒業、公認会計士3次試験合格。あずさ監査法人勤務、中央大学専門職大学院国際会計研究科兼任講師を歴任。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー