




















IFRS対応ITシステムの本質【第1回】
最初に考えたい総勘定元帳の「松竹梅」
IFRSは企業の会計ルールや業務プロセスなど経営要素全般に影響を及ぼすが、ITシステムでは総勘定元帳が影響を受ける。IFRS対応システムで最初に考えたいのは総勘定元帳の「松竹梅」だ。
IFRSは各企業の会計ルールや業務プロセスなどの経営要素全般に影響を及ぼしますが、中でもITシステムは対応工数・プロジェクト期間の面で最も大きな影響を受けます。これから全2回にわたり、IFRSで変わるITシステム、特に影響の範囲が大きい会計システムについて論じます。第1回目は、IFRS対応を検討する上で必要となる情報構造やシステム化の選択肢について説明します。
IFRSで変わるITシステムの機能配置
IFRS対応はITシステムのデータや機能に多くの影響を与えます。通常のシステム構築プロジェクトで各検討領域別に新業務やシステム機能の設計を進めるのと同様に、IFRS対応も、また領域ごとに個々の検討工程の積み重ねが必須です。以下、システムの主要な検討項目です。
データ面
- IFRS勘定科目に対応した総勘定元帳や資産マスタの保持
- 資産取引を含めた各種業務伝票へのセグメント情報の保持など
機能面
- 収益認識基準への変更に合わせた出荷検収情報の取得
- 研究開発プロジェクト会計の実施/開発費の資産計上
- 固定資産簿価/償却計算方法の変更
- 機軸通貨の適用をはじめとする多通貨外貨換算機能
- IFRS調整仕訳機能/現行会計基準財務諸表との比較検証機能
- 英文会計への対応など
このような個別検討に入る前に、企業はまずはIFRSが求める以下2つの本質を理解し、ITシステムのあり方や範囲を的確にとらえ、情報の持ち方など骨組み部分を設計していくことが重要です。
IFRSの本質: 連結に関する基準
IFRSは連結財務諸表に関する対応が中心ですが、これは帳票類の多くを出力する連結会計システムに閉じた対応だけを意味するわけではありません。連結会計へ情報を提供するのは単体会計であるため、ERPに代表される単体の基幹系業務システムでもIFRS対応の検討が必要となります。連結と単体との会計システムを横断的に考えることは、これまでの日本企業の常識にも変化を与えます。
具体的には、従来の日本基準を基にした連結会計システムでは、日本基準の連結財務諸表に統一するために、グループ内の関係会社、現地法人が異なる会計基準で報告してくる決算数値を修正仕訳や振替などで調整してきました。このような会計基準間の矛盾を解消する機能の充実度が、優れた連結会計システムの証でした。
しかし、単体会計の世界も、業務の発生時点からIFRSで統一され、決算数値が一切の組替えや修正仕訳を必要とされずに連結システムにダイレクトに送られたらどうでしょうか。連結システムに求められる機能要件は格段とシンプルになり、グループ内の関係会社、現地法人からの情報収集もスピーディーに実行できるようになります。単体会計システムへいかにダイレクトにデータを取りに行けるかなどの機能の優劣が、連結会計システムの新たな評価基準となるでしょう。
IFRSはこのようにグループ全体の会計システム間の機能配置や価値基準にまで影響を及ぼします。本質的な思想として、IFRSは本社や関係会社、現地法人といった「法人格単位の会計ルール/経営管理」から、「グループ全体としての会計ルール/経営管理」へと経営の比重を移すべきことを示唆していると捉えるべきでしょう。
IFRSの本質: BS重視で将来価値と現在価値の評価、予測を求める
2つ目は、BS(バランスシート、IFRSでは財政状態計算書)重視の考え方です。IFRSでは、PL(包括利益計算書)は将来BSと現在BSの連結環ととなり、主はBSです。つまりIFRSはグループ全体で保有している事業の将来価値を予測して、その予測に沿った経営者の計画の下でグループ企業全体の運営をすべきことを示唆しています。連結実績値のみならず、予算編成や業績予測など、計画・予算システムについても、グループ共通のルールづくりや、共通システムの導入が必要になるものと考えます。
まず経営の狙いを明確に
IFRSのシステム対応には幾つかのアプローチがあります。IFRSベースの財務諸表を作るための最低限のシステム化をはじめ、IFRS適用で業務量が増える中で決算スピードを上げるためのシステム化、グループ経営管理の実現、高度化を図るためのシステム化などです。
安全安心・着実志向の傾向が強い日本企業はシステムを段階的に刷新するステップ論を好む面がありますが、いったん異なったアプローチで再構築してしまったシステムに対して、高度な設計思想を付け足すことは困難であり、結果的にシステムを作り直すことになります。なぜなら、総勘定元帳/勘定科目コードの持ち方や組織コードの持ち方といったシステムの骨格部分がまったく異なるからです。
これらのシステム化のアプローチや範囲を決定するためには、 IFRS対応をきっかけとして、「どのような経営モデルを目指すのか?」という狙いや着地点を明確にし、経営トップから財務・経理部門、IT部門などの関係者間で共有することが、先ず最初のステップとして大切です。
目標移行日を早期に決める
IFRSへの移行日を早期に確定することも重要です。現在、日本ではIFRS強制適用は2015年3月期からという見通しが有力です。IFRSは過去1年の比較対象年度におけるIFRSベースの財務諸表の開示を求めておりますので、IFRSベースのBSは、その期首である2013年4月(2014年3月期)には記帳を開始することが望まれます。つまり、強制適用に間に合わせたシステム構築完了を狙う場合、その期日は2013年3月となり、いまから3年強ありますが、高度なシステムをグループ全体に導入することを考えると、長過ぎる期間ではありません。
また、2011年や2012年からの早期適用を目指すことは、グローバルにビジネスを展開する大手企業にとって株主などのキャピタル・プロバイダーに対応する上でも重要です。特に財務面の影響分析の結果、利益が上方修正されることが明確な企業の経営者は、早期適用を目指すでしょう。このような場合、早期適用をまずはIFRS完全移行までの過渡期ととらえ、当初は大々的なシステムの改修や再構築はせずに最低限のシステム化に留め、制度対応を最優先に考えることが大切でしょう。
過渡期対応と本格対応を整理し、重複投資や事後対応による追加コスト(過去情報のIFRSの加工)の発生を避け、適切なタイミングで適切な戦略を採っていくためにも、IFRS導入の一貫したロードマップを描くことが重要となります。
システム化の選択肢は“松竹梅”
IFRS対応システムの選択肢として“松竹梅”の3コースが考えられます。必要最低限のIFRS対応は梅コース、グローバルで高収益を挙げる企業レベルの本格対応は松コース、その中間が竹コースです。中間の竹コースは、国内ビジネスを中心とする企業や、財務諸表や決算スピードに影響を与えるグループ内の各企業に優先順位が付けられる場合、もしくはERPのバージョンアップに合わせたIFRS対応を図る場合の実践的な選択肢となります。
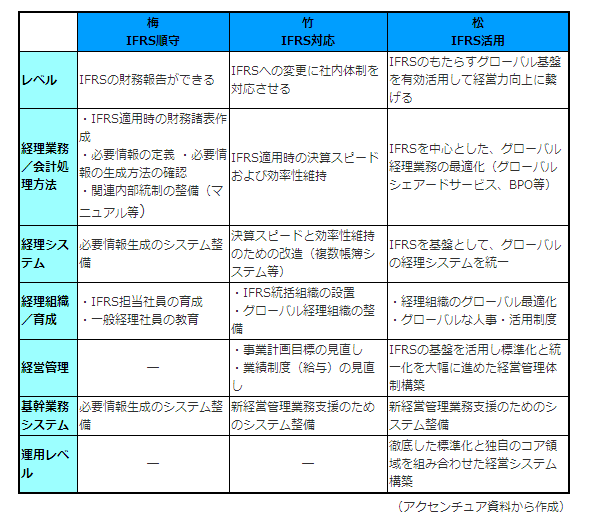
2005年の強制適用までにIFRS対応を終えた欧州企業の中には、現在もなおIFRSに対応した本格的なシステムの再構築に取り組んでいる企業があります。彼らはまず、2005年のIFRS強制適用段階では梅コースを選択し、その後の業務負荷、日増しにスピードアップが要請される連結決算開示、そして多極化するグローバル経済環境下で経営統一することの必要性から、松コースへの切替(再構築)を図っているのです。
日本企業は、IFRS対応の後発という利点を生かし、先行している欧州企業の事例を踏まえて初めから1つ上のレベルを目指すべきだと考えます。いま、われわれが直面している2009年のグローバル経済と、欧州でIFRSが強制適用された2005年当時を比較すると、経済が求めるスピードやダイナミズムは大きく異なります。これから再構築するITシステムは、このようなグローバル経済の変化に追従可能かつ複数国での共通利用が可能なシステムが求められます。
また、梅コースを考えている中堅、国内ビジネス中心の企業は、システムの骨格部分がIFRS未対応という中途半端なシステム再構築は避け、直近の費用対効果が見合う骨太の梅コースを貫くことをお勧めします。そして、次の基幹系システム再構築や、ERPバージョンアップの機会に合わせて、松、竹コースへの道を描いておくべきと考えます。
ポイントは総勘定元帳の持ち方
IFRS対応“松竹梅”システムの開発は、システムの骨格部分を構成する組織・勘定・製品・取引先などの主要コード/マスタや、会計をはじめとする主要業務プロセスを、グループ全体で適用できるようにグローバル規模でデザインし、テンプレート化することから始めます。
その中でも最重要要素である総勘定元帳/勘定科目表(英語では、General Ledger/Chart of Account)について、解説します。
まず、梅コースの場合にはIFRS対応が連結会計に限られるため、連結会計システム中の元帳を従来の日本基準からIFRSに刷新します。松コースと竹コースは単体と連結をダイレクトに接続するため、ERPなどの単体会計システムの元帳をIFRSをベースに刷新することを推奨します。
単体会計の元帳をIFRS対応する理由は以下の2点です。
(1)IFRS対応により、マーケットに開示する財務諸表や経営者の見る数字(マネージングアプローチ)はすべてIFRSベースになるため、日々の業務オペレーションや各決算もIFRSを適用することが必要になる。
(2)IFRS対応によって業務量が増加する中、日本基準や米国会計基準ベースの財務諸表をIFRSベースの財務諸表へと調整仕訳/組替対応する方法では、連結開示45日以内という要請に間に合わないリスクがある。
税務については、諸外国の動向から見ても、IFRS強制適用後も日本独自の基準に基づくと考えられます。つまり、ダブル・スタンダードを採ることになり、総勘定元帳、もしくは勘定科目表を切り分けて持つことができる仕組みが必須となります。
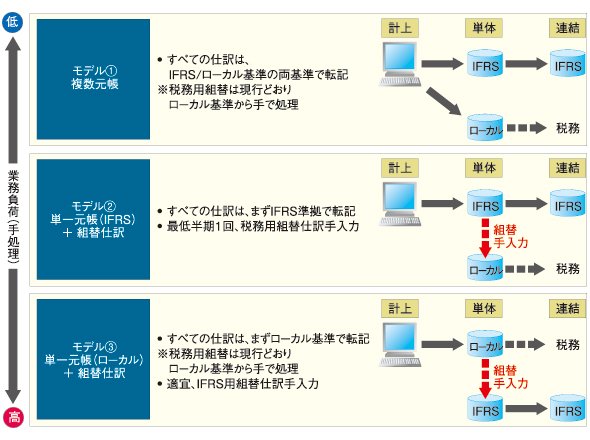 モデル別元帳の持ち方(アクセンチュア資料から作成)
欧米のグローバル企業では、このダブル・スタンダード型がもはや常識となっています。具体的には、上記図に示す通りですが、複数元帳(総勘定元帳の単位に情報を切り分ける)であっても、単一元帳(勘定科目表の勘定科目の単位で情報を切り分ける)であっても、日々の業務や決算のベースとなるIFRSを基準とすることが重要です。日本企業は、何十年も慣れ親しんだ日本基準の勘定科目表を脱し、グループ全体の会計ルールとして適用するIFRSベースの英文付き勘定科目表を定義することから始めることになるでしょう。
筆者プロフィール
鈴木大仁
IFRSチーム
システムインテグレーション&テクノロジー本部
パートナー
1989年、アンダーセンコンサルティング(現アクセンチュア)入社。大手消費財メーカー複数社のIFRS導入やERP再構築プロジェクトを手掛ける。そのほか、大手化学メーカー、大手食品・飲料メーカー、大手自動車会社などでERP導入プロジェクトを担当
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー