





















IFRSを会計×業務×ITで理解する【第4回】
IFRSの「過年度遡及修正」、IT対応の勘所は?
投資家の視点から作られ、現在の日本基準からの考えの転換が求められるIFRSの財務諸表の表示。業務プロセスやITシステムを適切に構築するための情報をお届けする。第4回は「過年度遡及修正」のIT対応。
これからIFRSの適用を目指す日本企業に影響が大きいと考えられる会計基準のポイントと業務プロセスへの影響、ITシステムの対応方法を解説する連載の4回目。今回は従来の日本基準となじみが薄く、IFRSにおいて特徴的な「過年度遡及修正」を取り上げる。なお、以下の文中における見解は特定の組織を代表するものではなく、筆者の私見である。
本連載は下記の構成にてお送りする。該当パートを適宜参照されたい。
Part1:会計基準ポイント解説(IFRSフォーラム)
IFRSのトピックス概要と日本基準との差異を解説する。
Part2:業務へのインパクトと対応(IFRSフォーラム)
会計基準に対応するための業務サイドへの影響と対応方法を解説する。
Part3:ITへのインパクトと対応(本稿)
会計基準によるITサイドへの影響と対応方法を解説する。
第4回は、「過年度遡及修正」において中心的なテーマである、
- 会計方針、会計上の見積もりの変更、誤謬(ごびゅう)(IAS第8号)
- 一株当たり利益(IAS第33号)
を取り上げる。
元帳管理の目的別保持
過年度遡及修正によって生じる大きな影響は、元帳データの管理が「単一」ではなく「複数」に拡張されることだ。従来の会計システムでは、直線的な時間軸に基づいて仕訳入力と総勘定元帳への反映を行い、期間単位で「締め」を行うことで決算データとして「確定」させていた。それ以降はデータ変更しないのが大原則だ。この原則に基づいて処理している限りにおいては、「確定」した決算データを改変することはなく、過年度のデータを保全さえしておけば業務に支障は出てこなかった。
しかし、IFRSが求める「遡及修正対応」においては、この大原則が崩れる。つまり、「遡及修正仕訳」という新たな仕訳を反映する「元帳」が必要になり、そしてこの「元帳」は当年度ではなく前年度、すなわち「過年度」のものである必要があるのだ。
「過年度」の元帳データに仕訳を反映するということは、「確定」したはずの決算データに対して変更を加えることであり、元帳をめぐる単一の時間軸が崩れる。そして反映する仕訳の内容によって異なるデータを保持する元帳データが必要になるというのが、過年度遡及修正の難しさだ。
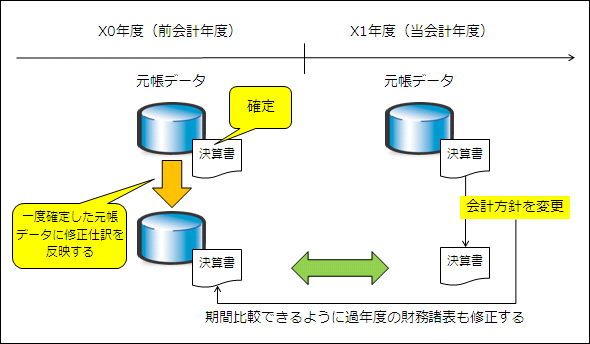 過年度遡及修正の考え
現行の多くの会計システム(パッケージソフト含む)においてはこのような元帳データの保持を想定していないため、過年度遡及修正に当たっては元帳データの持ち方を大きく見直す(パッケージソフトについては同等の機能の実装を待つ)といった対応が必須となってくる。会社によっては会計システムのデータ構造を根本から見直す必要も出てくるため、早めに開発スコープを明確にしておきたい。
過年度遡及修正における対応事項
「過年度遡及修正」における、主なシステム上の検討事項は以下の通りである。業務上の検討事項についてはPart2も併せて参照されたい。
| 業務上の検討事項 | 検討内容(※がシステム上の検討事項) |
|---|---|
| 1.遡及修正適用範囲の切り分け | 該当する事象の特定 遡及修正適用するかどうかの判断 遡及修正仕訳の作成 反映対象期間の設定※ |
| 2.遡及修正仕訳のデータ管理 | 過年度確定決算データの保全 遡及修正仕訳の反映と元帳の履歴管理 元帳データの複製または複数元帳管理※ 剰余金期首残高への影響額集計※ システム対応以外の方法検討※ |
1. 遡及修正適用範囲の切り分け
反映対象期間の設定
遡及修正業務においては、これまでと異なり「どの期間の仕訳として反映するか」の識別が重要となる。これまでは、元帳データに反映するのは当然のように「当会計期間」だったため、ユーザーは特に期間を意識する必要がなかった。遡及修正対応により、仕訳を反映する期間が「前期」なのか「当期」なのかを、システム側でも意識する必要が出てくるのだ。
2.遡及修正仕訳のデータ管理
元帳データの複製または複数元帳管理
過年度遡及修正に対応するには、元帳を複数の状態で保持することが求められる。この場合の対応として考えられるのが
- 利用目的別に複数の元帳データを保持する
- 過去の「確定」した元帳データを保全し、仕訳を反映するための元帳データを別途用意する
といった対応だ。
前者の方法(いわゆる「複数元帳方式」)の実装が可能であれば、過去の確定した決算データを改変することなく、将来のどの時点においてもどの期間にも修正仕訳を反映でき、最も理想的な対応が可能になる。
後者の方法は、会計システムやパッケージソフトが過年度遡及修正に対応していない場合の「次善の策」として検討したい。具体的にはデータベースやテーブルのバックアップを用意し、遡及修正仕訳を反映できる環境を別に用意して対応する。「確定」したデータを保全しつつ業務を行う方法としては容易な対応方法となる。
利益剰余金への影響額集計
過年度遡及修正では、「前年度」のみならず「前年度以前」のデータに対しても修正を求められる。仮に「前年度」より昔の年度に修正を加える場合、仕訳そのものを作る必要は必ずしもないが、利益剰余金の期首残高への累積的影響額を把握しなければならない。
システム側がこの影響額を把握するには仕訳入力が必須となるため、「前期より前の期間に仕訳入力」を行った結果である「前期における利益剰余金期首残高への影響額集計」を、仕訳データに反映する必要が出てくる。
従来の会計システムでいえば「繰越処理」でこれらの残高が引き継がれ、次の年度の仕訳入力ができるようになっていた(これに伴い利益剰余金の期首残高も修正された)わけだが、過年度遡及修正が起きた場合はどのタイミングでも過去のデータを修正する可能性があるため、仕訳の反映に伴ってこの「利益剰余金への影響額」を随時集計・表示できるような構造を考慮しておく必要がある。
システム対応以外の方法検討
上記の方法はあくまでシステムにおいて対応を図る場合だが、費用対効果を考えてシステム以外の対応方法を検討することも可能だ。例えば過去の元帳データをテキストファイルなどに出力してスプレッドシートに取り込み、過年度遡及修正仕訳はスプレッドシート上で管理するなどといった方法が考えられる。
この方法によればシステムへの改修が基本的に不要となるため費用面・スピードの面ではプラスとなるが、一方スプレッドシート上で仕訳データを管理することになり、システムの統一性が損なわれ、業務は煩雑になる。業務の統一性を優先するか、スピードを重視するかなどの観点に基づいて、いずれの方法にするか決定したいところだ。
以上、「過年度遡及修正」におけるITシステムの対応方針について解説した。遡及の影響はシステムの構造に大きく影響を及ぼす点に留意し、システムによる対応範囲を早めに見極めよう。
原 幹 (はら かん)
株式会社クレタ・アソシエイツ 代表取締役、公認会計士・公認情報システム監査人(CISA)
井上斉藤英和監査法人(現あずさ監査法人)にて会計監査や連結会計業務のコンサルティングに従事。ITコンサルティング会社数社をへて、2007年に会計/ITコンサルティング会社のクレタ・アソシエイツを設立。
「経営に貢献するITとは?」というテーマをそのキャリアの中で一貫して追求し、公認会計士としての専門的知識および会計/IT領域の豊富な経験を生かし、多くの業務改善プロジェクトに従事する。翻訳書およびメディアでの連載実績多数。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
新着ホワイトペーパー PR
-
製品資料
[株式会社うるる] 「入札市場」攻略ガイド:効率的に落札するためのポイントを徹底解説 -
製品資料
[株式会社うるる] 入札情報に特化した「販路拡大」「効率化」のためのサポートツールとは? -
市場調査・トレンド
[株式会社うるる] 公共入札に成功する企業と失敗する企業の「5つの違い」 -
製品資料
[日本ビジネスシステムズ株式会社] 専門家が教える、Microsoft 365の「テナント統合/分離」を成功に導く秘訣 -
製品資料
[rakumo株式会社] Microsoft 365での情報埋没を防ぐ、社内ナレッジを資産化する情報ポータル活用
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
PHP脆弱性「PHP2Shell」で2260万件に影響 情シスの緊急チェックリスト
-
2
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
3
“アジャイルの壁”に挑むオリックス生命がIBMの開発管理ツールを選んだ理由
-
4
「テザリング依存」に潜む落とし穴 “遅いVPN”を解消するネット構築術
-
5
RAGで「データをAIに送る」運用が限界を迎えている理由
-
6
ライオンが挑む「守りのIT」脱却:Google Cloudで加速させるデータ駆動型経営
-
7
Claude利用8割のGMO、AI人材の評価軸が「トークン管理」に変わった
-
8
IT製品の導入に関するアンケート「セキュリティ」編
-
9
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
10
LINEヤフーはなぜ「社内の管理者」すら信用しないインフラを作ったのか
ホワイトペーパーランキング PR
-
1
AI駆動攻撃にどう対抗する? 超速の攻撃からエンドポイントを保護する方法
-
2
2026年のサイバーセキュリティには何が必要か? 最新データに学ぶ傾向と対策
-
3
経験豊富な即戦力人材に直接アプローチできる、「攻めの採用」への転換術
-
4
「IT史に名を残すシステム障害」8選
-
5
最速72分でデータが流出? 最新の脅威トレンドや侵入手法から分かった防衛策
-
6
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
7
AI駆動開発のスピードと安全性を両立 「品質・セキュリティ管理」の実践ガイド
-
8
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
-
9
「標的型攻撃メール」事例・サンプル集
-
10
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー