




















IFRS対応ITシステムの本質【第2回】
先行企業のIFRS対応システムを解説しよう
欧米グローバル企業は日本企業を凌ぐ圧倒的な業績を誇っている。このような欧州のハイパフォーマンス企業はどのようなIFRS対応ITシステムを開発しているのか。その開発思想を解説する。
連載の第2回はIFRS応用編です。IFRSを活用し、第1回で解説した「松企業」への変革を果たしたグローバル企業のITシステム、システム以外の側面も含めたグローバル経営管理モデルについて説明します。現在、日本でも松企業を目指して検討や構想を始めている企業もあり、日本企業にとっては、IFRSへの対応がグローバル経営管理モデル再構築の始まりになると考えています。
今回の世界同時不況は、世界の資本市場がもはや一体化していることを示しています。ITの急速な進展により、1国や1企業の動向が世界経済に瞬時に影響するようになりました。その影響の範囲は、先進国のグローバル企業にとどまらず、さまざまな国やその国内企業、消費者にまで及んでいます。
多極化経済において各企業に求められる能力
これまでの日米欧を中心とする世界三極、アジアを含めた四極といった地域や国という管理単位の壁はなくなり、新興国、途上国も含めて市場はつながってきています。まさに多極化という言葉で呼ぶことが相応しい多極一体型経済が、今後わたしたちがプレーし続けねばならない場所なのです。
このような環境下で各企業はどのような経営能力が求められるでしょうか。まず、地域や国を超え、本社と各拠点間の事業や製品、サービス、業務取引ごとの業績情報を“見える化”する力(マイクロ・マネジメント力)が求められます。さらにその実績値を踏まえて、タイムリーに業績を予測し、拠点ごとの対応アクションを促す経営能力が求められます。
グローバル・ハイパフォーマンス企業
アクセンチュアが2006年から2008年に実施した調査(High Performance IT Research 2006-2008)では、企業のIT関連支出を、固定的IT支出(運用保守費用)と新規IT投資(成長やコスト削減のための投資)に分けて分析しています。これによると、日本企業のIT支出のうち76%が固定的IT支出であるのに対し、欧米企業では53%にとどまるという結論が出ています。
また、ハイテク、自動車、消費財、保険業をはじめ、各業界でトップクラス企業として名を連ねている欧米のグローバル企業の売上高成長率(CAGR)が10%以上なのに対し、日本企業は数%です。また営業利益率は欧米企業が10~20%台なのに対して多くの日本企業は数%という結果が出ており、欧米企業が日本企業を凌ぐ圧倒的な業績を誇っています。
では、IFRSの先駆者である欧州のハイパフォーマンス企業のITシステムの構築思想を以下に説明します。
徹底した標準システムの採用
ERP(単体会計システム及び基幹系業務システム)
日本企業でも従来から国内や海外の拠点に標準システムを導入してきましたが、それらの多くは同じ製品ベンダーの同一ERPシステムを使用していても、1つの拠点で構築したシステムをコピーして独自にカスタマイズを加えた上で使用する、もしくは最初から別々に構築する、という個別最適の考え方に立ったものでした。連結会計に対応するため、連結勘定科目、会社コード、一部取引先や製品コードなど限定された部分のみ共通化していますが、それ以外は拠点ごとに独自を許容、それが当たり前という状況でした。
一方、欧米のグローバル企業の標準システムでは、コードやマスタ、システム機能の徹底した共通化、物理的な共有を推し進めています。IFRS対応を契機に、ここ2、3年の間にグローバルERPシステムを構築した欧州企業の中には、販売物流・製造・調達・会計・人事といった基幹系業務全般の約85%をグローバルで共通化した、またIFRSベースの会計業務のみを対象範囲として場合、98%の機能を共通化したというケースもあります。
また、ITの進歩により、クラウド・コンピューティングに代表されるような、ERPによる全世界の業務や経営管理を1コンピュータ(ハードウェアやインスタンス)上に集約し、運用することが既に可能な世の中になっています。そして、ITシステム面の効果だけを見ても、徹底した標準化や共通化、ERP運用保守業務を集約することにより、標準的な範囲で50%、中には70~80%というレベルでのトータルコスト削減に成功しているグローバル企業の事例も数多く挙がっています。システムの初期開発コストについても、拠点ごとにバラバラにERPを導入することに比べ、トータル・コスト効率に優れていることは一目瞭然です。
初期ERP導入ブームは会社単位の導入だった訳ですが、これからのERP導入はグループ単位で導入する。つまり、IFRSの思想と同様に、ERPも単体経営からグループ経営を支えるシステムへの進化していくものととらえるべきでしょう。
連結会計システム
欧米グローバル企業の連結会計システムは、ERP内の単体会計システムとIFRSベースで勘定科目が統一され、またセグメント情報についても、損益計算のみならずバランスシート勘定を含めてERP側からダイレクトに入ってくる形式を採っています。つまり組替えや付替えなどが介在せず、シンプルな形でERPから連結まで一貫したシステム構成となっています。
欧米グローバル企業は、会計システム全体をこのようにシンプルにしているため、連結会計システム単体での価値については、“複雑な組替えや調整機能の充足度”よりも、“グループ各社からのデータ(連結情報パッケージ)収集機能の充足度”、“複数会計基準への適応度”、“制度連結要件と同時に、管理連結要件への適応度”といった尺度からとらえているものと考えます。
予算/業績予測システム
もう1つの特徴は、グループ予算/業績予測管理です。実績値をIFRSで統一した後に来るのは将来の予測です。本社と各拠点とがグローバル横断で効率的にPDCAを回すために、欧米グローバル企業ではグループ共通予算や業績予測システムが導入されています。しかし、日本企業では本社での予算管理はおろか、国内外の関係会社含めた標準化もできておらず、いまだに表計算ソフトによるマニュアル連携に頼っている企業が多いのが実情です。
日本企業も、まずは実績値をIFRSベースで連結させるところから対応を始めると思いますが、その次のステップは、予算編成や業績見通し業務/システムのグループ共通化だといえるでしょう。
総勘定元帳の持ち方
第1回では、IFRS対応システムの最重要要素である総勘定元帳/勘定科目表(英語では、General Ledger/Chart of Account)について説明しました。そして、複数元帳、単一元帳に限らず、IFRSを日々の業務運営の基準とすべきと述べました。
欧米グローバル企業が実装している総勘定元帳/勘定科目表を下記で紹介します。【図1】は日本企業が従来の元帳の持ち方でIFRS対応した場合、【図2】は欧米グローバル企業の元帳の持ち方を示しています。例えば、単一国(日本国内のみなど)に限定してグループ内の関係会社の勘定をIFRS対応させる場合は、単純にIFRSと日本基準の財務諸表(税務対応目的)の2つの会計基準に沿った元帳と勘定科目表を構築し、それを各社に適用させるのみになります。複数元帳を選択する場合は、IFRSの勘定科目表と日本基準の勘定科目表を切り分け、パラレルで自動記帳させる形式をとります。一方で単一元帳を選択する場合には、IFRSベースの勘定科目に対して自動記帳させ、税務対応時のみ日本基準固有の勘定科目に対して組替え仕訳を行う形式になります。
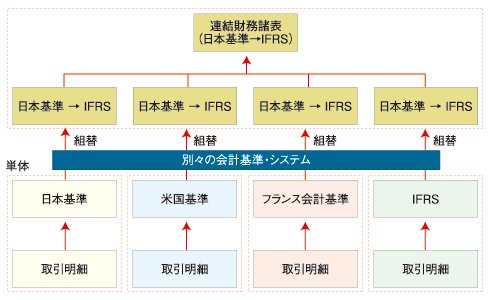 【図1】既存ベースのIFRS対応モデル
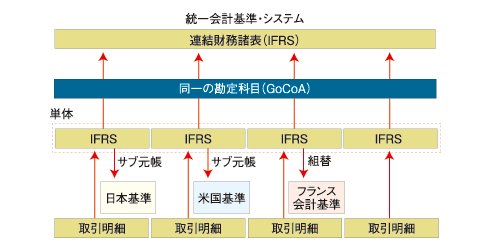 【図2】IFRSを生かしたグローバル経営モデル
では、欧米グローバル企業のように、1つの元帳で、IFRSと同時に複数国の会計基準/税法に同時に対応させるには、どのような元帳の持ち方が必要となるでしょうか。ポイントになるのが、勘定科目を同一にし、グローバル複数国に対応可能な元帳を持つ「GoCoA」(Global Chart of Account)です。松コースでIFRS対応を目指す場合、そのエンジン部分としてGoCoAは非常に重要な要素であり、企業のビジネスのグローバル展開を根底で支える強みとなります。
日本的な経営(現地主義、現地尊重、家族主義、思いやり経営など)で強みを発揮してきた日本企業は、このよきカルチャーを生かし続けると同時に、共通基盤となる仕組みにグローバル標準システムを導入することで、カルチャーと仕組み双方のバランスの取れた、多極化に対応した新しい時代の日本企業の礎を作ることができるのではと考えています。
日本企業が採るべきロードマップ
第1回では2015年の強制適用から逆算すると、2013年4月までにはIFRS対応したITシステムの刷新を狙えるようにプロジェクトを計画すべきであり、さらに早期適用を目指すのであれば、まずは梅コースでの対応から始めることで作業重複や無駄を排除し、次の松竹コースを狙えるようなロードマップを描くのが望ましいと述べました。
ロードマップを描く上で、グローバルレベルの松コースに挑むならば、グローバルデザインしたテンプレートシステムの構築のみならず、グローバルロールアウトチームを組み、システムの各拠点への同時ロールアウトを考えねばなりません。運用保守費用を削減するためにも、受け皿となるシェアードサービスセンターも準備する必要があります。
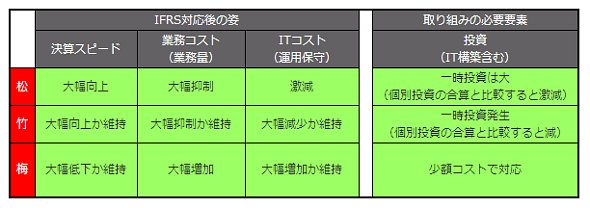 “松竹梅”別のIFRS対応モデル(アクセンチュア資料から作成)
また、システム導入の松竹梅にかかわらず、会計制度面においては、各企業はグループ共通の会計方針や元帳を再設計するために、ルールや情報の骨子検討、骨格定義し、その要件をIT部門に伝えてシステム化構想に織り込んでもらう働きかけが必要です。財務・経理部門がIASB(国際会計基準審議会)やASBJ(企業会計基準委員会)、金融庁といった外部機関の詳細検討に合わせてIFRSの詳細に関する具体的手続きや判断基準を設計する一方で、IT部門ではそれらをシステム機能として実装に移すアプローチをとることが必要となります。
来年、再来年は多くの企業がERPの保守期限切れを迎え、ERPバージョンアップを検討しているようです。重複投資を回避するためにも、企業はIFRS対応とERPバージョンアップ対応の歩調を合わせることが大切です。アクセンチュア調査によると、IFRSにかかわるコストは欧米の大企業で数億円から数十億円に上るという結果が出ています。IFRS導入に伴い構築すべき経営モデル、検討の諸要素を早期に整理し、ロードマップ(関係する複数取組み間のマイルストン/プロジェクト・マスタスケジュール)を定義することが必要です。
日本企業にとっての課題
いままでの常識は、もはや常識ではなくなってきています。日本企業がIFRS対応する上での最大の課題は、英語力も含め、日本人の持つ思いやりの気持ちや優しさ=弱さという所にあるのではないかと考えます。現地と渡り合い、グローバル拠点を束ね、新しいことを創造していくリーダーシップを日本企業の本社が握れるかという点が、まさしく課題であり、成功要因になるでしょう。これからIFRS導入を目指す企業の社員一人ひとりが、他部署や他者依存せずに、社内にメッセージを発信することから変革が始まるのだと考えます。
筆者プロフィール
鈴木大仁
IFRSチーム
システムインテグレーション&テクノロジー本部
パートナー
1989年、アンダーセンコンサルティング(現アクセンチュア)入社。大手消費財メーカー複数社のIFRS導入やERP再構築プロジェクトを手掛ける。そのほか、大手化学メーカー、大手食品・飲料メーカー、大手自動車会社などでERP導入プロジェクトを担当
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー