




















【IFRS】IFRS動向ウォッチ【第13回】
投資家が期待するIFRS、懸念するIFRS
投資家のための会計基準ともいわれるIFRSを投資家は実際にどう見ているのか。投資にかかわるファンドマネジャーが日本基準との比較をベースに、投資家から見たIFRSへの期待と、懸念する点を説明した。
大和住銀投信投資顧問のシニア・ファンド・マネージャーで、日本証券アナリスト協会 企業会計研究会 委員の窪田真之氏は2011年11月9日、「CFO Japan Summit 2011」で講演し、投資家から見たIFRS(国際財務報告基準、国際会計基準)の有用性について説明した。製造業を中心に企業経営者からは慎重論も聞かれるIFRSだが、「IFRSは経営者の本音、経営実態が国内基準よりも表に出やすい。そのため投資家が期待している」と話した。
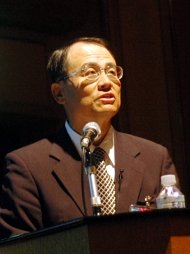 大和住銀投信投資顧問のシニア・ファンド・マネージャー 窪田真之氏
窪田氏はIFRSの特徴について「原則主義」「実質優先」「見積もり重視」の3点を指摘。その上で企業がIFRSを採用することで「財務会計が管理会計に近づく」と説明した。原則主義では「ルールで定められた考え方に従って、具体的にどうするか経営陣が考える」とし、実質優先については「経営実態が最も適切に表されるような方法を経営陣が選択する」と説明した。見積もり重視というIFRSの特徴については、「財務諸表の数字の多くが見積もりを入れて作られる」と話した。
これらの特徴のためにIFRSでは経営陣がルールに基づいて自らの判断を財務諸表に反映させることができるというのが窪田氏の考え。「IFRSは投資家のためといわれるが、実質基準は経営にもメリットがある」と指摘した。
投資家がIFRSに期待することとしては具体的に以下の4点が挙げられるという。それぞれについて見てみよう。
- 収益認識
- 費用認識
- 退職給付会計
- 包括利益の開示
収益認識
IFRSの収益認識では純額表示が中心となり、「実力ベースの売上高が明らかになる」(窪田氏)。具体的には常態化している値引きやリベート、ポイント発行額は売上高から控除される。また百貨店などに多い在庫リスクを負わない取引については、売り上げから控除される。結果的に百貨店ではIFRSを採用すると売上高が半減するともいわれれるが、投資家にとっては企業の実態がより明確に分かることになる。
さらに窪田氏は「収益認識基準が変わると、効率性指標の有用性が高まる」と説明した。投資家が企業の成長性を判断する要素としては大きく3つの「高い」がある。「市場の成長性が高い」「成長市場でのシェアが高い」「成長市場への参入障壁が高い」だ。この3つを満たす企業が投資からか成長企業と認められる。収益認識が関係するのは、売上高ベースで計測されるシェアだ。純額で計測されることでこのシェアの数字の信頼性が増すと窪田氏は説明した。
費用認識
IFRSでは損益計算書(包括利益計算書)の表示が日本基準と異なる。投資家にとって有益なのは「特別損益の表示がなく、営業利益の信頼性が高まること」と窪田氏は指摘する。現状の日本基準の開示では「大きく出た損益を何でも特別損益にしてしまう日本の会計慣行に投資家は不信感を持っている」からだ。一時的であるはずの構造改革費用を「特別損失として10年出している企業もいる」(窪田氏)。
投資家がIFRS適用による特別損益の廃止を歓迎するのは上記のように営業利益の信頼性が増し、営業利益率の信頼性も増すからだ。窪田氏は「営業利益率は投資家が最も重視する指標の1つ」と説明する。営業利益率は企業の収益基盤の確かさや、競争力を表すといい、「収益率の高い会社は何らかの事業を独占的にやっている。そのため景気が悪化しても大きく利益が悪化することはない」からだ。「投資家は増収増益で利益率が悪化している企業よりも、減収減益で利益率が上昇している企業を評価する」。日本基準の開示でも始まったが、IFRSではセグメント別の開示が行われている。窪田氏は「セグメント情報でもまず見るのは、セグメント別の営業利益率」と投資家の行動を説明した。
退職給付会計
退職給付会計はIFRSと日本基準で差異が大きい項目だ。IFRSでは「退職給付債務の積み立て不足をバランスシート(財政状態計算書)で即時認識する」(窪田氏)。バランスシートで未認識の負債もオンバランスになるといえ、投資家から見ると「バランスシートの信頼性、健全性が増す」という。退職給付会計についてはコンバージェンスを経て日本基準もIFRSに近づきつつあるが、「現状では、日本の会計基準は信頼性が低いといわざるを得ない」(窪田氏)。
包括利益の開示
包括利益では、「その他包括利益」(OCI)が表示されることで「投資家にとって純資産の変動要因が分かりやすくなる」と窪田氏はIFRSを評価する。日本基準では包括利益導入前まで、為替換算調整額や未実現有価証券評価損益などバランスシートに直入される項目があり、純資産変動の理由が分からなくなるケースがあった。OCIで表示されることで「持ち合い株式や有形固定資産、退職給付債務の変動リスクの大きさが分かる」と指摘した。
一方、IFRSで包括利益が導入されても「投資家にとって最も重要な利益は純利益」と窪田氏は強調した。次に重視するのが包括利益や営業利益。「これは日本だけではなく、外国のアナリストも同じ」という。包括利益は包括利益計算書でボトムの数字となり、資産価値変動を知るために重要だが、「一時的な価格変動の影響を受けやすい」という面もある。そのため「確定利益として純利益は最も重要」と窪田氏は話した。
投資家がIFRSに懸念すること
IFRSは投資家にとって歓迎すべきことばかりではない。窪田氏はIFRSへの懸念として「のれんの定期償却がなくなること」「開発費の資産計上」を挙げた。IFRSでは、のれんを定期償却しない代わりに、毎期の減損テストが必要になる。しかし、窪田氏は「減損がない期の利益は過大計上、ある期は過小計上となる可能性がある」と指摘した。また、開発費の資産計上については自動車や医薬品など「近年、開発費が収益につながらないケースが増加している」としてその有用性に疑問を呈した。
カーブアウト付き採用も
今後、日本企業がIFRSを適用する上では「目的をはっきりさせることが重要」と窪田氏は話した。目的としては「財務の透明性向上で投資家の信頼を獲得」「IFRSに合った高度な経営管理を根付かせる」「会計基準の違いから実利を得る」の3つがあるという。「実利を得る」では日本基準からIFRSに変更することで、実態よりも悪く見えている財務内容が改善される、または実態よりも少なくなっている利益を実態に近づけるなどの可能性を示唆した。
一方でIFRSの国内企業への適用方針は未定だ。「IFRSの任意適用企業が増えることは望ましい。IFRS適用企業、SEC基準採用企業は投資家から見ても安心感がある」と窪田氏は話すが、任意適用も含めてIFRSへの取り組みについて日本の方針が定まらないと企業も動きづらい。窪田氏は「IFRS採用の是非はコンバージェンスの仕上げをやりながら考えるしかない」と指摘し、選択肢として「完全な採用」「カーブアウト(除外項目)付きの採用」「フルコンバージェンス」の3つを挙げた。
「1999年から会計ビッグバンでコンバージェンスが始まって、完全なIFRSへのフルコンバージェンスを10とすると、既に7のコンバージェンスは済んでいる。残り3のうち、2は日本の会計基準をさらによくすると思っている。ところが残り1は日本の会計基準よりも悪くなってしまう。私の考えはコンバージェンスを進めながら、最終的にはカーブアウト付き採用が最も現実的ではないかと考えている」
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー