





















IFRSを会計×業務×ITで理解する【第1回】
IFRS「収益認識」「工事契約」を克服する3つのシナリオ
多くの企業のIFRS適用で課題になると思われる「収益認識」「工事契約」。ITシステム環境によって対応方法が異なるだけに、IT担当者の悩みは深い。IFRS適用のための3つの具体的なシナリオを示す。
日本でのIFRS(国際財務報告基準、国際会計基準)への対応が本格化する時期を迎えつつある。現在のところ、2015年または2016年ごろをめどに国内の上場企業における連結財務諸表へのIFRSの強制適用を想定した検討スケジュールが進んでいる。
2010年3月期においてはIFRS早期適用の開示第1号も出てきた(参考リンク)。IFRS対応プロジェクトについて各社が検討を進める中、会計基準そのものへの理解もさることながらその業務への影響、情報システムへの影響についてより実務的に踏み込んだ検討が求められる時期になりつつある。もはやIFRS適用に向けた外堀は埋まりつつあり、待ったなしの状況といえよう。
本連載ではIFRS対応プロジェクトの本格化を見据え、IFRSの各トピックの解説に加えて「業務サイド」および「ITサイド」にどのような影響があるか、またそれを踏まえてどのような対応をする必要があるかについて解説する。なお、以下の文中における見解は特定の組織を代表するものではなく、筆者の私見である。
本連載は下記の構成にてお送りする。該当パートを適宜参照されたい。
IFRSのトピックス概要と日本基準との差異を解説する。
会計基準に対応するための業務サイドへの影響と対応方法を解説する。
Part3:ITへのインパクトと対応(本稿)
会計基準によるITサイドへの影響と対応方法を解説する。
意識したい情報システムの連鎖構造
第1回は、IFRS対応による影響が相対的に大きいとされる
- 「収益の認識」(IAS第18号)
- 「工事契約」(IAS第11号)
について取り上げる。
IFRSにおけるITへのインパクトと対応を検討する際に、常に意識しておきたい情報システムの連鎖構造がある。
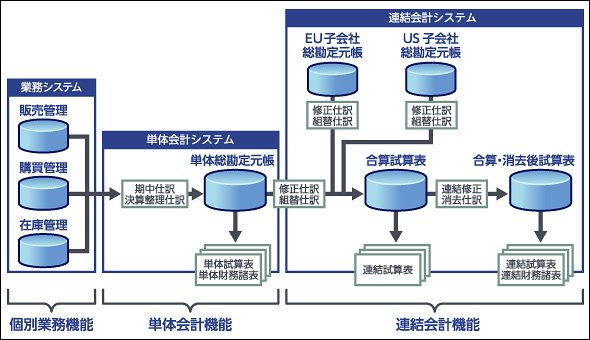 情報システムの連鎖構造
1.個別業務機能(今回は販売機能とする)とは、会計システムに仕訳として反映される前段階における基礎データ作成・収集を行う機能を指す。この機能において集計されたデータを基に、会計システム上の仕訳データを生成する。
2.単体会計機能は、個別の会社における仕訳の生成および入力、決算書作成機能の全般を指す。IFRS適用後は企業グループ全体の決算書(連結財務諸表)をIFRSに基づいて作成するが、これに当たってグループ各社の決算書(個別財務諸表)を作成する必要がある。主な機能として、
- 個別業務システムから受け取ったデータに基づく仕訳データの生成
- 取引仕訳データや決算修正仕訳データの入力
- 総勘定元帳に基づく個別の試算表や決算書の作成
などがある。なお単体会計機能の多くにおいて、試算表や決算書の作成機能は自動化されている。
3.連結会計機能とは、グループ各社の決算書(個別財務諸表)を合算し、グループ全体で単一の決算書を作成する機能である。主な機能として
- 各社の決算書情報を入力・収集する機能(連結パッケージ)
- 勘定科目体系の組み替えや振り替え
- グループ全体の決算書を作るために必要な連結修正仕訳の作成・入力
- グループ全体の試算表・決算書の作成
などがある。
これらのどの局面で収益認識対応のシステム化を図るのかによって、方針はA~Cの3つに大別できる。
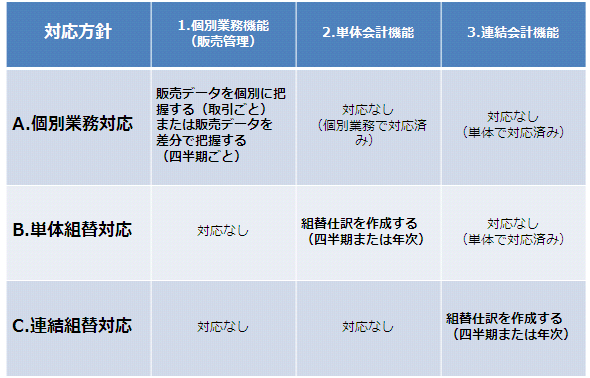 収益認識における対応方針
以下、順次見ていこう。
A.個別業務対応
IAS第18号で定義されている代表的な取引形態として
- 物品販売型取引
- 役務提供型取引
がある。
物品販売型取引は、物やサービスを顧客に販売する形態で、大半の販売取引がこれに該当する。
役務提供型取引は、サービスの発生度合(時間など)に応じて収益を認識する形態で、工事契約やプロジェクト型取引などが該当する。
物品販売型取引におけるITの対応
IAS第18号へのIT対応において特に検討すべき点は
(a)売上計上タイミングの特定
(b)販売データの把握方法(個別把握か差分把握か)
(c)販売取引データソースの特定
(d)販売管理システムへの入力方法
である。
(a)売上計上タイミングの特定
業務を再検討した結果、収益認識のタイミングを「出荷」(物やサービスが売り手での出荷手続を完了したとき)から「着荷」(物やサービスが買い手《顧客》の元に到着して、検収手続きを完了したとき)に変更した場合、販売タイミングの変更に合わせて売上データの集計タイミングも変更する。具体的には買い手側での物品受領書入手や発行データを基に販売システムで計上する。
(b)販売データの把握方法(個別把握か差分把握か)
売上計上タイミングの変更にも依存するが、販売データの把握方法を
- 取引データをIAS第18号に基づく認識タイミングで個別に把握する方法
- 取引データを従来基準での認識タイミングで把握し、IAS第18号に基づく認識タイミングとの差分データを把握して販売データに反映する方法
に分けて考える。
前者(個別に把握する方法)は、原始データ作成・集計段階から業務プロセスをIAS第18号ベースに変更する方法である。業務の末端レベルからIAS第18号に対応できる半面、システム機能に対する改修の影響が大きくなる。データの把握単位は原則として「取引ごと」になる。
後者(差分で把握する方法)は、原始データ作成・集計段階では従来の業務プロセスに基づく販売データを集計するが、四半期など期をまたぐタイミングでのIAS第18号との違いに関連するデータを別途集計し、原始データに対する差分を反映してIFRSベースの販売データを作成する考え方である。
具体的には、四半期末(6月末など)で出荷済み・先方未検収分の販売データ(従来プロセスでは売上計上済み、IAS第18号に基づくプロセスでは売上未計上)について、計上済み売上金額から未計上分を振り替えて販売データを再集計する。この方法は四半期末など期間をまたぐタイミングでの差分データを基に販売データを作成するので、システム改修の影響が相対的に小さい。データの把握単位は原則として「四半期などの期間末ごと」になる。
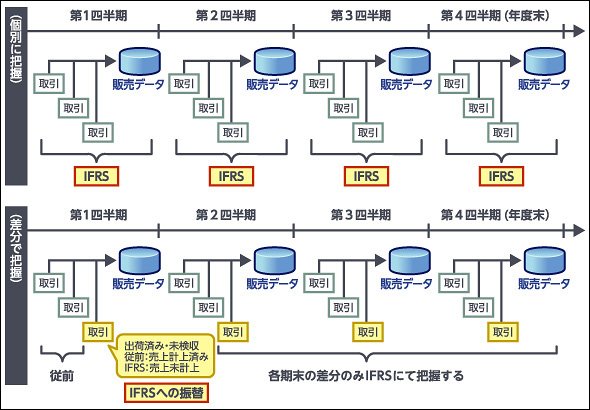 販売データの把握方法
(c)販売取引データソースの特定
販売データの把握方法が明確になったら、取引データのソース情報を特定して、確実に入手してシステムに反映するための実現可能性の検討を行う。特に計上タイミングを「着荷時」などに変更した場合、システムに反映するための基礎データ(物品受領データなど)が買い手(顧客)から入手できるかどうかを検討する。顧客に交渉して実現できる場合は問題ないが、先方の都合によりそのようなデータがタイムリーに入手できない場合は代替策を検討する必要がある。
(d)販売管理システムへの入力方法
データソースが明確になったら、基礎データを販売システムに反映する手段(入力方法)を明確にする。取引件数が少ない場合は手作業でも足りるが、大量のデータを一時のタイミングで確実に取り込む場合はシステム間連携の実施および検証機能の実装を検討する。
役務提供型取引におけるITの対応
工事契約管理(プロジェクト管理含む)などの役務提供型取引におけるITの対応としては、IAS第18号が求める「信頼性の高い見積もり」の要件を満たすように基礎データを整備する。具体的にはサービスや役務の「進ちょく度」を把握する手段を確保し、適切にシステムに反映する必要がある。
具体的には、作業実績をメトリックスとして収集するなどのほか、サービス全体における完成割合を客観的な方法で識別し、原価発生割合を求める。
上記の検討をへて、販売管理システムにおける取引データがIAS第18号に基づくものとして集計された後は、単体会計・連結会計共にそれらを集計するプロセスに引き継がれる。そのため、これらの機能においての対応は原則として不要となる。
B.単体組替対応
この方法は、個別業務機能の段階では対応を行わない代わりに、単体決算の段階でIFRSへの組替仕訳を作成し、IAS第18号を反映した個別財務諸表(決算書)を作成する考え方である。
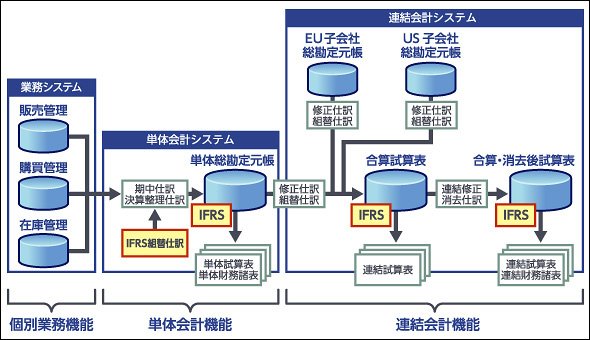 単体組替対応
振替仕訳を作成するために必要なソースデータは、「A.個別業務対応」の「販売データを差分で把握する(四半期ごと)」と同じものとなる。ただしこの方法では、取引単位でデータを作成するのではなく、会計上の仕訳単位に金額データを集約し、入力データとして仕訳のみとする点である。
この方法により、個別業務システムに変更を加えることなく、会計システム内でIFRSに基づく決算書データを作成することができる。
なおこの方法は親会社を含めたグループ各社について同様の振替仕訳入力を個別に行う必要があるため、会社ごとに処理のバリエーションや相違点が生じる。
C.連結組替対応
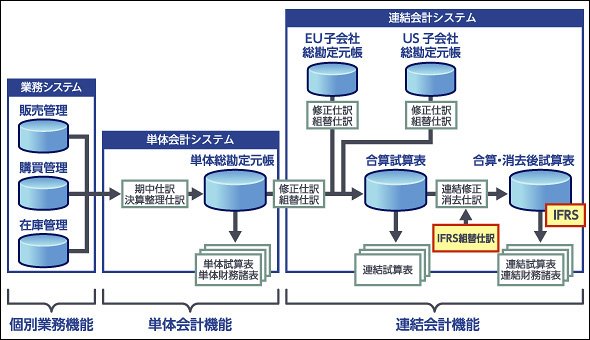
この方法は、個別業務機能・単体会計機能の段階では対応を行わない代わりに、連結決算の段階でIFRSへの組替仕訳を作成し、IAS第18号を反映した連結財務諸表(決算書)を作成する考え方である。
 連結組替対応
振替仕訳を作成するために必要なソースデータは、「A.個別業務対応」の「販売データを差分で把握する(四半期ごと)」と同じものとなる。
この方法により、個別業務システムや単体会計システムに変更を加えることなく、連結会計システム内でIFRSに基づく決算書データを作成することができる。
連結財務諸表作成後に行うため、仕訳作成タイミングを統一してコントロールすることができるが、基礎データの集計ボリュームや仕訳作成ボリュームが膨大になるため留意が必要である。
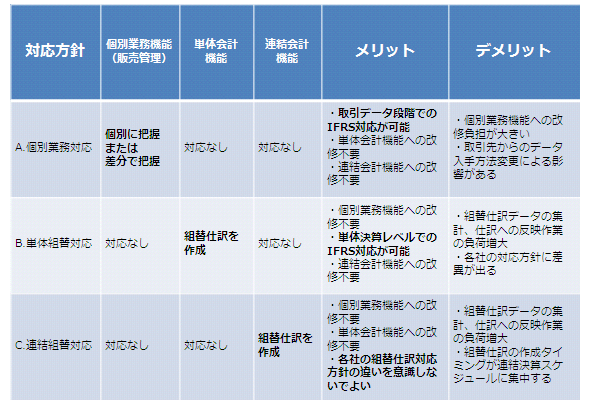
以上の対応方針のメリットとデメリットを示す。
 収益認識における対応方針
「A.個別業務対応」を採用すると、原始取引データ作成段階からIFRS対応が図れるため最も業務効率の良い対応が可能である。一方で販売システムへの改修が必須であること、取引先を巻き込んだ対応が求められることなど、対応するためのインパクトは大きくなるので注意が必要だ。
「B.単体組替対応」は、個別業務機能はそのままに個別決算書レベルでのIFRS対応が可能である。組替仕訳作成の負荷が各社に発生するが、うまくコントロールすることでそれに続く連結決算機能への影響を極小化することが可能だ。
「C.連結組替対応」は、個別業務・単体決算機能はそのままに連結決算書レベルでのIFRSが可能となる。最終段階で組替仕訳を作成することによる負荷集中というリスクはあるが、システムへの変更を最小限にできることから、特に適用初年度に向けた対応としては現実的な解になり得る。
以上、「収益の認識」「工事契約」に基づく対応方針について説明した。IFRS対応に掛けられるリソースや業務スケジュールへの影響を考慮して、自社の体力に合った最適な対応方針を検討されたい。
筆者紹介
原 幹 (はら かん)
株式会社クレタ・アソシエイツ 代表取締役、公認会計士・公認情報システム監査人(CISA)
井上斉藤英和監査法人(現あずさ監査法人)にて会計監査や連結会計業務のコンサルティングに従事。ITコンサルティング会社数社をへて、2007年に会計/ITコンサルティング会社のクレタ・アソシエイツを設立。
「経営に貢献するITとは?」というテーマをそのキャリアの中で一貫して追求し、公認会計士としての専門的知識および会計/IT領域の豊富な経験を生かし、多くの業務改善プロジェクトに従事する。翻訳書およびメディアでの連載実績多数
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
新着ホワイトペーパー PR
-
事例
[Neatframe株式会社] 「AIへのデータ受け渡し精度」が決め手 船井総研HDが選んだ会議システムは? -
事例
[Neatframe株式会社] 会議はスピードが命 レックの“爆速商品開発”を生み出す会議環境とは -
事例
[Neatframe株式会社] オフィス回帰で発生する「会議室不足」 NECはどう解消したのか? -
事例
[ServiceNow Japan合同会社] 大阪市の未来を創る「行政DX」の本質と、その取り組みを支える統合基盤の実力 -
事例
[ServiceNow Japan合同会社] 【行政DX先進事例】横浜市が「市民に大切な時間を返す」を実現できた理由とは?
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
PC選びの妙で差がつくAI時代 通常PC、AI PC、Copilot+ PCをどう使い分ける?
-
2
企業が「Microsoft Azure」を選ばざるを得ない理由
-
3
Microsoft 365侵害企業の9割はMFA導入済み 1002人調査で見えた盲点
-
4
IT製品の導入に関するアンケート「セキュリティ」編
-
5
なぜノートPCの更新が「4年→6年」に? AIインフラ急拡大の余波
-
6
なぜ「Microsoft Teams」がランサムウェアの入り口になるのか?
-
7
「最新のセキュリティ脅威とオープンソースの対策状況」に関するアンケート
-
8
IBM iのブラックボックス化を打破 資産継承と進化を実現する「IBM Bob」の実力
-
9
ホワイトハッカーが警鐘、侵入口となる「見落とされたネットワーク機器」
-
10
NVIDIA、フアンCEO辞任で揺らぐ“AI帝国” IT調達計画への影響は?
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
AIが苦手な「汚いデータ」になっていない? AI投資を無駄にしないための注意点
-
3
急増する高度なフィッシング詐欺 先回りしてブロックするには何が必要?
-
4
法人向け光回線のプランはどう選ぶ? 機能面/保守体制/コストを一覧で比較
-
5
サイバー脅威「トップ50」完全解説ガイド、新たな攻撃手法に対抗するには
-
6
SNMPより詳細で、パケット解析より簡単な「トラフィック可視化・分析」の方法
-
7
三井ホームに学ぶ「無線LAN環境」構築 快適なオフィスと高度なIT運用の両立法
-
8
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
9
自社のメール環境は本当に安全? チェックシートですぐ分かる“今必要な対策”
-
10
「RPA導入の成果が出ない」を防ぐ、成果につながる自動化対象業務の選び方
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー