




















【IFRS】世界まるごとIFRS【1】
先行韓国企業を見つめる日本企業の視線
2011年にIFRSの強制適用が始まる韓国の動向を日本企業が注目している。経済構造が近いこともあり、参考にできる情報がたくさんあるからだ。一方で、日本企業と韓国企業の意識の差も浮かび上がる。あらた監査法人のディレクター スティーブン・チョン氏に聞いた。
強制適用が始まる韓国
IFRS適用を目指す日本企業の間で、韓国企業への注目が集まっている。韓国は2011年にIFRSを強制適用する予定で、最終的には2000社がIFRSを適用予定。任意適用は2009年から可能で、2010年1月現在では42社がIFRSを任意適用していた。製造業が多く、輸出への依存度が高いという共通点を持つ日本と韓国。日本企業が参考にできることは何だろうか。
あらた監査法人によると、2010年1月現在でIFRS強制適用の対象となる韓国企業の75.1%がIFRSの適用のプロセスを始めている。強制適用の1年前と考えるとこの数字は「順調さを示す数字」と、あらた監査法人のディレクター スティーブン・チョン氏は話す。チョン氏は韓国のPwCでIFRSを適用した韓国企業に多数関わった会計士。日本のPwCに出向し、そのノウハウを日本企業に伝えている。
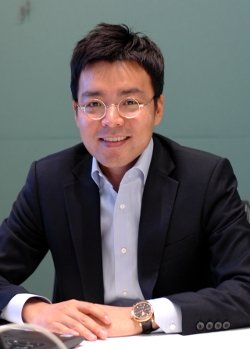 あらた監査法人のディレクター スティーブン・チョン氏
チョン氏によると、日本と韓国の共通点として挙げられるのは製造業や輸出に支えられた経済構造に加えて、会計基準のコンバージェンスを行ってきたことだ。韓国では収益認識などのコンバージェンスを行ってきた。以前は税法ベースの収益認識が多かったということだが、コンバージェンスの結果、IFRSと同等になった。ただ、有形固定資産の減価償却は依然として定率法が多いなど、IFRSとの違いも依然として残る。コンバージェンスが進行中の自国会計基準と、IFRSとの差異があるという点も日本と共通といえるだろう。
チョン氏は加えて、連結の範囲が従来の韓国基準とIFRSとの間で差異が大きかったと振り返る。
「IFRSではこれまで連結していなかった企業についても実質的に支配していると見なし、連結に含める必要が出てくるケースが多くある。これに対応するには、システムのアップデートが求められる。IFRSを適用した韓国企業が費やしたコストのうち、多くの割合はシステム関連といわれている」
また、日本基準と同様に韓国でも、のれんは償却しているが、IFRSは償却せずに減損テストのみを行う。そのほかにR&Dの会計処理、リストラクチャリング引当金、金融商品、退職給付、機能通貨などが韓国基準とIFRSとの差異。韓国企業も日本企業と同様に会計基準の違いには大いに苦しんでいる。
韓国基準は細則主義、そしてIFRSは原則主義。このような基本的なルールの違いもあり、経理の現場には負担が掛かった。
「多くの韓国企業の経理部は、IFRSについてほとんど知らなかった。そのため経理部の何人かがキーメンバーとなり、IFRSのタスクフォースチームを組んで、IFRS対応の作業に集中した。その後は会計事務所を雇い、IFRSを毎日学ぶことでエキスパートになっていった」
オペレーションの標準化、システム化
チョン氏が「順調」と語る韓国企業のIFRS適用を推し進めてきたのは、「IFRSを単なる会計基準の変更として捉えるのではなく、いかにオペレーションを標準化してシステム化するかを考えてきた」という韓国企業の姿勢だ。韓国企業はIFRSを企業強化に役立つと考えた。特にサプライチェーンマネジメントの効率化と、意思決定の迅速化に期待しているという。
サプライチェーンマネジメントの効率化、意思決定の迅速化とも、グローバルで統合されたシステムの存在が不可欠であり、そのシステムを統合し、標準的な業務プロセスを整備するにはIFRSによる経営管理が欠かせないという考えだ。このような考えはグローバル展開する日本企業も同様に持つ。世界各地の拠点の状況をリアルタイムに確認し、意思決定するには統合されたシステムが不可欠。その際に、財務会計のモノサシとして世界共通で使えるのがIFRSだ。
共通トレンドはシングル・インスタンスERP
ただ、そのシステム活用についての考えが日本と韓国では異なるとチョン氏は考えている。
「韓国企業の共通のトレンドはグループ全体にシングル・インスタンスのERPを導入すること。ビジネスでの成功の鍵はグローバルの事業全体を俯瞰して見ることであり、世界のどこかで何かが起きた時にフレキシブルに対応するには、グループで標準化されたシングル・インスタンスERPから得られる情報が必要だ」
シングル・インスタンスのERPとは1つのデータベース、アプリケーションで、グループ内のすべての企業のデータを維持する仕組みだ。グローバルの拠点で同一のERPを使うにはIFRSによる経営管理の統合はもちろん、業務プロセスの標準化が必要で、全社的な効率化が期待できるとされている。韓国企業はこのようなメリットを期待して、シングル・インスタンスERPによるIFRS対応を進めてきた。
対して日本企業は本社レベルのIFRS対応が中心で、グローバル拠点を含めたIFRS対応は多くないというのがチョン氏の見立て。システムについてもグローバルで利用するシングル・インスタンスなERPの検討は多くない。「しかし、これは効率的な方法ではない。IFRSを適用するなら、すべての人が同じ言語を話すことがベストだ」(チョン氏)。
IFRS適用対象企業の数や、企業規模など日韓のIFRS対応状況には大きな違いがある。シングル・インスタンスERPの採用などシステム化で日本企業が参考にできることもあるが、最も学ぶことができるのはIFRS適用をきっかけに社内業務を改革し、成長につなげようとする韓国企業の強い意志だろう。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
【漫画付き】ひとり情シス協会が明かす、RAG導入でしくじる企業「2つの共通点」
-
7
AI時代のITインフラ戦略とは? 販売代理店が知っておきたい最新トレンド
-
8
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
9
人間のせいでAIエージェントの生産性が上がらない
-
10
「IBM i(AS/400)はクローズドなシステム」という誤解 DXに寄与する一歩
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー