




















【IFRS】IFRS先行企業インタビュー【5】
IFRS強制適用待ちの企業はどうする?
2015年3月期のIFRS強制適用開始を想定してプロジェクトを進めてきた多くの企業は、強制適用の判断が伸びてしまったことで戸惑っている。プロジェクトを進めるべきか、止めるべきか。IT関連企業のJBCCホールディングスは時間的な余裕を利用し、基幹システムの改修に着手するという。
IFRSフォーラムではこれまでIFRSの適用を目指す企業の取り組みを幾つか取り上げてきた(参考記事:伊藤忠商事に聞く、固定資産管理とIFRSプロジェクト)。それらはグローバル展開し、世界の資本市場で資金調達をするような大企業で、IFRSの任意適用を考えている。しかし、上場企業の大多数は国内市場中心の中堅企業だ。このような中堅企業はもともと、2015年3月期に強制適用が始まるという想定でIFRS適用プロジェクトを進めてきた。ただ、金融庁担当大臣 自見庄三郎氏の発言でその強制適用時期が不透明になった(参考記事:IFRS強制適用が延期、金融相が「2015年3月期の強制適用は考えていない」)。そんな宙ぶらりんの今、強制適用を想定していた企業は何を考えているのか。
2012年3月までに会計方針を決定
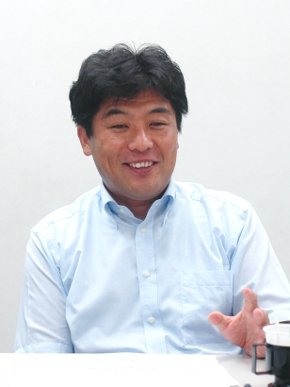 C&Cビジネスサービスの執行役員 経理財務担当の高橋保時氏
ITシステムのハードウェアやソフトウェアの販売、システム構築、コンサルティングなどを手掛ける日本ビジネスコンピューターの純粋持株会社 JBCCホールディングスは、大臣による発言以降も、2012年3月までにグループ内の会計方針(アカウンティングポリシー)を策定、2015年3月期に適用するという従来の予定は変更していない。
ただ、同社グループで経理業務のシェアードサービスを行うC&Cビジネスサービスの執行役員 経理財務担当の高橋保時氏は「先送りが検討されているので気持ちに余裕ができた。IFRSへの制度対応だけではなく、基幹システムにも手を入れたいという機運が社内で非常に大きくなってきた」と話す。IFRSの適用時期は今後の金融庁の議論によって柔軟に見直す考えだ。
JBCCホールディングスでは2009年度第3四半期にIFRSを検討する社内勉強会を立ち上げて検討を開始。2010年4月には正式にプロジェクトを発足させた。監査法人とのディスカッションを通してビジネスへの影響を分析し、経営陣にもIFRSの影響を認識してもらった。高橋氏は「早期に課題をまとめたことで、経営陣が問題認識を早めに持つことができたのがよかった」と振り返った。
収益認識対応でタスクチーム
2012年3月末までに計画しているのは前述の通り会計方針の策定だ。事前のGAP分析などによって同社にとって収益認識への対応が一番のハードルになることが分かっていた。ハードウェアという物理的な製品の他に、ソフトウェア、システム構築というサービスを展開するなど「ビジネスに影響するエリアが広く、金額的な重要性も高い」(高橋氏)からだ。IFRSの収益認識はIASB(国際会計基準審議会)とFASB(米国財務会計基準審議会)がMoUプロジェクトで議論をしていて、将来的に変化することもあり、対応をさらに難しくしている(参考記事:「収益認識」「工事契約」を克服する3つのシナリオ)。
収益認識の検討では専門のタスクチームを2010年9月に立ち上げた。グループ内の事業会社の経理担当者やシステム構築などのサービス担当者などで構成。「月に2回のペースで会議し、それを12回行った」(高橋氏)という。収益認識タスクチームではグループの現状の取引形態を分析し、IFRSの収益認識を適用した場合の論点を整理した。挙げられた論点は14。「商社取引」「複合取引」「役務提供取引」「クラウド取引」などだ。
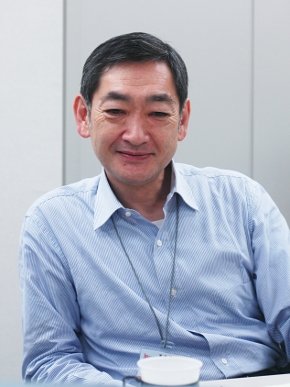 日本ビジネスコンピューター SI事業部 コンサルティング プリンシパル 鈴木重保氏
これらに対して現状の会計処理との差異を分析し、対応方法を検討。業務プロセスやITシステムへの影響も検討して、その時点における会計方針を策定する。2011年4月以降はドラフトとして完成させた会計方針について監査法人と協議しているという。収益認識はその他のIFRSの基準を検討する上でのテストケースという役割もある。同社にとっては「有形固定資産、ITシステムが関連するリース会計なども影響度が大きいテーマ。決まったものから基準のルールを出していきたい」(日本ビジネスコンピューター SI事業部 コンサルティング プリンシパル 鈴木重保氏)という認識だ。
IFRS適用に合わせて構造改革
2012年4月以降は監査法人との協議を経て決定した会計方針に合わせて、会計処理や業務プロセス、ITシステムを変更していくことになるが、会計方針の展開では1つの課題を認識している。「グループ企業までこの会計方針でいいのかというと自信がない。小さな会社にはもう少し別のやり方でもいいかもしれない」という認識だ。現在作成中の会計方針はグループ内で規模が大きい主要会社のビジネスを想定している。しかし、グループ内には小規模な企業もあり、会計方針をそのまま適用すると負担が大き過ぎる。会計方針としては完成をさせながらも、実際の適用では企業規模に応じた運用が必要になる。
IFRS適用の時期や方法が不透明な中で、強制適用を見越している企業は、手戻りがないようにあるフェーズまではIFRSの適用プロジェクトを進めて、その後は様子を見つつ、経営管理やITシステムなどに手を入れるというケースが多いようだ。JBCCホールディングスの場合は業務プロセスの最適化や基幹システムの改修を検討している。
鈴木氏は「IFRSのプロジェクトを1年くらいやってみて、仕事のパターンで見直すところも見えてきた。IFRSにはそういう効果もある」と話す。また、高橋氏も「IFRSというキーワードがいい働きをしている。今はどの会社もドラスティックに伸びる時代ではない。そのため多くの会社で原価低減や生産性の向上が課題になっているのではないだろうか。そのような取り組みをする際のキーワードとしてIFRSは使える」と指摘した。「社内はIFRS適用を前に構造改革をしようという雰囲気になっている」
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
【漫画付き】ひとり情シス協会が明かす、RAG導入でしくじる企業「2つの共通点」
-
7
AI時代のITインフラ戦略とは? 販売代理店が知っておきたい最新トレンド
-
8
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
9
人間のせいでAIエージェントの生産性が上がらない
-
10
「IBM i(AS/400)はクローズドなシステム」という誤解 DXに寄与する一歩
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー