




















【IFRS】ホントを知りたい! 話題の会計キーワード【第2回】
JAL再上場と「隠しきれない隠れ負債」
連載第2回のテーマは「退職給付引当金」です。9月19日に再上場を果たしたJAL(日本航空)の企業年金の変遷を久保田君と橋本マネジャーは追いかけます。
「おはようございます!」
「おはよう」
そういうと、橋本奈保子マネジャーは久保田祐都君の持っていた新聞に目をとめました。
「ついにJAL(日本航空)が再上場と聞いたので、思わず新聞を買ってしまいました」
「そうでしたね。JALが民事再生法を適用する時に、色々と注目されましたね。航空機リースに退職給付引当金……。会計的になかなか難しいところですね」
「自分にはそのキーワードだけでお腹一杯ですね」
「キーワードだけでびっくりしていたら困りますよ」
橋本マネジャーは少し苦笑いを浮かべました。そして、持っていたタンブラーをそっと机に置きました。
「そういえば、退職給付引当金の引き継ぎは進んでいますか?」
そう、久保田君は9年目の先輩から退職給付引当金関係の業務を引き継ぎしていたのです。
「ええ、なんとか進めています。退職給付引当金は計算するのに必要な要素が多くて、結構難しいんですよね。」
隠しきれない「隠れ負債」
退職給付引当金は2000年に始まった会計基準です。それ以前は退職給与引当金という名称で、退職金を対象とした引当金としては存在していたのですが、企業年金も含めて範囲も広がり、内容もがらりと変わりました。
まずはこの退職給付引当金の仕組みをおさらいしておきましょう。
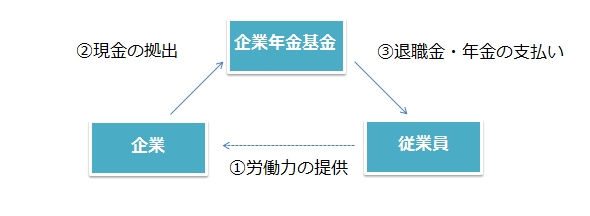 企業年金制度の仕組み
従業員が労働力を提供すると、毎年企業は給与や賞与を支払いますが、退職すると退職金や企業年金を支払うことになります。これについては会計上従業員の労働に対する後払いと考えるのが退職給付引当金の基本となります。
退職金や退職者への企業年金の支払いのために、企業年金基金があります。会社は企業年金基金に資金を拠出します。企業年金基金はその資金を運用していきます。この企業年金基金がもつ資産を年金資産と呼んでいます。
一方、退職金や企業年金の将来の支払額は、従業員の勤務期間や職位に応じて徐々に増加していきます。その増加分を退職給付費用と呼び、その年までの合計額を退職給付債務と呼んでいます。
最後に、年金資産と退職給付債務を相殺します。これは、年金資産は退職給付債務の支払いに充てられることから、それぞれを単独で取り扱うよりも、企業が負担すべき金額である相殺した後の金額——おおむね退職給付債務の方が多いのですが——の方が重要です。そのため、退職給付会計においては、この相殺後の金額を貸借対照表に計上することとし、その相殺後の金額を退職給付引当金と呼んでいます(反対の場合は前払年金費用と呼びます)。
これは、退職給付債務が年金資産を超えているのなら、その分は企業の補填すべき金額であり、この分を将来の費用、そして現在の債務として計上しようという考え方があるからです。
退職給付引当金に繰り入れる退職給付費用について補足すると、退職給付費用は、従業員の勤務期間に配分する勤務費用、退職給付債務に対する利息を指す利息費用を合計し、年金資産での運用利回り相当額をマイナスして算出することになっています。
ここまででもかなり複雑ですが、これをさらに具体的な数値に落としこむのは実務的に大変です。そのため、この退職給付会計の計算のほとんどは実績値ではなく見込値で算定されます。見込値と実績値との乖離分については会計処理をする必要があるのですが、この差異を「数理計算上の差異」と呼ばれています。この差異は即時費用化する場合と長期間にわたって費用化する場合の2つの処理方法を選択することができます。
「数理計算上の差異には年金基金での運用利回りが含まれています。期待運用利回りは見積もりで計上するため、差異は発生するのですが、その発生した差は最長15年以内に計上することとしています」
久保田君は丁寧に説明を続けました。額には汗が光っています。
橋本マネジャーは笑顔です。ずいぶん勉強したということが伝わったのでしょう。
「数理計算上の差異は運用に失敗した場合や、リーマン・ショックのように株価が一気に値下がりした、多額の損失が発生した場合でも、差異の金額を長期間にわたって計上する場合、損益計算書や貸借対照表にすぐに反映しなくても済むともいえます」
「将来費用になるはずなのに、現時点では債務としては認識しなくてもよいというので『隠れ負債』と呼んでいた話がありましたね」
「そうでしたね。しかし、この数理計算上の差異は決算書の注釈である『注記事項』の記載事項とされています。そのため、貸借対照表に直接載らなくても、注記に記載された数理計算上の差異の金額から将来の影響額を把握することが可能となっていました。つまり、有価証券報告書の全文を読めば、数理計算上の差異を貸借対照表に反映することも可能なのでした」
「数理計算上の差異は貸借対照表には計上せずに隠そうとしても、注記事項に記載されるために隠しきれない、『隠しきれない隠れ負債』と呼べばいいんですかね」
「隠しきれない隠れ負債、ですか。随分と面白い表現ですね。それでは、来週までに数理計算上の差異が注目されたJALについて調べておいてください」
JALの隠しきれない隠れ負債
JALの再上場の翌日。
「JALの有価証券届出書の退職給付引当金の項目は読みましたか?」
「はい! やはり、数理計算上の差異が大きく影響していたのですね」
ここでJALの有価証券届出書の記載を眺めてみましょう。まずは、退職給付引当金と数理計算上の差異の推移を見てみます。
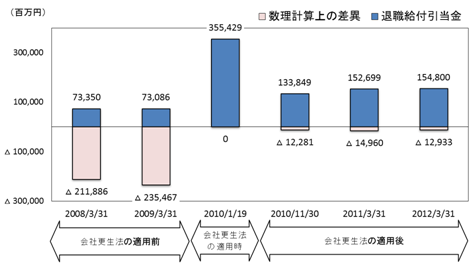 退職給付引当金と数理計算上の差異の推移
これを見ると分かるように、会社更生法の適用前までは数理計算上の差異の金額が大きく、数理計算上の差異の金額が退職給付引当金の約3倍となっています。さらに、2009度末には前年度から253億円増加しています。この数値は、年度の退職給付費用にどのように影響しているのでしょうか。
期間が異なるため、1年当たりの金額に調整したのが以下の表です。
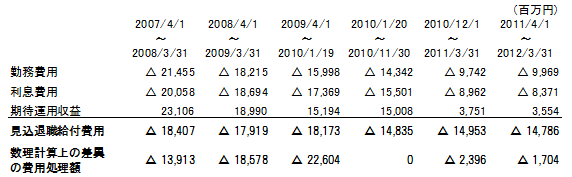 退職給付費用の推移
勤務費用と利息費用から期待運用収益をマイナスしたものを、この表では見込退職給付費用と呼んでいます。
この表を見て分かるように、見込退職給付費用は会社更生法の適用まで年間180億円ほどでした。しかし、隠れ負債の費用化額は2008年度には186億円と、見込退職給付費用を超えています。先ほどのグラフに戻ると、「数理計算上の差異」は前年度から253億円も増加しています。結局、200億円を費用にしても、年度末には200億円増加しているという自転車操業のようになっていました。
現実的に考えると、この「隠れ負債」は解消することは難しく、退職者が増加した際に現金支出の急激な増加として現れていくことになります。これでは今後の経営に大きな重石となってしまうでしょう。
それではなぜ数理計算上の差異がこれほどまでの金額になってしまったのか。そこでJALの期待運用利回りの率を表したのが次の表です。参考に公的年金の運用実績と比較してみます。
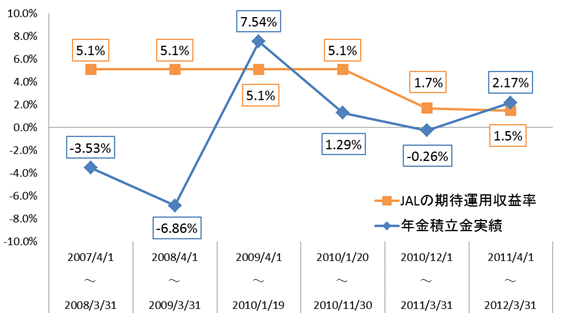 JALの期待運用収益率
このように、期待運用利回りは5.1%でした。同時期の年金積立金の実績を見ると、このような運用利回りを実現することは難しいでしょう。運用が低調に終わって、数理計算上の差異が積み上がっていったことが想像できます。
結局JALは会社更生法の適用時に一気に精算しました。その額が3030億円。2013年3月期の営業利益予想1500億円の2倍ですから、その規模の大きさが分かります。そして、従業員の削減、企業年金の利回りの引き下げなどのリストラを実施し、その結果会社更生法の適用前から基礎退職給付費用は50億円の削減、そして費用処理額は10分の1近くまで減少し、JALのV字回復の1つの要因になったのでした。
「退職金や企業年金の制度変更は非常に手が掛かるのですよ」
「会計処理だけで収まらないのですか?」
「ええ。退職金には給与の後払いという性質があります。その考えに基づくと、企業は退職者名義の資産——ここでは退職金や年金ですね——を企業が保有することになります。退職金や年金制度を変更して、年金支払額を減額するというのは、退職者の資産を減らす、財産権の侵害と捉えるのです」
「財産権の侵害……法律の世界の話のようですね」
「退職金制度の変更については幾つかの要件があり、その要件をめぐって実際に裁判も行われています。日本航空の場合は、退職金の受給者の3分の2から同意をもらう形を取りました。変更要件の1つの『経営の悪化』に当てはまらないリスクがあると考えたのでしょう」
「会社更生法の申請は経営の悪化ではないのですか?」
「一般的には経営の危機のはずです。ただ、経営の悪化の要件に当てはまらないと今後の訴訟リスクを抱えることになります。ただでさえ経営のさまざまなリスク——乗客数の減少や石油価格の上昇——に立ち向かわなければいけません。その中で余計な訴訟リスクを抱えることは避けたかったのでしょうね。ただし、実際に大変だったようで、OBに対して電話で説得したようですよ」
「OBということは先輩だった方ですよね。その説得は大変だ……」
消える「退職給付引当金」
これまで退職給付引当金というキーワードを元に説明してきましたが、2013年度末の決算から新たな退職給付に関する会計基準を適用することになります。
そこでの大きな変更点の1つは「隠しきれない隠れ負債」であった数理計算上の差異を貸借対照表にすぐに計上することになった点です。この数理計算上の差異は、その他包括利益に一度全額計上し、その後徐々に退職給付費用に計上するという会計処理を行います。
これは米国会計基準やIFRSがこの方法を取っていることや、数理計算上の差異のような差が貸借対照表に計上されないという問題をクリアするための改正です。
「えーっ!退職給付引当金が変わってしまうんですか!?」
「知らなかったのですか? 2012年度で最も大きな会計基準の改定なのですが。それは不勉強ですねえ。これを機に金額や業務への影響を見積もりましょう。必要なメンバーを集めて打ち合わせをセッティングしてください」
「わ、分かりました……」
「でも、退職給付引当金という名称は単体の決算上はそのまま残るのですよ。それも覚えておいてくださいね」
JALと同様に、久保田君にとっても新たなスタートになってしまったようです。
高野裕郎(たかの やすお)
事業会社経理、公認会計士試験合格者
Copyright © ITmedia, Inc. All Rights Reserved.


新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
4
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
5
「身代金を支払う」以外のランサムウェア対策は本当にあるのか?
-
6
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
7
肥大化した「SFA」の沼 4カ月でBigQuery×AppSheetの新システムを構築した方法
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
ネットワールド、ICカード認証対応のシンクライアント構築アプライアンスを販売
-
10
次世代RPA「ハイパーオートメーション」が急成長か Gartnerが予測
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
プログラミング不要で誰でも実現できる、ネットワーク運用管理の自動化とは
-
4
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
5
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
6
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
-
9
“あのファイル転送”で暗躍するノーウェアランサム
-
10
「オンプレミス回帰」せざるを得ない“合理的な理由”
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー