





















【IFRS】IFRS先行企業インタビュー【第9回】
会計ソフトのPCA、IFRSを自主適用して分かったこと
会計ソフトで知られるピー・シー・エーがIFRSを自主的に適用し、連結財務諸表を公表している。IFRS適用のノウハウを蓄積し、自社の製品開発に生かす考えだ。何に苦労して、何を感じたのか。公認会計士でもある経理部長に聞いた。
「意外に多い差異」
会計ソフトなどを開発、販売するピー・シー・エー(PCA)が6月27日、IFRSに基づく2012年3月期の連結財務諸表を公開した。同社は東証2部上場企業だが、IFRS適用は任意ではなく、自主的な開示だ。IFRSの自主適用はすでに3期目。同社の経理部 部長で、公認会計士・税理士の坂下幸之氏は「適用前はそれほど日本基準との差異はないと思っていたが作業を始めると意外に多くあることが分かった」と話した。
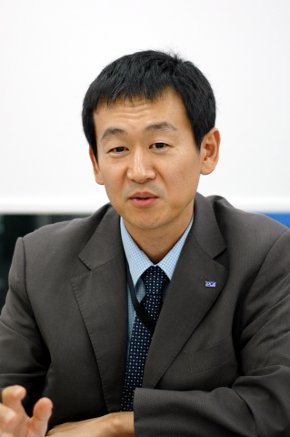 PCAの経理部 部長 坂下幸之氏
ソフトウェア会社のIFRS適用ではディーバが同様に自主適用をしている(参考記事:「IFRSを自主適用した会社の挑戦(1)」「IFRSを自主適用した会社の挑戦(2)」)。PCAの場合もIFRS適用は「会計ソフトを開発する上で、どういう影響があり、どういう機能が必要になるのかを調べる必要があり、社長の方針で決めた」という。これからIFRS適用を目指す顧客企業から頼られる立場だけに「IFRSを知らないわけにはいかない」(坂下氏)のだ。また、同社の顧客は中堅・中小企業が多く、同社も従業員305人の中堅規模の企業。「中堅・中小企業へのIFRSのインパクトも分かる」との狙いもあった。
同社がIFRSの自主適用を決めたのは2010年2月だった。上場企業であればIFRSの任意適用も可能だが、任意適用には4つの条件があり、海外市場での資金調達などを行っていない同社では任意適用は難しいと判断。自主適用を目指した。
自主適用といっても手法や進め方は任意適用と変わらない。同社は監査人にも相談したうえで同年3月にキックオフをして作業を開始。6月までに日本基準とIFRSとのギャップ分析を終えた。その後は監査人にアドバイスをもらいながらIFRS適用の会計方針を作成。2010年11月には会計マニュアルを完成させた。12月からはいよいよ2010年3月期の連結財務諸表の作業を開始。2011年3月に完成し、4月に同社のWebサイトで開示した。
次いで2011年6月には日本基準ベースの有価証券報告書と同じタイミングで2011年3月期のIFRS連結財務諸表を開示した。この際は東証での適時開示も実施した。2012年3月期についても有価証券報告書と同じタイミングで開示をした。従来、IFRS連結財務諸表はMicrosoft Excelで作成していたが、2012年3月期は同社のERPパッケージ「PCA Dream21」で主な作業を行ったという。
開発費の資産計上で差異
同社にとって日本基準との差異が大きく、金額へのインパクトも大きかったのは原価計算関係。特にソフトウェア開発では、研究開発費について、一定の要件を満たす場合開発費の資産計上が求められる。同社の2010年3月末時点での無形資産は、日本基準では9479万円だが、IFRSでは3億5306万円となる。
また、有形固定資産は減価償却方法としてIFRSでは定額法を選択。有形固定資産はIFRSで日本基準と比べて2億1335万円減少し、41億630万円となった。さらに社員向けの寮で一部を外部に貸し出している分を投資不動産として6269万円を計上した。これらによって固定資産は、2億277万円増加し、62億4294万円となった(いずれも同社のIFRS連結財務諸表から)。
従業員退職給付は2011年3月期に簡便法から原則法に変更した(参考記事:改正会計基準「退職給付会計」を理解する)。また、同社は永年勤続表彰制度を採用していてIFRSでは「潜在的な債務に当たる」と判断。長期従業員給付引当金を計上している。
2.5人で作業
収益に関しては日本基準では出荷基準を採用しているが、IFRSの自主開示では着荷基準を採った。いわゆる「みなし着荷基準」で、これまでの出荷データから地域ごとの着荷日を予測して売り上げを計上しているという。着荷基準では期を跨ぐ製品出荷の処理が煩雑になるが、影響額はそれほど大きくないという。ただ、注記については「修正が多くあった」と坂下氏は振り返った。2011年3月期のIFRS連結財務諸表では「IFRSでは着荷時に認識することとしたため、期末出荷債権のうち未着商製品に係る営業債権及び営業債務については計上しないこととしております」と注記をしている。
IFRSの連結財務諸表を3期分作成してきたPCAの経理部だが人員が豊富にいるわけではない。IFRS開示の作業に当たったのは経理部を中心に2.5人で、しかも通常業務との兼務だった。5月に決算短信を開示し、その後にIFRS開示と有価証券報告書の作成に取り掛かり、6月に同時に提出・開示した。監査法人の監査は受けていないが、坂下氏は「自主適用ながら妥当なIFRSになっていると思う」と話した。
このように苦労して適用を進めてきたIFRSだが、「正直、経理サイドからするとメリットは分からない」と打ち明ける。ただ、日本企業全体を考えると「国際的な競争の中で認めてもらうには、IFRSは避けては通れない」。坂下氏は「われわれとしては今回の経験を基に製品を強化し、海外進出するクライアントを支援したい」とPCAの狙いを話す。
特に強化したいのがDream21のIFRS対応機能だ。Dream21はすでに日本基準とIFRSの帳簿を同時に作成でき、その差異を仕訳明細レベルで確認できるなどIFRSへの対応機能を強化してきた。Dream21の対象顧客は中堅・中小企業で、IFRS適用への動きは強くは見られない。しかし、「今後、上場企業の子会社などでDream21の採用が広がることを期待している」と坂下氏は述べた。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[日本ビジネスシステムズ株式会社] 専門家が教える、Microsoft 365の「テナント統合/分離」を成功に導く秘訣 -
製品資料
[rakumo株式会社] Microsoft 365での情報埋没を防ぐ、社内ナレッジを資産化する情報ポータル活用 -
技術文書・技術解説
[NTTインテグレーション株式会社] 「耐量子計算機暗号」(PQC)に今、取り組むべき理由とは? 実現の道筋も解説 -
製品資料
[株式会社リンプレス] どうしたら非デジタル人材を「自走するDX推進者」に変えられるのか? -
製品資料
[アステリア株式会社] 既存システムをAIレディに変える「連携型モダナイゼーション」の手法とは?
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
半数がブルーカラー転向を視野に? ベテランエンジニアを追い込む“54歳の壁”
-
2
「Windows」の不要なファイルを安全に消して容量を空ける方法
-
3
PHP脆弱性「PHP2Shell」で2260万件に影響 情シスの緊急チェックリスト
-
4
生成AIが普及しても「技術書」を手放せないエンジニアの本音
-
5
IBM iのブラックボックス化を打破 資産継承と進化を実現する「IBM Bob」の実力
-
6
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
7
「Microsoft 365」が乗っ取られる MFAを破る“本物の画面”の恐怖
-
8
OpenAIやAnthropicでさえ制御不能 2026年夏「3大サイバー攻撃」の衝撃
-
9
「アップグレードできないJava」をどう守る IBMとRed HatがAIで400件超修正
-
10
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
ホワイトペーパーランキング PR
-
1
AI駆動攻撃にどう対抗する? 超速の攻撃からエンドポイントを保護する方法
-
2
最速72分でデータが流出? 最新の脅威トレンドや侵入手法から分かった防衛策
-
3
2026年のサイバーセキュリティには何が必要か? 最新データに学ぶ傾向と対策
-
4
経験豊富な即戦力人材に直接アプローチできる、「攻めの採用」への転換術
-
5
「IT史に名を残すシステム障害」8選
-
6
SASE選定は「見極め力」で大きな差――本当に必要な製品を選ぶための6つの視点
-
7
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
8
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
9
AI駆動開発のスピードと安全性を両立 「品質・セキュリティ管理」の実践ガイド
-
10
「標的型攻撃メール」事例・サンプル集
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー