




















【IFRS】IFRS先行企業インタビュー【4】
伊藤忠商事に聞く、固定資産管理とIFRSプロジェクト
資産除去債務への対応を目的に大手商社の伊藤忠商事が固定資産管理システムを刷新した。選んだのは「COMPANY Assets Management」。製品選択の理由と早期適用を予定しているIFRSプロジェクトについて聞いた。
66739
大手商社の伊藤忠商事が固定資産管理システムを刷新した。刷新の狙いは2011年3月期に適用が始まった資産除去債務への対応と、将来のIFRS(国際財務報告基準、国際会計基準)への対応だ。同社の経理部 経理企画室長 松井紀雄氏と、経理企画室 曽我邦尚氏に聞いた。
IFRSの将来の改訂に備える
同社は米国会計基準で連結財務諸表を開示しているため、米国会計基準ベースの資産除去債務には既に対応している。今回の刷新の対象は単体における日本基準ベースの資産除去債務だ。財務会計システムとしてSAPを利用している同社はこれまで、固定資産管理システムとしてあるベンダーのパッケージ製品を採用していた。しかし、この製品では資産除去債務に対応するためにバージョンアップと改修が必要なことが分かった。当然、コストが掛かる(参考記事:4ステップで進める資産除去債務への対応)。
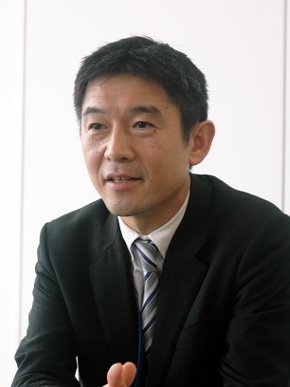 伊藤忠商事の経理部 経理企画室長 松井紀雄氏
何よりも松井氏が懸念したのが、資産除去債務対応だけではなく、「IFRSの基準そのものが今も変化中で、これからも変わっていく。現行の基準には対応できても、将来的にその基準が変わる可能性がある」ということだ。IFRSはムービングターゲットといわれ、頻繁に基準が変わっていく。それはビジネスの新しい要請に対応するためだが、対応する企業にとってはその都度、追加のシステム改修が必要になることを意味する。現行の固定資産管理システムでは改修のたびにコストが掛かってしまうのだ。
伊藤忠商事が採用したのはワークスアプリケーションズの資産管理システム「COMPANY Assets Management」だった。COMPANYは資産除去債務に対応するのはもちろん、IFRSの改正などで必要となる機能を年間保守料の範囲内で無償提供する方針を取っている。伊藤忠商事にとってはIFRSの固定資産関係の改訂が将来あっても、その対応コストが予測できる(参考記事:「COMPANYシリーズ」を貫く“本来のパッケージ”という開発思想)。
IFRS自体の改訂に加えて拡張性も固定資産管理システム選定のポイントになった。「IFRSだとグループ会社を含めた連結ベースでの簿価管理が問われる。単純に親会社単体だけの固定資産の期首期末残高、期中の増減などを管理するのではなくて、グループ会社も含めて簿価を管理していく手段があれば有効だと考えた」。この観点からも固定資産管理システムを評価し、COMPANYに比較優位性があると判断した。
約半年の導入期間を経て2011年4月に稼働したCOMPANYの固定資産管理システムの対象は、現在は本社だけ。今後は子会社の業種や業態、規模などを検討しながらグループに固定資産管理システムを広げていく考えだ。
問われる企業の“説得力”
日本企業がIFRSを適用する場合、固定資産関係の対応はネックの1つになっている。日本企業は税法ベースの固定資産管理を行っているケースが多く、耐用年数や減価償却方法などでIFRSと隔たりが大きいからだ。IFRSでは公正価値やコンポーネントアカウンティング、減損の戻し入れなど日本基準にはなかった考え方も出てくる(参考記事:財政状態計算書(1):固定資産管理の影響)。
IFRSの減価償却は、日本基準で多い定率法ではなく、定額法での処理が多いといわれる。しかし、実際はIFRSは定率法を否定していない。松井氏は「個人的な考えでは、合理的な資産そのもの費消パターンを表す減価償却の方法であり、耐用期間が説明できるのであれば、現行の方式であっても構わないと思う」と指摘する。
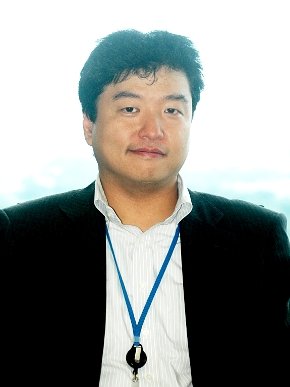 伊藤忠商事の経理部 経理企画室 曽我邦尚氏
その上で「税法基準を認めてほしいという言い方ではなくて、この資産のこういう特性や陳腐化を考えて、こういう耐用年数や方法で処理していると客観合理性を持って説明できるのであれば、何ら臆することなく、監査人と協議をして、(減価償却方法について)合意を得ていけばいいと思う」と話す。実際、これまでIFRSを任意適用した日本企業では、住友商事が有形固定資産について定率法を使い続けている。原則主義のIFRSでは企業が外部に対して自らの判断を説明する能力が問われる。企業が主体性を持つことができるともいえるだろう(参考記事:現在進行中! 住友商事と東芝のIFRS適用を見る)。
遅らせるという選択肢はない
伊藤忠商事は早ければ2014年3月期にIFRSを任意適用する考えだ。金融庁の自見庄三郎担当大臣の強制適用延期の発言以来、国内ではIFRS適用について不透明感が増している。しかし「プロジェクトは今回の一連の動きの影響を受けずに進めている」と松井氏は語る。また、個人的な考えとして同氏は「いったんプロジェクトの旗を下げるともう一度上げるのは、力がいる。今こうやって動いているプロジェクトをそのまま保っていくのが大事だと思っている」と話した。他の大手商社も伊藤忠商事と同様のスケジュールでIFRS適用を目指しているといわれ、「伊藤忠商事にとって遅らせるという選択肢はほとんどない」(松井氏)。
伊藤忠商事は世界中に展開し、子会社・関連会社は国内で159社、海外で234社というグローバル企業だ。松井氏は「良しあしは別にしてIFRSはグローバルスタンダードの代名詞」とした上で、「われわれが目指すのは世界企業。グローバル企業として今後も生き残りをかけてチャレンジをしていくのであれば、伊藤忠商事がIFRSを導入しない、あるいは導入しなくてもいいという選択肢は極めて考えにくい」と強調する。「いつかどこかでIFRSを適用しないといけないのであれば、既に導入の準備を進めているので、この波に乗って行くのが望ましい」
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
4
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
5
「身代金を支払う」以外のランサムウェア対策は本当にあるのか?
-
6
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
7
肥大化した「SFA」の沼 4カ月でBigQuery×AppSheetの新システムを構築した方法
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
ネットワールド、ICカード認証対応のシンクライアント構築アプライアンスを販売
-
10
次世代RPA「ハイパーオートメーション」が急成長か Gartnerが予測
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
プログラミング不要で誰でも実現できる、ネットワーク運用管理の自動化とは
-
4
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
5
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
6
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
-
9
“あのファイル転送”で暗躍するノーウェアランサム
-
10
「オンプレミス回帰」せざるを得ない“合理的な理由”
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー