





















【IFRS】金融庁 企業会計審議会総会・企画調整部会 合同会議
意見の溝埋まらず審議継続へ、IFRS議論「中間的論点整理」公表
「いくつかの論点について委員の意見に、なおかなりの隔たりがあり、最終的な結論が出ているわけではなく、さらに審議を継続する必要がある」と記載。
金融庁の企業会計審議会総会・企画調整部会の合同会議が6月14日に開催された。約1年に及ぶ議論を経て「中間的論点整理」(案)が今回は示された。しかし、「いくつかの論点について委員の意見に、なおかなりの隔たりがあり、最終的な結論が出ているわけではなく、さらに審議を継続する必要がある」としている(参考記事:「IFRS任意適用の拡大を進める」、自見前金融相が退任会見で発言)。
中間的論点整理では、「今後とも、国際的な情勢等を踏まえ、会計基準の国際的な調和に向けた努力を継続していく必要がある」と指摘。そのうえで「わが国会計基準のあり方を踏まえた主体的コンバージェンス、任意適用の積み上げを図りつつ、国際会計基準の適用のあり方について、その目的やわが国の経済や制度などにもたらす影響を十分に勘案し、最もふさわしい対応を検討すべきである」と説明している。
アジェンダ・コンサルテーションを参考に
個別の論点では、IFRSの適用について「IFRSのどの基準・考え方がわが国にとって受け入れ可能であり、どの基準・考え方は難しいかを整理することが必要」としている。採用するIFRSの基準は2011年11月に提出したIASBのアジェンダ・コンサルテーションの意見内容を参考にすべきとした。
アジェンダ・コンサルテーションで提出した意見の骨子は以下。
- 今後3年間は新規の基準開発よりも、既存のIFRSの維持管理に重点を置く
- 当期純利益を概念フレームワーク等で定義づけるべき。リサイクリングは必要
- 公正価値測定の適用範囲を見直すべき
- 開発費の資産計上、のれんの非償却、機能通貨の決定に問題がないか適用後レビューをすべき
- 固定資産の減損の戻し入れには理論上、実務上の懸念がある
また、中間的論点整理では、IFRS適用に関して、「投資する際の利便等を踏まえ、市場開設者において、IFRSを適用する市場と日本基準を適用する市場とを区分することについて検討してほしいとの要望が聞かれた」との記述もあった。
IFRSの強制適用の是非については合同会議で委員から意見が相次いだ。三菱電機 常任顧問の佐藤行弘氏は「米国の動向を注視、分析し、本音を見極める必要がある。少なくとも米国の方針が出る前に日本が決める必要はない」と指摘。そのうえで「強制適用は事実上困難。任意適用を拡大するのが適当」と述べた。
住友商事 特別顧問で、IFRS財団評議会の評議員を務める島崎憲明氏は「日本は資本市場の制度として会計基準をどう扱うのか、国際的に日本の意見をどう通していくのか。この2点についてもっと議論が必要。これまでの議論でいいじゃないかというのは早計だ」と指摘した。
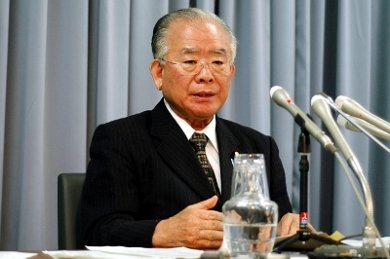 金融庁担当大臣に新たに就任した松下忠洋氏があいさつ。「皆さんと一緒に取り組んでいきたい」などと述べた。
ピュアなIFRS任意適用の評価
中間的論点整理はIFRSの任意適用に関して「現行制度の下で、IFRS適用の実例を積み上げるとともに、その中で、どのような点が具体的にメリット・デメリットとなるのかを十分に把握し、それに対応するための取り組みを検討・実行していくべき」と指摘。また、日本がすでに「ピュアなIFRSの任意適用を認めている」ことを対外的にも積極的に発信していくことが重要とした。
この項目も委員の意見は割れた。専門委員の東京大学大学院教授 大日方隆氏は「ピュアなIFRSを任意適用していることを積極的に発信していいのか。カーブアウトは検討しないのか。(IFRSの修正について)アジェンダ・コンサルテーションで意見を出したのにピュアなIFRSを適用していることを発信するのは矛盾する」と話した。
対して、IFRS財団評議会の副議長 藤沼亜起氏は、ピュアなIFRSを任意適用していることを発信していくという中間的論点整理の記述を「このセンテンスは適当だと思う」と話した。「IFRS財団の次の10年の計画ではIFRSが世界で適正に(カーブアウトされずに)適用されていくことを目指すのが主眼。このセンテンスのポイントは、カーブアウトしないピュアな会計基準を作って適用していくという姿勢を示すことだ」。
不透明な今後の議論
中間的論点整理はまた、IFRSの単体財務諸表への適用に関して「いわゆる連単分離が許容されることが現実的」と指摘。非上場の中小企業に関しては「IFRSの影響を受けないようにするというこれまでの方針を維持することが適当」とした。
合同会議では今後、今回発言しなかった委員からの意見をメールなどで募る。その取りまとめと今後の会議の設定は部会長の安藤英義氏と金融庁事務局が検討するとしている。米国の動向が「正直分からない」(金融庁)中で、企業会計審議会でIFRS適用の方向性についての最終報告を早急に出すのは難しいだろう。例年通りなら7月にも金融庁の人事異動があり議論が止まることや、国会の審議によっては解散・総選挙も考えられることから、今後の議論の行方は不透明だ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[富士フイルムビジネスイノベーション株式会社] データ入力業務のDXを実現 工数削減や業務品質向上に効くアプローチとは? -
製品資料
[日本ヒューレット・パッカード合同会社] AI活用で競争力を高める「最適にデザインされたAI基盤」の在り方とは? -
製品資料
[日本ヒューレット・パッカード合同会社] 「人がAIを使う時代」の次は―― “AI Ready”なIT環境が切り開く新たなAI時代 -
製品レビュー
[MNTSQ株式会社] 法務部門のための「AI導入」ロードマップ -
技術文書・技術解説
[SAPジャパン株式会社] 人手だけでは守り切れない、AI時代のERPを守る「仕組み」とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
Microsoft 365統一で「SharePoint」が1日2TB増 富士フイルムはどう管理した?
-
2
「企業内サーバ環境の利用実態」に関するアンケート
-
3
「AI活用を前提とした業務PCへの移行」に関するアンケート
-
4
「社用車」に関するアンケート
-
5
メインフレームが“オワコン”ではなく「若手にとって魅力的」なのはなぜか?
-
6
迫る“データセンターの危機” 「液冷」への移行は避けられないのか?
-
7
「最新のセキュリティ脅威とオープンソースの対策状況」に関するアンケート
-
8
IBM iのブラックボックス化を打破 資産継承と進化を実現する「IBM Bob」の実力
-
9
AWS、Azure、GCPの「クラウドストレージ」を比較する3つのポイント
-
10
「収入ゼロの恐怖」におびえながらも正社員に戻らない? フリーランスのリアル
ホワイトペーパーランキング PR
-
1
本当に使える「会議翻訳ツール」を見極める4つの選定基準
-
2
「IT史に名を残すシステム障害」8選
-
3
AIが苦手な「汚いデータ」になっていない? AI投資を無駄にしないための注意点
-
4
「テスト内製化&自動化」事例集:ディー・エヌ・エーなど9社に学ぶ実践のコツ
-
5
法人向け光回線のプランはどう選ぶ? 機能面/保守体制/コストを一覧で比較
-
6
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
7
有識者が語る、中堅中小企業に求められる最新のサイバーセキュリティ対策とは
-
8
Microsoft 365での情報埋没を防ぐ、社内ナレッジを資産化する情報ポータル活用
-
9
進化が遅れる「電話」をアップデート、AIを搭載した次世代の通話機能とは?
-
10
ランサムウェア攻撃“究極の対策”はこれだ
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー