




















【IFRS】確定決算主義、包括利益が議論に
IFRS議論する金融庁審議会が開催、委員の関心は?
「経済活動に資する会計の在り方」をテーマに委員で議論された。
IFRS(国際財務報告基準、国際会計基準)の適用を議論する金融庁の企業会計審議会総会・企画調整部会合同会議が2011年12月22日に開催された。今回は「経済活動に資する会計の在り方」をテーマに委員で議論された。
IFRSの適用を議論するこの合同会議が始まったのは2011年6月30日。金融庁によると、8月に示された11項目に沿って議論を進めていて、今回はそのうちの3項目めである「経済活動に資する会計の在り方」が議論された(参考リンク:金融庁の資料PDF)。残りは8項目あり、1回の合同会議で1テーマずつ議論する場合、これから8回の合同会議を開く必要がある。月に1回の頻度で会議をしたとしても終わるのは8カ月後。合同会議では議論を効率的に進めるよう求める委員の意見もあったが、金融庁は「絶対に2012年に結論を出さないといけないわけではない」としている。
今回の合同会議では「確定決算主義」「包括利益」など日本の会計基準やIFRSを巡って論議になるテーマが浮上した。確定決算主義については、委員の河崎照行氏(甲南大学会計大学院長)が「確定決算主義は日本の文化。しっかりと守っていくべき」と強調。その上で「上場会社でも確定決算主義と切り離して考えることはできない」と指摘した。IFRSをフルアドプションした韓国では、税務の申告調整が複雑になったといい、「税制抜きにIFRSの議論はできないことを実感している」という。
また、大武健一郎氏(TKC全国会会長、元国税庁長官)は、「中堅・中小企業(の会計)は完全に確定決算主義でできあがっている」として、確定決算主義をなくせば「申告調整が大変なことになる。実務上極めて困難だ」と話した。「確定決算主義には上場企業もかなり影響を受けている。これを無視した会計は極めて難しい」。
委員の逢見直人氏(日本労働組合総連合会 特別専門委員、金融庁参与)も「確定決算主義は日本の経済社会に完全に定着していて、今後も維持すべき。特に中堅企業、小規模な企業では税務=会計であり、十分な配慮が必要だ」した。
前回の合同会議では、IFRSの適用について連結と単体の財務諸表を分離する方向で議論が進んだ。仮に連単分離でのIFRS適用が実現した場合は、日本基準ベースの単体財務諸表は確定決算主義の影響を受けるが、IFRSを適用した連結財務諸表への影響は限定的になる可能性が高い。委員の八木和則氏(横河電機 顧問)は「(確定決算主義については)あまり議論をしなくてもいいと思っている」と話した。
また、委員の八田進二氏(青山学院大学大学院教授)もオリンパスの巨額粉飾などに触れ、「日本として国際社会に対してどういう会計の姿を示していくのかが、この審議会には求められている。いまだに確定決算主義でなければならないという議論がまかり通るのであれば、厳しい言い方をすると日本は国際社会で信頼される会計制度を維持できなくなるのではないか」と述べた。
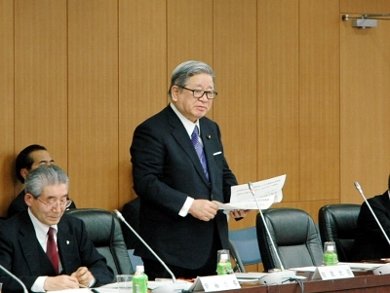 合同会議であいさつした金融庁の自見庄三郎担当大臣。オリンパスの粉飾について「基本的な再発防止については形式だけにとらわれず、真に実行性のある方策について検討する必要がある」と話した。
包括利益で労働者が意欲をなくす
包括利益について、逢見氏は労働者の権利保護の立場から、「(その他包括利益によって将来の損益が含まれる)包括利益で利益を決めるということになると、労使の努力が適切に(給与、賞与に)反映されず、労働者は生産性向上の意欲を失いかねない」と指摘した。大武氏も「包括利益という概念は製造業にはなじまない。日本は人口減少になり、地方都市の工場立地地域の資産価値が下がっていく。その資産価値が包括利益として反映されると、日本国内の工場立地は厳しくなる。工場立地ができなくなるような会計を本当に取ることがいいのか」と話した。
日本からIASBに対して提案
包括利益も含めてIFRSが完全な会計基準でないことは多くの人が指摘していることだ。そのためIASB(国際会計基準審議会)は今後のIFRS開発の方向性について各国から意見を募集する「アジェンダ協議 2011」を実施した。日本のASBJ(企業会計基準委員会)は11月30日付で国内の意見を集約したコメントを提出した。このコメントでは、「今後3年間は既存のIFRSの維持管理に重点を置くべき」と提言。その上で、個別の論点として以下を取り上げて、開発や考え方の方向性を提案した。この提案については多くの委員が賛意を示した。
- OCIとリサイクリング
- 公正価値測定の適用範囲
- 開発費の資産計上
- のれんの非償却
- 固定資産の減損の戻し入れ
- 機能通貨
合同会議ではSEC(米国証券取引委員会)が2011年11月以降に公表した文書についても金融庁から説明があった。1つは米国会計基準とIFRSを比較した文書、IFRS適用状況を分析した文書について。もう1つはSECの主任会計士、クローカー氏による講演文書で、米国のIFRS適用に関する最終報告書の公表が2011年中に行えず、2~3カ月延期するという内容についてだった。金融庁の企業開示課長 栗田照久氏は「個人的には、IFRSをincorporateする可能性が潜在的にあると考えている」というクローカー氏の発言を紹介した。
次回の合同会議では、2011年11月末から12月にかけて行われた欧州、北米、アジア視察の報告などが行われる予定だ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー