




















【IFRS】米国決定後に急いで決める?
日本のIFRS決定は2013年末以降か、元IASB理事が明かす今後の論点
日本のIFRS適用への判断は「米国が決めたら4カ月以内に決めるという声も聞こえてくる」という。
国際会計基準審議会(IASB)の元理事であずさ監査法人のパートナーを務める山田辰己氏が10月24日、ワークスアプリケーションズのイベントで講演し、米国証券取引委員会(SEC)のIFRS適用への判断について「多くの不確定要素がある」としながらも「意思決定は2013年末ではないか」と話した。日本は米国の決定を受けて何らかの判断をすると見られていて、その場合、日本のIFRS適用への判断は2013年末以降になる可能性がある。「米国が決めたら4カ月以内に決めるという声も聞こえてくる」(同氏、参考記事:金融庁のIFRS審議が再開、「米国動向の見極めを」)。
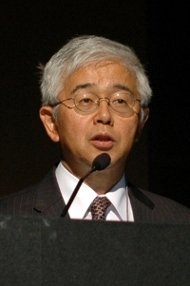 あずさ監査法人 パートナーの山田辰己氏
山田氏は「講演内容はあずさ監査法人の意見ではなく、個人としての意見」とした上で、米国のIFRS適用判断への不確定要素として、SEC委員長の去就や主任会計士の交代などを挙げた。米国財務会計基準審議会(FASB)とIASBが、米国会計基準とIFRSのコンバージェンスを目指して行ってきたMoUプロジェクトでは「見解の相違が露呈している」と指摘。「この差異は短期的には調整されない可能性がある」として、仮に米国がIFRSを採用した場合でもその会計基準の差異をどう扱うかが問題になると話した。加えてSECが7月に公表した最終スタッフレポートについては、「新規の情報はなく、ほとんど何の意味もないペーパー」とした(参考記事:「乗り越えられない障害はない」、IFRS財団がSEC報告書を分析)。
一方、IFRSの任意適用を認めている日本については「財務諸表の作成者にはIFRSの強制適用への支持は極めて少なく、任意適用が継続される可能性が高い」と指摘。ただ、IFRSへのコンバージェンスを進めてきた日本基準は「IFRSと8~9割は同じ」(山田氏)といい、「IFRSとほぼ同じ内容を持つ日本基準を上場企業のために重複して保有する合理性は乏しいのではないか」と述べた。
「既に日本基準は、のれんと開発費、年金会計という3つの論点をのぞいて、IFRSとのコンバージェンスが終わっており、IFRS導入による中小規模の上場企業への影響は限定的と想定される」
日本では金融庁の企業会計審議会がIFRS適用に関する「中間的論点整理」を7月に公表した(参考記事:意見の溝埋まらず審議継続へ、IFRS議論「中間的論点整理」公表)。IFRS適用について判断を示す内容ではないが、山田氏は「連単分離の方向性については明確にしている」と指摘した。ここでいう連単分離とは、連結財務諸表の作成基準に限ってIFRSを適用し、単体財務諸表の作成基準については日本基準を利用することを示す。山田氏は「日本基準は上場企業の個別財務諸表の作成基準として存続することは意義があり、また、非上場企業の連結財務諸表の作成基準として機能することもあり得る」と話した。
日本のIFRS適用への判断にはIASB、IFRS財団という国際団体からのプレッシャーも影響する。日本はIASB、IFRS財団に理事を派遣するなど「世界の会計基準を作る側にいる」(山田氏)。IASBのサテライトオフィスを東京に誘致できたのも日本のこれまでのIASBに対する貢献が評価され、今後の協力を期待されているからだ。
だが、企業会計審議会ではIFRSについてネガティブな議論が起きている。IFRS財団のモニタリング・ボードのレポートでは、モニタリング・ボードの常任メンバーになるには、IFRSを国内で使用することが要件となっている。国内使用の基準はまだ明確になっていないが、山田氏は「資本市場の時価総額」「採用会社数」などが基準の候補になる可能性があると指摘した(参考記事:IASB議長が来日「IFRSフルアドプションが日本のためになる」)。
既にIFRSを任意適用している企業と、今後IFRSを任意適用するとみられる企業の合計は20社程度。これに米国会計基準を適用している企業がIFRSを採用すると30社程度になる。この30社で東証一部の時価総額全体の4割程度を占めると考えられる。また、採用会社数は全上場企業3600社のうち、「どれだけいっても100社程度だろう」(山田氏)。日本の国際的な地位低下を望む声は企業会計審議会でも少ないと考えられ、今後の議論は国内使用に関する基準のクリアを意識した内容になる可能性がある。山田氏は「日本はIFRSの船に乗っているべき。その上で議論すべきだ」と話した。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー