




















【IFRS】IASB 鶯地理事が講演
IFRSの“誤った通説”にIASB理事が反論
鶯地氏は「IFRSによって選択肢が増えると企業の方には考えてほしい」と話し、IFRS適用の検討を訴えた。
会計教育研修機構(JFAEL)の大手町事務所オープンを記念したセミナーが12月7日に開催され、IASB(国際会計基準審議会)理事の鶯地隆継氏が基調講演を行った。鶯地氏はIASBの最近の活動を紹介するとともに、「IFRSによって選択肢が増えると企業の方には考えてほしい」と話し、IFRS適用の検討を訴えた。
鶯地氏は、JFAELがIFRS適用を念頭に企業の経理部門や会計士の人材育成を目的にしていることに触れ、「これから会計士としてやっていく人には、資本市場の理想像を考えてほしい」と述べた。その上でIFRSと日本基準について、「日本基準はハイクオリティだと思っているが、世界で日本基準を理解する人は多くない。企業にとっては日本基準を使うことがデメリットになる。そのデメリットを解消するのがIFRSだ。最初にIFRSを見たとき、私も違和感を覚えた。だが、逆にいうと世界の人が見ると日本基準に違和感があるといえる。そのデメリットを考えてほしい」と話した。
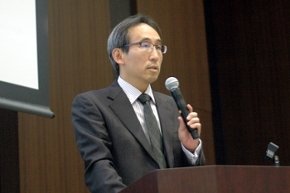 IASB理事の鶯地隆継氏 IASB理事の鶯地隆継氏
IASBは、今後どのような活動を重視するかを調査するアジェンダコンサルテーションを経て、概念フレームワークの検討再開を決めている。優先して開発するのは、「報告企業」「表示(その他の包括利益、OCIの扱いを含む)」「開示(期中報告を含む)」「財務諸表の構成要素」「測定」の5つ。IASBが主導して開発するが、各国の基準設定主体で組織するAccounting Standards Advisory Forum(ASAF)がアドバイスをする(ASBJの参考リンク)。概念フレームワークは、IASBがIFRSを開発する上でのよりどころとする概念で「大きな意味でのIFRSの一部」(鶯地氏)。この開発に各国の設定主体が関わることには「重い意味がある」と鶯地氏は話した。
2004年から始まった概念フレームワークの改訂プロジェクトは2010年にいったん中断している。アジェンダコンサルテーションを受けてIASBは外部の意見により耳を傾ける方針になっており、概念フレームワークの今後の開発でも「反省も含めてリサーチ活動が重要と考えている。今後は広範囲なリサーチをする」(鶯地氏)。11月に東京に開設したIFRS財団のアジア・オセアニア・オフィスも活用する(参考記事:IFRS財団の東京オフィスが開所、日本のIFRS適用への影響は)。
概念フレームワークの改訂は、2013年2月にはディスカッションペーパーの最初のドラフトを公開する予定で、「かなりアグレッシブな計画を立てている」(鶯地氏)という。2013年6月には票決を行い、2014年8月には公開草案を公表予定。完成は2015年9月の予定だ。
IFRSの概念フレームワーク、基準とも同時並行で改訂が進んできたため、現在は最新の項目と古い項目が併存している状態だ。「フレームワークと現在のIFRSの整合性が必ずしも取られているわけではない。そのため幾つかの誤った解釈が生じている」と鶯地氏は述べ、「誤った通説」を幾つか紹介し、反論した(参考記事:「IFRSは製造業に向かない」を元IASB理事が検証)。
通説の1つは「IASBは貸借対照表(B/S)のみを重視している」。鶯地氏は「B/Sと損益計算書(P/L)はもともと目的が異なり、一方だけで会社を正しく表すことはできない。1つの計算書が他よりも重要であるということはない」と指摘した。
また、「IASBはOCIを組み込むことにより、伝統的な損益計算書を廃止しようとしている」との通説については、「OCIについては概念的な基礎を検討する。今回のフレームワーク開発の一番の重要事項だ」と話した。OCIに関連して、IASBが当期純利益を廃止するのではとの指摘については、「IASBがかつて当期純利益を廃止した方がいいといっていた時代もある。当期純利益という1つのマジックナンバーで企業を表そうとするのが問題と考えたからだ。しかし、今はそんなことを言っているIASBの理事はいない。これからの議論が大事だ」と話した。
OCIや当期純利益と同様に、IFRSに対しての批判で言及されることが多い公正価値測定については「たった1つの指標で会社の全てを表現できるとは考えていない。そんなに単純ではない」と話した。「どういうときに、どういう測定をするのがいいのか、ガイダンスを出す予定だ」。
これらの通説と反論を紹介した上で鶯地氏は「日本の議論で注意をしないといけないのは、数年前のIFRSのイメージで今のIFRSが議論されていることだ。紹介した通説についても事実が理解されていない」と指摘した。
ASAFが重要に
この概念フレームワークの開発にアドバイスを行うのが、ASAFだ。鶯地氏は「このASAFに日本のメンバーが入るかどうかが重要だ」と話し、「ASAFの目的を考えると日本の取り組みでは不十分。任意適用は海外で資金調達をする企業向けであり、強制適用に向けての議論は行われていない」と述べた。
「上場制度の枠組みで日本は、海外から投資をしてくださいと言っている。その商品説明を世界中の人が分かる言葉で行っていない。企業は大きなハンディーを負っているのではないか。この観点でも議論をしていくことが重要だ」(鶯地氏)。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー