




















消費税改正とシステム対応【第3回】
消費税増税、システム対応の肝は「仕入税額控除」
消費税増税への対応は最終的にシステム改修などが必要になるケースが多い。ではどのような観点でシステムを確認すればいいのか。ポイントは「仕入税額控除」だ。
消費税区分の設定方法
今回は、消費税率改正に当たって会計システムを修正する際の留意点について解説する。販売や購買など、企業内の業務で発生する日々の取引は、仕訳データに変換されて一般会計システムに集められる。その際、各仕訳データには、消費税申告に必要な消費税区分が付与される。
会計システム上、個々の仕訳データに消費税区分を設定する方法は、2種類に分類できる。1つは、仕訳ごとに入力担当者が個別に消費税区分を設定する「手動設定」 、もう1つは、消費税区分の判断および設定を一般会計システムの上流にある各種サブシステムにおいて自動または自動に近い形で設定する「自動設定」である。
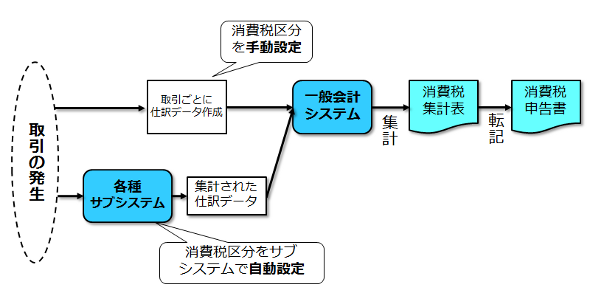 消費税区分の設定方法(手動設定と自動設定)《クリックで拡大》
例えば、販売や購買業務のように、定型的な取引が大量に発生する場合には、個別に人間が判断をするのは困難である。そこで、販売管理システムや購買管理システムにおいて、消費税区分を自動的に決定する仕組みが組み込まれる。
今回の消費税率改正に当たって消費税区分を自動設定している箇所は、ITシステムの修正が必須となり、経過措置も含めて対応しなければならない。一方、手動設定による部分は、担当者への教育によって対応することになる。
このように、消費税区分の設定方法の違いによって対応アプローチが異なる点に留意する。
今回の税率改正によって、従来、自動設定で対応していた取引を手動設定に変更することも考えられるが、通常、自動設定の対象となる取引の量は膨大なため、その修正に掛かる人的資源の用意も考慮しなければならない。
また、一般会計へのインタフェースが複数取引の集計値で行われる場合には、個別の明細データを持たない一般会計システム側での対応は不可能であり、上流の個別システム側で対応せざるを得ない。
消費税区分と仕入税額控除の関係
消費税区分に、「課税」「非課税」「不課税」といった種類があるのは、皆さんもご存じであろう。しかし、会計のパッケージシステムで用意されている消費税区分には、一般的にもっと多くの種類がある。
それは各社が使用する消費税区分が、その会社の採用する仕入税額控除の計算方法によって異なるためである。仕入税額控除とは、販売などによって預かった消費税額から、仕入れなどに掛かる消費税額を控除することであり、その計算方法は下記のように分類される。
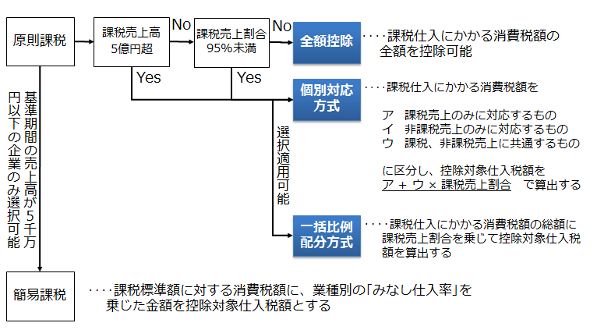 仕入税額控除の計算方法《クリックで拡大》
従来、課税売上高割合(その事業年度における総売上高に対する課税売上高の割合)が95%以上の場合、課税仕入に掛かる税額の全額を控除可能であった。
しかし、2011年の税制改正によって、課税売上高が5億円超の企業は、個別対応方式か一括比例配分方式のいずれかを選択適用しなければならなくなった。
個別対応方式では、個々の課税仕入取引を、課税売上との関係から
- ア 課税売上にのみに要するもの
- イ 非課税売上のみに要するもの
- ウ 課税、非課税売上に共通して要するもの
の3種類に分類する必要があり、これを「用途区分」という。
用途区分された課税仕入額のうち、下記の計算式で算出した額が仕入税額控除の対象になる。
- ア(課税売上対応分)+ウ(共通対応分)×課税売上割合
個別対応方式を採用する場合には、課税仕入取引を3種類に用途区分するため、それに合わせて使用する消費税区分数も増加する。
もう1つの一括比例配分方式では、その課税期間の仕入税額総額に対して課税売上割合を乗じた金額が仕入税額控除額になる。従って一括比例配分方式を採用した場合には、課税仕入を用途区分する必要はない。
会計システム修正時の留意点
今回の解説の冒頭において、消費税区分の設定には手動設定と自動設定があることを述べた。自動設定において、個々の取引を課税取引と非課税取引に区分することはイメージしやすいと思うが、個別対応方式を採用している場合の課税仕入取引については、用途区分の設定も必要になる。
さらに、税率改正時には、経過措置を考慮した上で、新旧の適切な税率を決定しなければならない。
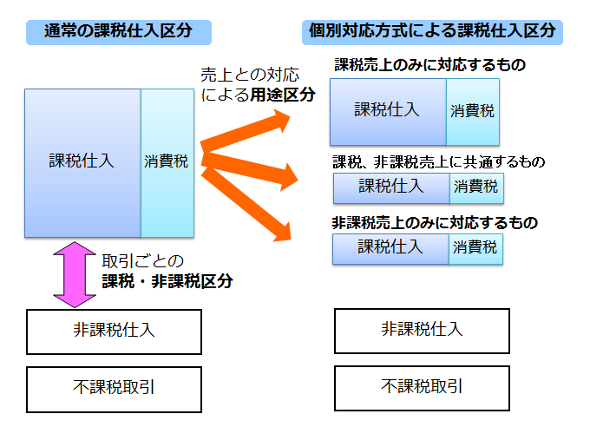 課税・非課税区分と用途区分《クリックで拡大》
なお、ここでいう課税仕入取引とは、購買管理システムが扱う商品や原材料の仕入取引だけではなく、交通費や消耗品費などの経費類も含まれるため、その影響は経費精算システムや給与システムにも及ぶ。
このように、税率改正でシステムの見直しを行うに当たっては、消費税法の基本的知識を有していることが前提になる。
今回のポイント
- 会計システムで使用される消費税区分は、各社が採用している仕入税額控除の計算方法によって異なる
- 消費税改正時のシステム修正では、消費税の自動設定部分が問題になる。特に個別対応方式を採用する場合の用途区分に注意する
岩谷誠治(いわたに せいじ)
株式会社会計意識 代表取締役 公認会計士、システム監査技術者
1994年公認会計士登録。2001年に岩谷誠治公認会計士事務所を開設。現在は、会計意識代表取締役として会計知識のビジネスへの応用を指導。日経ビジネススクール、みずほセミナー講師も務める。
著書に『儲けにつながる「会計の公式」』『国語 算数 理科 しごと』(日本経済新聞出版社)、『早い話、会計なんてこれだけですよ!』『会計の基本』(日本実業出版社)などがある。近著は『消費税改正の要点とシステム対応―経過措置の理解と業務プロセス別の対応策』(中央経済社)。
Copyright © ITmedia, Inc. All Rights Reserved.


消費税改正とシステム対応
この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
【漫画付き】ひとり情シス協会が明かす、RAG導入でしくじる企業「2つの共通点」
-
7
AI時代のITインフラ戦略とは? 販売代理店が知っておきたい最新トレンド
-
8
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
9
人間のせいでAIエージェントの生産性が上がらない
-
10
「IBM i(AS/400)はクローズドなシステム」という誤解 DXに寄与する一歩
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー