




















【IFRS】月刊IFRSフォーラム【12】
10月:NECのIFRSプロジェクトについて聞いてみた
大手企業を中心にIFRS適用のプロジェクトが始まっています。業務への影響度の強さや範囲の広さに戸惑う声が聞こえる中、大手企業はどのようにIFRS適用プロジェクトを展開しているのでしょうか。今回はNECの事例を紹介します。
ディーバが11月18日に開催したイベントで、NECの経理部 主計室長 関沢裕之氏はNECが現在行っているIFRS適用プロジェクトについて説明しました。強調したのはチーム体制の重要性。今月の月刊IFRSフォーラムは関沢氏が説明した内容を紹介しましょう。
500ページ超のグループ会計方針を策定
NECは2012年度のIFRS任意適用を目指してプロジェクトを進めています。適用時期はトップダウンで決定。2012年度に適用するには、2011年には社内の仕組みやITシステムが揃っている必要があり、実質的には作業期間は2年程度しかありません。その中で、NECは決算作業を行うチームとは異なる、IFRS適用のための専任チームを2009年11月に主計室の中に立ち上げました。メンバーは8人で、ほかにアドバイザーの監査法人、コンサルティングファームが加わっています。
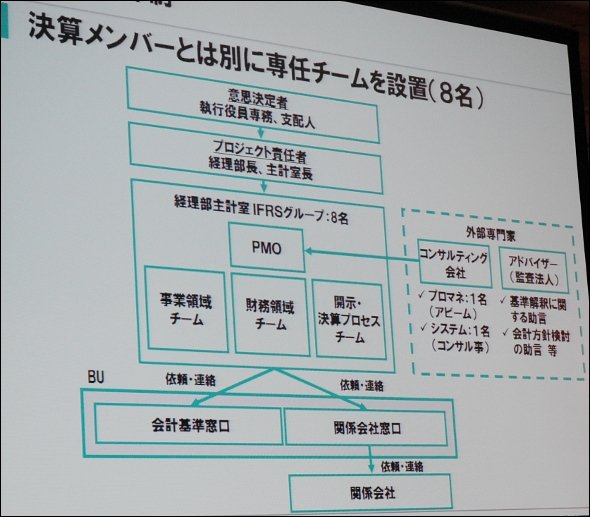 NECのIFRS適用プロジェクト体制
関沢氏は「経理部主体のチームでは決算作業などで、IFRSのプロジェクトが中断する。キーマンを集めて専任チームを作った方がいい」と話しました。主計室メンバーのほかに、適宜、グループ会社の経理担当者や窓口となる各部門の担当者を置く体制です。各部門のキーマンを引き抜くのは社内で摩擦を生むことも考えられますが、トップダウンで始まったプロジェクトだけに理解を得てチームを組織しました。
2009年中はIFRSを適用した場合の影響度分析を実施。2010年1月からは会計方針の検討を始めました。2010年2月から実際の方針策定を行い、6月に500ページ以上からなるグループの連結会計方針書が完成しました。実際のIFRS適用はこの連結会計方針書をルールブックとして対応することになります。2011年度は試行年度と位置付けていて、比較年度として実質的なIFRSベースの会計処理が始まります。
会計方針の策定では、NECではまずIFRSの全項目から自社に関係ある項目を絞り込み、会計基準の自社への影響度合いや対応の必要性、対応方法などを定めました。その際の対応の基本方針は4つでした。
基本的な対応方針
- 日本基準の現行の処理がIFRSの範囲内
- この場合は、対応を検討する必要はありません。NECの場合は購入のれんの処理などがこれに当たったということです。
- 現行の処理が重要性の観点からIFRSの範囲内
- この場合も基本は現状維持ですが、その重要性の判断については定期的に見直します。
- 日本基準の会計方針を変えることで、IFRSの範囲内と解釈可能
- 現行の会計処理を変更し、IFRSに合わせるケースです。関沢氏が挙げたのは固定資産の減価償却方法(定率法から定額法)などでした。
- 日本基準とIFRSが合致しない
- 金融商品の減損や戻入など日本基準にない会計処理、概念がIFRSにあるケースです。この場合は組替・修正仕訳などで対応するということです。
NECは短期間でIFRSを適用する必要があることから、その会計方針の策定では「負荷を可能な限り軽減する。解釈で上手く負荷を軽減できるならその方法を選ぶ。また、MoUも含めて将来の基準変更を考慮する」ことをコンセプトに進めたと言います。
影響が大きい子会社19社が対応
 NECの経理部 主計室長 関沢裕之氏
関沢氏はそのほか、IFRSプロジェクトで課題となるトピックスについて説明しました。1つのトピックはIFRSを早期適用するか、強制適用を待つかということです。早期適用はすでに行うことができますが、強制適用は2015年以降と見られます。関沢氏は強制適用のメリットについて、「強制適用を待つことで日本基準とIFRSとの差が少なくなる」「監査法人やアドバイザーも経験や事例を蓄えることができる」「人材育成の時間を取れる」などを説明しました。
一方、早期適用のメリットは、「早期にグローバルな経営基盤の構築ができること」「資本市場への情報開示の先進性アピール」などです。IFRSについてのコンサルティングサービスを展開するNECにとっては「ビジネスチャンスの拡大」という意味もあります。さらに「結局はIFRS適用しないといけないなら、早くやろうということで決めた」と話しました。
子会社の決算期の統一、子会社のIFRS対応も多くの企業が悩む問題です。NECでは決算期のずれについて「重要な取引などを修正して対応する」といいます。期ずれをしている企業はグループの中でも小規模な企業が多く、その都度の修正が可能ということです。ただ、今後は決算期を統一する方向です。
子会社のIFRS対応では、当初は重要性が高い19の子会社を選んでIFRS適用を進めています。この19社は売上高がグループ内で上位、総資産が500億円以上、金融サービスを行っていてビジネスに特徴がある、などの観点で評価し選んだということです。上場している子会社はすべてIFRS適用の対象として作業を進めています。
最終的にはすべての子会社にIFRSを適用する予定です。ただ、2012年のIFRS任意適用時に子会社にIFRS適用を求めるのは厳しいと関沢氏は考えていて、当初は日本基準などローカルの会計基準で決算処理を行ってもらい、NEC本体でIFRSに組替える予定といいます。NECはかつて米国NASDAQに上場をしていました。その際は米国会計基準(US GAAP)で同様の処理をしていました。「US GAAPの経験を生かす」(関沢氏)ことができるのです。
ただ、「US GAAPと違ってIFRSは開示項目が多い。そのためローカルでの修正が必要になる」との見通しを示しました。将来的にはグループの子会社側でもIFRSベースの総勘定元帳を持ち、日本基準などのローカル基準へはその総勘定元帳からの組み替えで対応する計画です。関沢氏は「それはそんなに遠い未来ではない」と言います。
重要性を増すプロジェクトマネジメント
ムービング・ターゲットと言われるIFRSでは改訂の動向に常に注意する必要があると言います。特に重要なのがIFRSとUS GAAPのコンバージェンスを進めているMoUの動向です。MoUによって将来のIFRSはその姿を大きく変えると見られていて、関沢氏は「頭が痛い」と言います。MoUは2011年にはそのほとんどが終了する予定ですが、会計基準に大きな変更があるとそれまでのIFRS適用の作業が振り出しに戻る可能性があるからです。NECでは「基準改訂担当者を置いて、改訂スケジュールをモニタリングしている」と関沢氏は説明しました。新しい会計基準のED(公開草案)をチェックして、影響度を分析し、いつまでにどのような対応をする必要があるかを決めるといいます。
関沢氏が強調したのは専任チーム設置などの組織対応の重要性でした。IFRS適用プロジェクトは会計処理の検討、会計方針の策定なども含めてプロジェクトマネジメントが大事になります。NECは社内のコンサルティングサービス部隊、グループのアビームコンサルティングがIFRS適用プロジェクトのチームに加わり、そのプロジェクトマネジメントを支援しています。各社ともプロジェクトマネジメントができる人材が乏しいと言われる中で、その人材をIFRS強制適用までに社内で育てるのか、それとも外部の支援を仰ぐのか、早めに決めることが大切でしょう。
10月掲載記事のランキング
それではIFRSフォーラムで10月に掲載した記事のランキングと、ニュース記事のランキングを紹介しましょう。
IFRSのフレームワークを教材に会計英語に触れる連載の2回目です。今回取り上げたのは、IFRSの特徴である「資産・負債アプローチ」。原文を読むことで資産・負債アプローチの概念が明確になります。
過去を映し出すだけではなく、将来予測も重視されるのが現代の会計です。しかし、説得力がない将来予測だと、信用されません。未使用の税務上の繰越欠損金を相殺できるだけの十分な課税所得の発生について、説得を得られなかったという事例を取り上げます。
2010年度下期に入り、IFRSプロジェクトを開始する企業がさらに増えたという印象を持っています。しかし、初めてのプロジェクトだけに難しさも伴います。記事では関連部署の巻き込み、原則主義への対応、そして経営層の支持をポイントに挙げて説明します。
IFRSでポイントとなる項目について、その会計処理、業務プロセス変更、そしてITシステムへの影響について包括的に解説する記事の3回目です。今回取り上げたのは「財務諸表の表示」で、特に包括利益計算書、財政状態計算書を解説します。
IFRSにおける「後発事象」「事業セグメント」「売却目的で保有する非流動資産および廃止事業」を解説します。それぞれ、日本基準との間にいくつかの細かな差異があります。
IFRSでポイントとなる項目について、その会計処理、業務プロセス変更、そしてITシステムへの影響について包括的に解説する記事の4回目。これまでの日本基準ではなじみがなく、IFRSで特徴的といえる「過年度遡及修正」について解説します。
ニュース記事ランキング
10月のニュース記事ランキングは以下です。3位に入った内部統制報告制度の改正については11月にも動きがありそうです。
- 1位:「PwC」が正式なブランドに、ロゴも変更
- 2位:三井住友フィナンシャルグループ、IFRSの決算書公表
- 3位:内部統制制度の簡素化で「事例集」追加、金融庁
- 4位:IASB、トゥイーディー議長の後任が決定
それではまた来月、お会いしましょう!
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
2
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
3
クラウド資格コレクターは評価されない? 年収1000万を分ける“OSの理解度”
-
4
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
5
高額な「AI PC」を一般従業員も使えたら? 費用のハードルを一気に下げる方法
-
6
「コピペ運用の限界」に直面するAI活用 7割超が“別画面”のまま使う理由は?
-
7
LLMの「過学習」、正しく説明している文章はどれ?
-
8
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
9
IT調達担当者が知るべき「IT機器 大インフレ時代の前向きな選択肢」
-
10
2035年までに1億4500万台、急拡大する「フィジカルAI」市場の勝者は誰か
ホワイトペーパーランキング PR
-
1
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
2
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
3
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
4
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
5
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
6
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
9
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
10
NTTドコモが実践したクラウド統合監視 業務量2倍でも残業削減を実現できた理由
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー