




















【IFRS】金融庁 企業会計審議会総会・企画調整部会 合同会議
意見の溝埋まらず審議継続へ、IFRS議論「中間的論点整理」公表
「いくつかの論点について委員の意見に、なおかなりの隔たりがあり、最終的な結論が出ているわけではなく、さらに審議を継続する必要がある」と記載。
金融庁の企業会計審議会総会・企画調整部会の合同会議が6月14日に開催された。約1年に及ぶ議論を経て「中間的論点整理」(案)が今回は示された。しかし、「いくつかの論点について委員の意見に、なおかなりの隔たりがあり、最終的な結論が出ているわけではなく、さらに審議を継続する必要がある」としている(参考記事:「IFRS任意適用の拡大を進める」、自見前金融相が退任会見で発言)。
中間的論点整理では、「今後とも、国際的な情勢等を踏まえ、会計基準の国際的な調和に向けた努力を継続していく必要がある」と指摘。そのうえで「わが国会計基準のあり方を踏まえた主体的コンバージェンス、任意適用の積み上げを図りつつ、国際会計基準の適用のあり方について、その目的やわが国の経済や制度などにもたらす影響を十分に勘案し、最もふさわしい対応を検討すべきである」と説明している。
アジェンダ・コンサルテーションを参考に
個別の論点では、IFRSの適用について「IFRSのどの基準・考え方がわが国にとって受け入れ可能であり、どの基準・考え方は難しいかを整理することが必要」としている。採用するIFRSの基準は2011年11月に提出したIASBのアジェンダ・コンサルテーションの意見内容を参考にすべきとした。
アジェンダ・コンサルテーションで提出した意見の骨子は以下。
- 今後3年間は新規の基準開発よりも、既存のIFRSの維持管理に重点を置く
- 当期純利益を概念フレームワーク等で定義づけるべき。リサイクリングは必要
- 公正価値測定の適用範囲を見直すべき
- 開発費の資産計上、のれんの非償却、機能通貨の決定に問題がないか適用後レビューをすべき
- 固定資産の減損の戻し入れには理論上、実務上の懸念がある
また、中間的論点整理では、IFRS適用に関して、「投資する際の利便等を踏まえ、市場開設者において、IFRSを適用する市場と日本基準を適用する市場とを区分することについて検討してほしいとの要望が聞かれた」との記述もあった。
IFRSの強制適用の是非については合同会議で委員から意見が相次いだ。三菱電機 常任顧問の佐藤行弘氏は「米国の動向を注視、分析し、本音を見極める必要がある。少なくとも米国の方針が出る前に日本が決める必要はない」と指摘。そのうえで「強制適用は事実上困難。任意適用を拡大するのが適当」と述べた。
住友商事 特別顧問で、IFRS財団評議会の評議員を務める島崎憲明氏は「日本は資本市場の制度として会計基準をどう扱うのか、国際的に日本の意見をどう通していくのか。この2点についてもっと議論が必要。これまでの議論でいいじゃないかというのは早計だ」と指摘した。
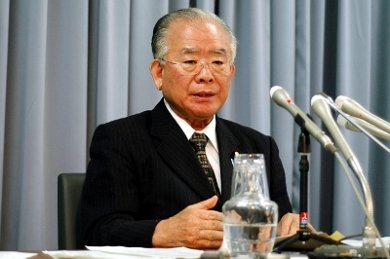 金融庁担当大臣に新たに就任した松下忠洋氏があいさつ。「皆さんと一緒に取り組んでいきたい」などと述べた。
ピュアなIFRS任意適用の評価
中間的論点整理はIFRSの任意適用に関して「現行制度の下で、IFRS適用の実例を積み上げるとともに、その中で、どのような点が具体的にメリット・デメリットとなるのかを十分に把握し、それに対応するための取り組みを検討・実行していくべき」と指摘。また、日本がすでに「ピュアなIFRSの任意適用を認めている」ことを対外的にも積極的に発信していくことが重要とした。
この項目も委員の意見は割れた。専門委員の東京大学大学院教授 大日方隆氏は「ピュアなIFRSを任意適用していることを積極的に発信していいのか。カーブアウトは検討しないのか。(IFRSの修正について)アジェンダ・コンサルテーションで意見を出したのにピュアなIFRSを適用していることを発信するのは矛盾する」と話した。
対して、IFRS財団評議会の副議長 藤沼亜起氏は、ピュアなIFRSを任意適用していることを発信していくという中間的論点整理の記述を「このセンテンスは適当だと思う」と話した。「IFRS財団の次の10年の計画ではIFRSが世界で適正に(カーブアウトされずに)適用されていくことを目指すのが主眼。このセンテンスのポイントは、カーブアウトしないピュアな会計基準を作って適用していくという姿勢を示すことだ」。
不透明な今後の議論
中間的論点整理はまた、IFRSの単体財務諸表への適用に関して「いわゆる連単分離が許容されることが現実的」と指摘。非上場の中小企業に関しては「IFRSの影響を受けないようにするというこれまでの方針を維持することが適当」とした。
合同会議では今後、今回発言しなかった委員からの意見をメールなどで募る。その取りまとめと今後の会議の設定は部会長の安藤英義氏と金融庁事務局が検討するとしている。米国の動向が「正直分からない」(金融庁)中で、企業会計審議会でIFRS適用の方向性についての最終報告を早急に出すのは難しいだろう。例年通りなら7月にも金融庁の人事異動があり議論が止まることや、国会の審議によっては解散・総選挙も考えられることから、今後の議論の行方は不透明だ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
2
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
3
クラウド資格コレクターは評価されない? 年収1000万を分ける“OSの理解度”
-
4
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
5
高額な「AI PC」を一般従業員も使えたら? 費用のハードルを一気に下げる方法
-
6
「コピペ運用の限界」に直面するAI活用 7割超が“別画面”のまま使う理由は?
-
7
LLMの「過学習」、正しく説明している文章はどれ?
-
8
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
9
IT調達担当者が知るべき「IT機器 大インフレ時代の前向きな選択肢」
-
10
2035年までに1億4500万台、急拡大する「フィジカルAI」市場の勝者は誰か
ホワイトペーパーランキング PR
-
1
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
2
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
3
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
4
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
5
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
6
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
9
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
10
NTTドコモが実践したクラウド統合監視 業務量2倍でも残業削減を実現できた理由
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー