




















【IFRS】IASB 鶯地理事が講演
IFRSの“誤った通説”にIASB理事が反論
鶯地氏は「IFRSによって選択肢が増えると企業の方には考えてほしい」と話し、IFRS適用の検討を訴えた。
会計教育研修機構(JFAEL)の大手町事務所オープンを記念したセミナーが12月7日に開催され、IASB(国際会計基準審議会)理事の鶯地隆継氏が基調講演を行った。鶯地氏はIASBの最近の活動を紹介するとともに、「IFRSによって選択肢が増えると企業の方には考えてほしい」と話し、IFRS適用の検討を訴えた。
鶯地氏は、JFAELがIFRS適用を念頭に企業の経理部門や会計士の人材育成を目的にしていることに触れ、「これから会計士としてやっていく人には、資本市場の理想像を考えてほしい」と述べた。その上でIFRSと日本基準について、「日本基準はハイクオリティだと思っているが、世界で日本基準を理解する人は多くない。企業にとっては日本基準を使うことがデメリットになる。そのデメリットを解消するのがIFRSだ。最初にIFRSを見たとき、私も違和感を覚えた。だが、逆にいうと世界の人が見ると日本基準に違和感があるといえる。そのデメリットを考えてほしい」と話した。
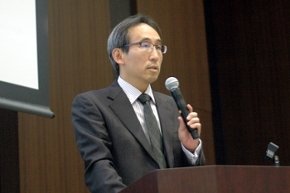 IASB理事の鶯地隆継氏 IASB理事の鶯地隆継氏
IASBは、今後どのような活動を重視するかを調査するアジェンダコンサルテーションを経て、概念フレームワークの検討再開を決めている。優先して開発するのは、「報告企業」「表示(その他の包括利益、OCIの扱いを含む)」「開示(期中報告を含む)」「財務諸表の構成要素」「測定」の5つ。IASBが主導して開発するが、各国の基準設定主体で組織するAccounting Standards Advisory Forum(ASAF)がアドバイスをする(ASBJの参考リンク)。概念フレームワークは、IASBがIFRSを開発する上でのよりどころとする概念で「大きな意味でのIFRSの一部」(鶯地氏)。この開発に各国の設定主体が関わることには「重い意味がある」と鶯地氏は話した。
2004年から始まった概念フレームワークの改訂プロジェクトは2010年にいったん中断している。アジェンダコンサルテーションを受けてIASBは外部の意見により耳を傾ける方針になっており、概念フレームワークの今後の開発でも「反省も含めてリサーチ活動が重要と考えている。今後は広範囲なリサーチをする」(鶯地氏)。11月に東京に開設したIFRS財団のアジア・オセアニア・オフィスも活用する(参考記事:IFRS財団の東京オフィスが開所、日本のIFRS適用への影響は)。
概念フレームワークの改訂は、2013年2月にはディスカッションペーパーの最初のドラフトを公開する予定で、「かなりアグレッシブな計画を立てている」(鶯地氏)という。2013年6月には票決を行い、2014年8月には公開草案を公表予定。完成は2015年9月の予定だ。
IFRSの概念フレームワーク、基準とも同時並行で改訂が進んできたため、現在は最新の項目と古い項目が併存している状態だ。「フレームワークと現在のIFRSの整合性が必ずしも取られているわけではない。そのため幾つかの誤った解釈が生じている」と鶯地氏は述べ、「誤った通説」を幾つか紹介し、反論した(参考記事:「IFRSは製造業に向かない」を元IASB理事が検証)。
通説の1つは「IASBは貸借対照表(B/S)のみを重視している」。鶯地氏は「B/Sと損益計算書(P/L)はもともと目的が異なり、一方だけで会社を正しく表すことはできない。1つの計算書が他よりも重要であるということはない」と指摘した。
また、「IASBはOCIを組み込むことにより、伝統的な損益計算書を廃止しようとしている」との通説については、「OCIについては概念的な基礎を検討する。今回のフレームワーク開発の一番の重要事項だ」と話した。OCIに関連して、IASBが当期純利益を廃止するのではとの指摘については、「IASBがかつて当期純利益を廃止した方がいいといっていた時代もある。当期純利益という1つのマジックナンバーで企業を表そうとするのが問題と考えたからだ。しかし、今はそんなことを言っているIASBの理事はいない。これからの議論が大事だ」と話した。
OCIや当期純利益と同様に、IFRSに対しての批判で言及されることが多い公正価値測定については「たった1つの指標で会社の全てを表現できるとは考えていない。そんなに単純ではない」と話した。「どういうときに、どういう測定をするのがいいのか、ガイダンスを出す予定だ」。
これらの通説と反論を紹介した上で鶯地氏は「日本の議論で注意をしないといけないのは、数年前のIFRSのイメージで今のIFRSが議論されていることだ。紹介した通説についても事実が理解されていない」と指摘した。
ASAFが重要に
この概念フレームワークの開発にアドバイスを行うのが、ASAFだ。鶯地氏は「このASAFに日本のメンバーが入るかどうかが重要だ」と話し、「ASAFの目的を考えると日本の取り組みでは不十分。任意適用は海外で資金調達をする企業向けであり、強制適用に向けての議論は行われていない」と述べた。
「上場制度の枠組みで日本は、海外から投資をしてくださいと言っている。その商品説明を世界中の人が分かる言葉で行っていない。企業は大きなハンディーを負っているのではないか。この観点でも議論をしていくことが重要だ」(鶯地氏)。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
2
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
3
クラウド資格コレクターは評価されない? 年収1000万を分ける“OSの理解度”
-
4
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
5
高額な「AI PC」を一般従業員も使えたら? 費用のハードルを一気に下げる方法
-
6
「コピペ運用の限界」に直面するAI活用 7割超が“別画面”のまま使う理由は?
-
7
LLMの「過学習」、正しく説明している文章はどれ?
-
8
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
9
IT調達担当者が知るべき「IT機器 大インフレ時代の前向きな選択肢」
-
10
2035年までに1億4500万台、急拡大する「フィジカルAI」市場の勝者は誰か
ホワイトペーパーランキング PR
-
1
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
2
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
3
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
4
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
5
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
6
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
9
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
10
NTTドコモが実践したクラウド統合監視 業務量2倍でも残業削減を実現できた理由
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー