




















SAPで実現するIFRS対応【第1回】
SAPユーザーがIFRS対応で考えるべきこととは?
大企業向けERPとして高いシェアを持つSAPシステムのIFRS対応を説明する。ポイントになるのは目指す経営モデルとバージョンアップのタイミングだ。SAPユーザーがIFRS対応で考えるべきこととは?
わたしがSAP製システムの導入に携わり始めて15年が過ぎた。15年前といえば、SAPのERPがR2からR3に切り替わり、日本にSAPの現地法人が創立されたころだ。当時は、まずプロジェクト開始時に、SAPの片仮名用語やERPの価値をクライアント企業の皆さんに説明し、理解してもらうことから始めた。設計時には、当時の機能上の制約もあり、事業部門や部署という組織構造をどのようにSAPのマスタで表現して業績をとらえるかに悩み、また構築時には、パフォーマンスの制約にも苦労しながらも本社に導入し、次に主要子会社1社ずつ構築・導入していく、この作業を同様に繰り返したものだった。
その後、R3側もバージョンアップを繰り返し、現在は機能面でもかなりの進化を遂げてきている。また、クラウド・コンピューティング技術に代表されるようにIT自体の処理能力も飛躍し、もはやこれまでの制約は制約でなくなり、導入の幅も大きく広がり、選択股が与えられるようになった。
では、この15年で日本企業側のSAPの導入方法や範囲に大きな変化はあっただろうか。
投資対効果の面からバージョンアップを躊躇(ちゅうちょ)し、導入前のカスタムメイドシステムの名残や初期導入時のユーザー要件、そして長年の運用の中でアドオンが散在。バージョンアップを実施して新たな機能を幾つかか得たものの、ほとんどは以前と同じ。New(新)GLという複数元帳対応したモジュールの紹介は受けたが、意味合いや使い方に関する理解が進まず、Classical(旧)GLへのバージョンアップに留めた、などのユーザー企業が多いのではないだろうか。つまり、大きくは変わっていないというのが現状である。(※GLはGeneral Ledgerの略で、総勘定元帳の意味)
しかし、わが国にとってのIFRS元年である2009年、SAPユーザー企業、およびこれからSAP製品の導入を検討する企業は、これまでにない変化が求められようとしている。以下ではこの点を解説する。
グローバル経済で日本企業に求められる経営能力
リーマンショックを機に、これまでの経済秩序は大きな変化を見せている。IT技術の進化により世界の金融市場は直結し、BRICSといった新興国が台頭、経済および世界の市場は急速に多極化へと進んでいる。世界第2位の経済大国である日本は、少子化・内需の限界を迎え、GDPでは2010年にも中国に抜かれる見通しである。こういった変化の中で、日本企業はこれまでの内需型企業も含め、大型M&Aによる海外市場への進出強化、中国をはじめとするグローバル市場への対応など、経営の比重を海外へとシフトしている。
このような変化の中で、グローバル・ビジネス運営の必須条件として、企業はグローバル全体の拠点業績の変化をタイムリーにとらえ、グループ本社からマイクロマネジメントする仕組みや、そのためのガバナンス能力が求められてくる。
日本のIFRSに関する理解状況と懸念
IFRSは多極化する市場において、投資家が会計基準の相違なく企業を評価するために必要不可欠な共通尺度である。原則主義であることは、各社が自ら投資家にアピールする方法を決定できることを意味する。またバランスシート重視であることは一過性の当期損益の変化に一喜一憂する経営から、将来の企業価値を約束する経営に変わることを促進するだろう。さらに連結に関するディスクロージャ(開示要請)は、本社中心や個社単位の経営から、グループ全体の最適経営へとかじ取りを大きく変えることを、世の中にアピールできるのである。つまり、IFRSの本質は経営の中身を考えることにあり、それをなくしては何も始まらないのである。
一方で、日本企業のIFRS検討はまだ初期段階にある。そのため、現在の経理情報をどのようにIFRSに加工するか、どこまでの情報を保持し開示することが可能かなど、開示方法の議論と、収益や資産の認識・測定といった経理テクニックにとどまってはいないだろうか。また、企業会計基準委員会(ASBJ)や金融庁からのアナウンス待ち、他社の動向を見てから考えるという受け身の姿勢で足踏みをしている企業も多いのではないだろうか。
わたしの懸念は、日本企業が上記で述べたIFRSの本質に気付かずに、開示や経理テクニック論に終始したまま、ITシステムの改修などのシステム対応を始めてしまうことである。IFRSの本質を理解できれば、強制適用までの間にしなければならないことが、山積みになっていることに気付くだろう。
これからの経営のあり方を考え、オペレーション・モデルを再検討して勘定科目をはじめとするグループ内の情報構造を見直す、マスタ/データの共通化、組織変更、ITシステム再構築を検討するなど、それなりの時間が必要となることばかりである。開示や認識・測定の方法は、会計士や業界団体が教えてくれるが、経営のあり方は誰かが教えてはくれる訳でもなく、各社が自ら考えなくてはならない事である。数年後、気が付いた時にはグローバル競争の中で自社だけ取り残されていた、となってはならない。
バージョンアップとの関係
現在、SAPが販売している複数会計対応版であるSAP ERP Central Component(ECC6.0)の以前のバージョン(V4.7=Enterprise)を導入しているーザー企業は、2013年3月の保守期限終了のタイミングで大きな判断を迫られる。理由は、現在日本におけるIFRSの強制適用は2015年3月期、もしくは2016年3月期と見込まれており、このことは比較検証年度を踏まえると、2013年4月に始まる会計年度からIFRSバランスシートを準備し、IFRSベースの転記をすべきことを示唆している。整理すると、2013年3月まではSAP ERPの旧バージョンで運用して、2013年4月からは新バージョンでの運用を開始、新バージョンはIFRSに対応したものとして構築することが理想となる。
IFRS対応コストの中で、最も大きな比重を占めるのはITシステムのコストである。費用の重複を避け、効果的に投資するためにも、SAPユーザー企業はECC6.0へのバージョンアップを考慮したIFRS対応が望まれるはずである。
なお、SAP製品という点では、バージョンアップの問題は個社単体業務や会計を担当するERP部分だけの話ではない。SAPは、連結会計システムについても従来の製品であるSAP EC-CSへの機能拡張を打ち切り、ビジネスユーザー向け製品ポートフォリオに含まれる「SAP BusinessObjects Financial Consolidation」と、「SAP BusinessObjects Business Planning and Consolidation」を新たな連結会計ならびに経営管理製品として紹介している。IFRS対応に伴う連結会計システムの刷新を考える場合、多くのIFRS対応実績とIFRSテンプレートを備え、ERPと合わせた統一IT基盤上で連単会計機能横断での構成検討が容易なこれらの新製品は、代替案の1つとして有力だ。
ERP、進化の歴史と課題対応力
日本企業が、今後このような課題への対応を考えていくうえで参考となる、欧米のグローバル・ハイパフォーマンス企業のERPの導入の形とその歴史について紹介したい。なお、この歴史の話の中でのERPという表現は、SAP製品だけでなくOracle製品も含めたERPの総論である。
1990年代の終わりごろから、米国系のグローバル・ハイパフォーマンス企業では、US-GAAP(米国会計基準)を世界統一会計ルールと位置付け、US-GAAPベースの共通の勘定科目体系、業務プロセス・機能を1つのERPシステムとして実装し、各世界拠点に導入展開を始めた。彼らの狙いは、グローバル統一のオペレーションモデルの構築による経営管理力と、ITシステムの集約による合算での構築/運用・保守コストの削減、グループシナジーの追求である。今日、これらのUS企業は、2014年3月期といわれる米国でのIFRS強制適用や、各国の動きを踏まえ、US-GAAPからIFRSへの切替作業を進めている。アクセンチュア自身もこれに属する。
次に、欧州ハイパフォーマンス企業でも、ドイツに本社を置くSAPをはじめ欧州現地法人など、米国企業と同様に従来US-GAAPによる統一を果たしている企業もあるが、総じて2005年のIFRS強制適用および、2006年ごろからのSAPやオラクルによる複数会計基準対応版ERPの出荷を機に、IFRSベースのグローバル統一オペレーションモデル構築が本格的に開始された。
一方、日本企業は、これまで本社のみのERP導入、子会社・関係会社・現地法人単位の個別導入を繰り返して来た。前述の課題認識に立ち、また欧米企業のIFRS歴史を踏まえてIFRS対応にどう取り組むべきだろうか。先行する欧米ハイパフォーマンス企業は、もはやERPを個社単位で導入するツールから、グループ全体として導入するツールととらえている。この考え方は、グループとしての経営管理/業績を重視するIFRSの考え方と共通する。
経済のスピードや投資家の求めるスピードは、数年前と比べても格段にアップしている。グローバルでの成長を目指す企業や内需型企業であっても、効率的な財務調達を考える企業は、自社の経営の中身やオペレーションモデルのあり方、IFRSを見据えたERPの導入方法を早期に検討、実行することで、欧米企業と競える経営体質へと変革を狙うべきではないだろうか(図表参照)。
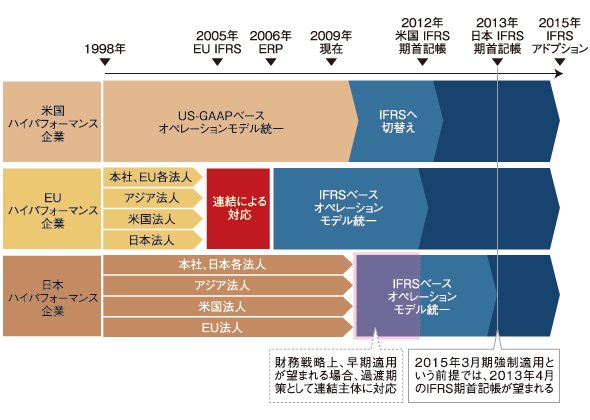 ERP利用形態の変遷。欧州や日本ではIFRS対応を機に統一が進む可能性がある(アクセンチュア資料から作成)
バージョンアップ時の着眼点
SAP製品の話に戻そう。特にSAPユーザー企業は、バージョンアップとIFRSのスケジュール上の関係だけでなく、新バージョンに乗り換えるときの中身(勘定科目/総勘定元帳などの中核となるデータ構造)を、どこまでIFRSに本格対応させるかによって、単純な「テクニカルアップグレード+IFRS機能追加方式」とするか、データ構造の見直しを伴う「再構築方式」とするか、アプローチや推進プロジェクトの形が大きく異なってくる。この点については、各社が導入しているいまのSAP ERPと、前述した欧米ハイパフォーマンス企業のERPとの質的な違いを比較すると、想像しやすい。
総勘定元帳を心臓部、会計情報の流れを血管に例えると、バージョンアップ方式による従来の日本基準ベースからIFRSベースへのオペレーションの切替は、静脈を動脈と入れ替える大手術をするようなものであり、制約やリスクは極めて高いものとなる。
その理由は、複数会計基準対応したNew GLを導入すると、総勘定元帳として、Leading Ledger(主総勘定元帳)と複数のSub Ledger(サブ総勘定元帳)とを保持することが可能となるが、IFRSに本格的対応するならば、マネジメントアプローチの観点から、社内で経営管理する業績情報をそのまま開示することが求められるからだ。これは、日々のオペレーション(伝票更新など)や経営管理をIFRSですべきことを示唆している。
具体的には、日本国内の企業にとっては、Leading LedgerをIFRSベースの総勘定元帳/勘定科目体系とし、Sub Ledgerに税務対応目的で従来の日本基準の総勘定元帳/勘定科目体系を設定すべきこと(元帳逆転)を意味する。そして、堅牢な設計構造を持つERPでは、販売(SD)/在庫管理(MM・PP)/固定資産(AA)、管理会計(CO)などのすべてのサブモジュールは、Leading Ledgerにのみ直結しており、元帳の逆転に伴い元帳の前方にある伝票処理を担う販売物流・資産管理業務から、元帳の後方にある管理会計業務のすべてに渡って会計情報流(トランザクション)の入れ替えが必要となる。
ただ、これは決して悲観的にとらえることではない。再構築方式とはいっても、既存のアドオン機能などシステム資産の継承は可能であり、引き継げる資産は引き継ぎ、IFRSという原則主義のもと、時代にあった自社の経営管理のあり方を、本社単体のみならず、グループ企業全体をスコープとして考える重要な機会となる。
そして、このような考えで構築したERPは、国内外の子会社・関係会社でも共通利用可能となり、まさしく欧米ハイパフォーマンス企業のERPの導入モデルに昇華するからだ。
最後に、Financial ConsolidationとPlanning and Consolidationという連結会計ならびに経営管理製品についても少し触れておきたい。ERPがグローバル統一のオペレーションモデル実現のツールとすれば、これらはグループ経営管理実現ツールとして、とらえることができる。つまり、“経営の中身を考えること”“グローバル本社とグローバル拠点がコラボレーションし、経営管理サイクルを回す仕組みを考えること”から、この部分への取り組みが始まる。
筆者プロフィール
鈴木大仁
IFRSチーム
システムインテグレーション&テクノロジー本部
パートナー
1989年、 アクセンチュア入社。大手消費財メーカー複数社のIFRS導入やERP再構築プロジェクトを手掛ける。そのほか、大手化学メーカー、大手食品・飲料メーカー、大手自動車会社などでERP導入プロジェクトを担当。IFRSフォーラムで「IFRS対応ITシステムの本質」を執筆
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
5
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
6
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
7
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
-
10
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー