





















消費税改正とシステム対応【第1回】
実は始まっている「消費税率アップ」の影響、対応のポイントは
2014年4月に迫る消費税の税率アップ。しかし、その「経過措置」を考えるとすぐに対応を検討しなければならない業種もある。経理部門、業務部門、IT部門が考えるべきことをまとめた。
消費税改正は2014年4月がスタートなのか?
社会保障と税の一体改革法案の成立により、2段階の消費税率引き上げが予定されている。そのスケジュールは2014年4月1日(以降、施行日)に現行税率の5%を8%に、さらに1年半後の2015年10月1日に10%に引き上げるというものである。ここまではどなたも既にご存じだろう。だが2014年4月までに業務の対応やシステム対応を終わらせればよいと思っている人は注意していただきたい。「経過措置」を考える必要があるのだ。
税率改正における原則的な考え方は、施行日前の取引については従来の税率を適用、施行日以後の取引については新税率を適用するということだ。しかし、商取引の形態からこの原則の適用が困難な業種が存在するため、こうした業種で発生する取引については税率の適用を遅らせる経過措置が別途設けられている。
今回の消費税率の改正は2014年4月1日だが、税率改正に合わせて設けられた経過措置の中には、施行日の半年前の2013年10月1日(以降、指定日)を基準として税率の適用を判断するものがある。
例えばマンションなどの請負契約で指定日前に契約したものについては、税率改正後の引き渡し物件についても改正前の旧税率5%が適用される。そのためマンションの販売会社などであれば、2013年10月1日前に販売した物件について2014年4月以降も旧税率の5%が適用されるように適切に管理する必要がある。「2014年4月になったから税率を単に8%にすればいい」というわけではなく、個別の対応が必要になるのだ。
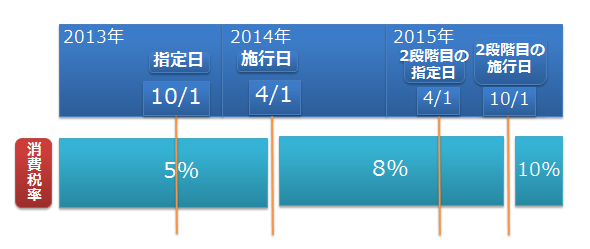 税制改正のスケジュール
この経過措置を考慮すれば、税率改正の影響は2014年4月ではなく、今年の2013年10月から生じるといえるだろう。
税率改正による駆け込み需要の発生
では、その経過措置が企業経営にどのような影響を与えるかを考えてみよう。1つのポイントは駆け込み需要への対応だ。
1989年の消費税導入以降、消費税率が変更されたのは、1997年の3%から5%への引き上げの一度だけ。今回は17年ぶりの改正になる。当時を覚えている人もいるかと思うが、税率改正時には高額な耐久消費財(家具や自動車など)を中心に駆け込み需要が生じる。従って企業は急激な需要変動に対応できる体制を整える必要がある。
需要変動は実際に税率がアップする施行日直前だけではなく、経過措置の対象サービスについては、指定日である2013年10月1日直前にも発生する。企業は自社の商品やサービスの需要変動が経過措置によってどの時点で生じるかについて事前に調査し、影響を理解することが求められる。
価格戦略の見直し
経過措置以外では、価格戦略への影響を考える必要がある。1997年の3%から5%への税率改正と今回の税率改正における最大の違いは、総額表示導入後、初めての税率アップという点だ。
消費税導入当初は、商品の本体価格と消費税を区分して表示する税抜表示が行われていたが、2004年4月1日から消費者向けの価格表示については消費税額を含んだ総額表示が強制された。総額表示が義務化された2004年においては消費税率が5%のまま据え置かれていたため、理論的には総額表示義務化は経済活動に影響を与えないはずであった。しかし実際の結果は違った。
小売価格を決める際には、割安感を出すために980円や1980円のように端数の生じる価格設定が行われるのが一般的であり、これを端数価格と呼ぶ。税抜本体価格が980円の商品を総額表示にした場合、5%の消費税分49円を加えた1029円が本来の価格になるはずであるが、大手小売業は総額ベースで端数価格の980円を維持する値決め、つまり5%分の実質的な値下げを行って需要を喚起したのである。
その結果、総額表示導入から9年を経た現在、小売店の値札のほとんどは消費税額の5%分を吸収した後の端数価格になっている。
今回の税率改正においても同様に端数価格の問題が生じるだろう。企業は既に5%の消費税分を吸収した現状から、最終的に消費税率が10%に引き上げられた際には、さらに5%分の値下げ負担を企業努力でカバーできるかどうかを検討する必要がある。現に婦人服チェーンの「しまむら」は、消費税率が8%に引き上げられた後も税込価格を据え置く方針を既に公表している。消費税率の改正は、企業の価格戦略に大きな影響を与えることになるのだ。
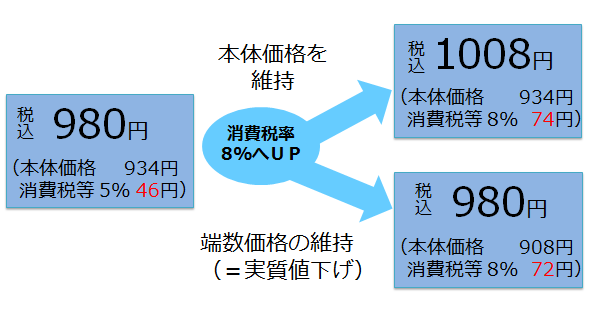 価格戦略への影響
税抜表示か税込表示か
今回の消費税率改正を円滑に進めるための特別措置法が現在、国会で審議されている。この中には総額表示義務に関する消費税法の特例が設けられている。この特例には、「消費税の円滑かつ適正な転嫁のために、表示価格が税込価格であると誤認されないための措置を講じた場合、税抜価格での表示を許容する規定」が含まれている。業種によっては、この規定を適用することで総額表示から生じる値下げ圧力を回避することも想定される。
小売価格は自社の判断のみで決められるものではなく同業他社の動向に左右される。従ってITシステムも経営環境の変化に迅速に対応できるように準備しておく必要があるだろう。そのためには消費税法の改正内容についての理解が大事だ。
次回は、税率改正時の経過措置の詳細について説明する。
今回のポイント
- 施行日(2014年4月1日)よりも、経過措置による指定日(2013年10月1日)が重要な業種がある
- 総額表示の下での税率改正は企業の価格戦略に影響を与える
岩谷誠治(いわたに せいじ)
株式会社会計意識 代表取締役 公認会計士、システム監査技術者
1994年公認会計士登録。2001年に岩谷誠治公認会計士事務所を開設。現在は、会計意識代表取締役として会計知識のビジネスへの応用を指導。日経ビジネススクール、みずほセミナー講師も務める。
著書に『儲けにつながる「会計の公式」』『国語 算数 理科 しごと』(日本経済新聞出版社)、『早い話、会計なんてこれだけですよ!』『会計の基本』(日本実業出版社)などがある。
Copyright © ITmedia, Inc. All Rights Reserved.


消費税改正とシステム対応
この記事の著者

新着ホワイトペーパー PR
-
事例
[株式会社キーエンス] PCが苦手でも自動化できる 近鉄コスモスなど4事例に学ぶ「ナビ搭載型RPA」活用 -
製品資料
[レノボ・ジャパン合同会社] 約1.39kgにAI処理能力を凝縮 持ち運べるAPU搭載ワークステーションの実力は? -
製品レビュー
[ネットアップ合同会社] ランサムウェア被害からの回復を阻む最大の壁とは? -
製品レビュー
[ネットアップ合同会社] 攻撃者は“最後の砦”を真っ先に狙う いま必要なランサムウェア対策とは? -
市場調査・トレンド
[Snowflake合同会社] AI時代のビジネスインテリジェンス変革:5大トレンドと成功戦略
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「Active Directory」復旧で“詰む”企業が続出 ランサムウェアに備える4対策
-
2
なぜ「WSUS」を捨てない? 非推奨でも35%が使い続けるワケ
-
3
「AI時代の統合基盤・エンタープライズAI管理」に関するアンケート
-
4
1巻40TB、量子解読も防ぐ「LTO-10」 テープを侮るバックアップの盲点
-
5
なぜMicrosoftは「Rust」を標準言語に? AIで進むC/C++書き換えの課題
-
6
クラウド時代にあえて「メインフレーム」を選びたくなる理由はこれだ
-
7
なぜサーバ価格は下がらないのか? メモリ不足は2027年も続く
-
8
Microsoft 365統一で「SharePoint」が1日2TB増 富士フイルムはどう管理した?
-
9
8割がアナログに逆戻りする“やっぱりな理由” DXを阻む2つの落とし穴
-
10
AIエージェント導入が「PoC止まり」になる企業に共通する問題点とは?
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
AIが苦手な「汚いデータ」になっていない? AI投資を無駄にしないための注意点
-
3
急増する高度なフィッシング詐欺 先回りしてブロックするには何が必要?
-
4
法人向け光回線のプランはどう選ぶ? 機能面/保守体制/コストを一覧で比較
-
5
三井ホームに学ぶ「無線LAN環境」構築 快適なオフィスと高度なIT運用の両立法
-
6
SNMPより詳細で、パケット解析より簡単な「トラフィック可視化・分析」の方法
-
7
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
8
「RPA導入の成果が出ない」を防ぐ、成果につながる自動化対象業務の選び方
-
9
10G回線の真価をフルに享受するには? 導入前にチェックしたいポイント
-
10
サイバー脅威「トップ50」完全解説ガイド、新たな攻撃手法に対抗するには
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー