




















消費税改正とシステム対応【第2回】
勝負は10月1日――消費税「経過措置」とは
消費税率のアップ以前に問題となる「経過措置」。対応方法の他、検討が必要となる業種や取引を分かりやすく説明する。
税率改正時の原則的な扱い
前回の「実は始まっている『消費税率アップ』の影響、対応のポイントは」に続き、今回は消費税率改正時の経過措置について解説する。税率改正時における消費税の原則的な扱いでは、2014年(平成26年)4月1日(以降、施行日)前の取引については従来の消費税率5%、施行日以後の取引については新しい消費税率の8%が適用される。
同様に、2段階目の税率改正日である2015年(平成27年)10月1日以後の取引については消費税率が10%になる。
適用される税率は、商品を引き渡したり、サービスを提供した時点を基準に判断され、契約を行った日や代金の支払い日が判断基準になるわけではない。
経過措置の扱い
ただし、取引の形態によって、この原則的方法の適用が困難なものが存在するため、そのような取引について個別に「経過措置」が設けられている。
経過措置は、大きく2種類に分けられる。1つは、施行日前後の取引に関する特例を定めたもの、もう1つは指定日(2013年10月1日)前の契約のみを対象とするものである。
| 経過措置の種類 | 経過措置 |
|---|---|
| 施行日(2014年4月1日)前後の取引に関するもの | 旅客運賃等 電気・ガス・水道料金等 長期割賦販売等 定期刊行される新聞・雑誌 長期大規模工事 売り上げおよび仕入の値引・返品 |
| 指定日(2013年10月1日)前の契約について、旧税率の適用を許容するもの | 工事等の請負契約 資産の貸付 冠婚葬祭に係る前払方式の契約 書籍等の予約販売 通信販売 有料老人ホームの終身入居契約 |
現時点で、対応の優先度が最も高いのは、指定日前の契約のみを対象とする経過措置であり、その中でも、多くの企業に関連のある「工事等の請負契約」と「資産の貸付」に関する経過措置について解説する(なお、2段階目の税率改正が予定されている2015年10月1日にも、同様の経過措置が定められているが、本稿では説明を省略する)。
工事等の請負契約
消費税法上、請負契約による取引は、物の場合は引渡日、サービスの場合は役務提供日時点で認識する。
しかし、請負契約は、契約成立から完成引き渡しまでの期間が長く、契約額も高額になるため、取引の安定を図るために契約時点を基準にして適用税率を決定する経過措置が設けられている。
具体的には、指定日(2013年10月1日)の前日までに締結した工事等の請負契約に基づいて施行日(2014年4月1日)以後に引き渡しを行う場合には、旧税率の5%が適用される。
対象となる契約は、工事等の請負契約で、以下の条件を満たすものである。
- 仕事の完成に長期間を要する
- 目的物の引き渡しが一括して行われる
- 仕事内容について相手側の注文が付されている
なお、上記条件を満たすソフトウェア開発も、対象に含まれる点に留意する。
住宅やマンションの契約の多くは、この経過措置の対象になるため、税率改正前の駆け込み需要は、施行日の2014年4月1日ではなく、その半年前の指定日、つまり2013年10月1日に集中することになる。
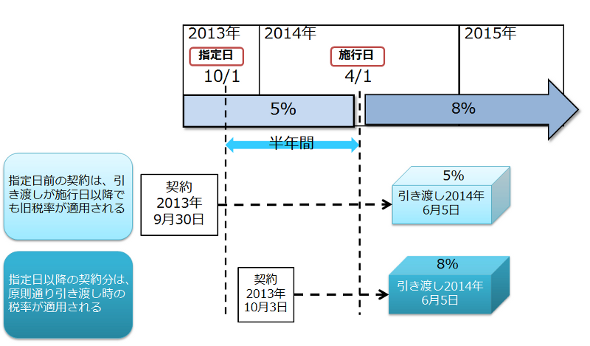 工事等の請負契約の考え方《クリックで拡大》
資産の貸し付け
また、指定日(2013年10月1日)の前日までに締結した資産の貸付契約のうち、資産の貸付期間と契約額が定められているなどの条件を満たす貸付契約は、施行日以降であっても旧税率が適用される。
対象となる貸付契約は施行日以前から施行日以後まで引き続き貸し付けが行われている必要があるため、賃貸借契約の締結が指定日前であっても、資産の引き渡しが施行日以後の場合には経過措置の適用対象にはならない点に注意する。
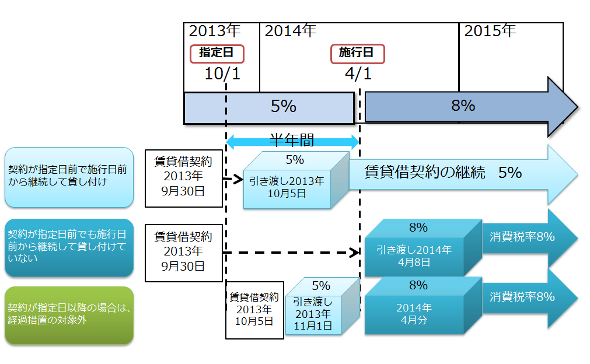 資産の貸し付けの考え方《クリックで拡大》
経過措置対応時の留意点
今回の税率改正における経過措置は、1997年の税率改正時の経過措置と同様であり、各業種の手続きについては1997年時の対応が参考になる。
ただし、今回の改正までに既に16年が経過しており、当時主流だったホスト系の会計システムの多くはサーバ系のシステムに移行しており、ITという視点から見れば、初めての対応と考えられる。
特に、指定日(2013年10月1日)を基準として経過措置の対象となる取引については、施行日以降も異なる税率が適用されるため、通常の取引と区別する仕組みを構築しなければならない。
まずは、自社で行われている取引の棚卸しを早急に実施し、経過措置の対象となる契約形態の有無を確認すべきであろう。
今回のポイント
- 新消費税法の施行日(2014年4月1日)以降は新税率が適用されるのが原則であるが、取引の特殊性を考慮した経過措置が設けられている
- 指定日(2013年10月1日)前に契約した取引に関する経過措置の適用対象取引の有無を早期に確認する
岩谷誠治(いわたに せいじ)
株式会社会計意識 代表取締役 公認会計士、システム監査技術者
1994年公認会計士登録。2001年に岩谷誠治公認会計士事務所を開設。現在は、会計意識代表取締役として会計知識のビジネスへの応用を指導。日経ビジネススクール、みずほセミナー講師も務める。
著書に『儲けにつながる「会計の公式」』『国語 算数 理科 しごと』(日本経済新聞出版社)、『早い話、会計なんてこれだけですよ!』『会計の基本』(日本実業出版社)などがある。近著は『消費税改正の要点とシステム対応―経過措置の理解と業務プロセス別の対応策』(中央経済社)。
Copyright © ITmedia, Inc. All Rights Reserved.


消費税改正とシステム対応
この記事の著者

新着ホワイトペーパー PR
-
事例
[株式会社キーエンス] PCが苦手でも自動化できる ポポラマーマなど4事例に学ぶ「ナビ搭載型RPA」活用 -
製品資料
[株式会社クレオ] IT部門を“価値創造組織”へ転換 IT管理プロセスの改革で戦略的リソースを確保 -
製品資料
[株式会社クレオ] Excel管理が限界に――ITサービス管理の脱・属人化と運用高度化を実現する方法 -
製品資料
[株式会社クレオ] 西武グループやイオングループも実践 事例に学ぶ「ITサービスデスク業務」改善 -
製品レビュー
[株式会社クレオ] 「使われないITシステム」から脱却 現場が求める業務改善を実現する方法
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
2
「Windows」の不要なファイルを安全に消して容量を空ける方法
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
生成AIが普及しても「技術書」を手放せないエンジニアの本音
-
5
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
6
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
-
7
「レガシーシステム・老朽化システムの運用課題と刷新」に関するアンケート
-
8
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
9
IBM iのブラックボックス化を打破 資産継承と進化を実現する「IBM Bob」の実力
-
10
年収が増えても幸せになれない 給与増でエンジニアが直面する「幸福度の壁」
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
-
4
AI駆動攻撃にどう対抗する? 超速の攻撃からエンドポイントを保護する方法
-
5
プログラミング不要で誰でも実現できる、ネットワーク運用管理の自動化とは
-
6
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
7
東大教授と考える、AI時代の「データ主権」「信頼性」「ガバナンス」の在り方
-
8
Linux初心者でも知らないとまずい「RHEL」「SLES」の違いとは?
-
9
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
10
ランサムウェア攻撃“究極の対策”はこれだ
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー