




















アプリケーションベンダーが語るIFRS【第2回】
オラクル「IFRS対応は金銀銅メダルで考えよう」
オラクルは複数の業務アプリケーションを展開する。企業はIFRSをどうとらえ、ITシステムの対応を進めるべきなのか。日本オラクルの担当者にIFRS対応、IFRSを生かした経営管理について聞いた。
ERPパッケージ「Oracle E-Business Suite」を開発・販売するオラクルはここ数年、怒とうの勢いで企業買収を仕掛けてきた。BEAシステムズなどのテクノロジ企業の買収も多いが、目立つのは業務アプリケーションベンダーの買収だ。大きな所だけでも2005年のピープルソフト(JDエドワーズ含む)、2006年のシーベル、2007年のハイペリオンと買収を続け、業界地図を塗り替えてきた。そのほかにも産業特化型のアプリケーションを持つ多くのベンダーを買収。膨大な数のアプリケーションを「Oracle Applications」のブランドの下で提供し、ERP最大手SAPを追撃する。
日本オラクルのアプリケーション事業統括本部 担当ディレクター 桜本利幸氏(日本CFO協会主任研究員、公認システム監査人)にOracle ApplicationsのIFRS対応と、IFRSを基盤にした経営管理について聞いた。
――IFRSが日本企業に適用されようとしています。このことは何を意味するのでしょうか。
桜本氏 これまで日本企業は日本で部品を作り、製品に組み立てて、世界で売るというモデルを取ってきました。取り組む通貨も単純だし、部品や製品の在庫管理も容易でした。しかし、経済のグローバル化で、一番安いところで作り、一番安い船で運び、一番安い国で組み立てて、一番売れるところで売るというモデルが生まれました。企業のビジネスモデルが変化しつつあるのです。大きな背景としてはこのようなことを考えないといけないでしょう。
 日本オラクルの桜本利幸氏
このように企業経営の環境が変わりつつあることで、企業はグループ会社が増え、グループ経営を適切に行わないと経営状態が見えないようになってきました。投資家も同じで、企業が何を作り、どこで利益を上げているのか、どういうキャッシュフローを生み出しそうなのかが、分からなくなってしまいました。しかも、各国で会計基準が異なるので、売り上げの基準、償却方法が異なり、利益といっても内容がまちまちになってしまいました。
投資家から見ると、どこの企業グループに投資をすればいいのか分からないということです。そのため投資家からするとIFRSは必須といえるでしょう。企業自体も自分のグループの中身が分からなくなっています。企業経営者からしてもグループ経営基盤の評価指標としてIFRSは利用できます。
――オラクルとしてはIFRSをどう考えていますか。
桜本氏 オラクルがポイントして考えているのは、単なる制度変更への対応ではなく、グループ経営管理基盤としてどう対応するのかということです。このようなグローバル経営が求められる時代には、新しいグループ経営管理が必要です。その新グループ経営管理を支える会計システムとして、IFRS対応が求められます。
これまでのERPは個社ごとに使っていました。2007年に登場した「Oracle E-Business Suite Release 12」ではERPをグループで使うことを非常に意識しています。R11からR12への一番大きな設計上のコンセプトとの違いは、R11が単体で使うことを想定していたのに対して、R12はグループ全体で使うことを想定していることです。また、グループ全体で使えるということは集中管理できるということです。せっかく集中管理をするなら、同じモノサシ、つまりIFRSで集中管理するのが自然でしょう。
IFRSでは、過去の財務データだけではなく、自社の将来的なキャッシュフローであったり、計画などを説明することを求められるケースが多くなります。企業の会計システムには攻めの側面と守りの側面の両方を持つ仕組みが必要といえるでしょう。オラクルではこの攻めと守りをERPとEPM(Enterprise Performance Management:企業業績管理)で担えると考えています。Oracle Applications全体で攻めと守りの仕組みを提供するのです。ただ、Oracle Applicationsだけで固めるのではなく、ERPとEPMをつなぐ製品を提供し、SAPなど他社ERPともつなげるようにしています。
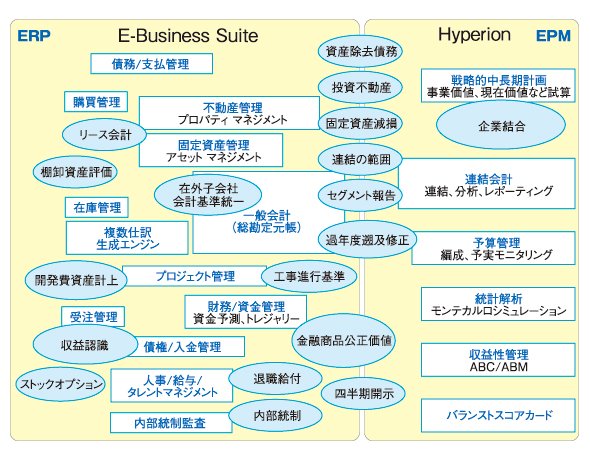 オラクルが考えるEBSとHyperionの担当エリア。青い楕円は企業が直面する会計上の課題
――IFRSを考えると企業は何をすべきでしょうか。
桜本氏 大事なのはグループ全体で最適化することです。業務アプリケーションの視点ではオラクルは3つのポイントがあると考えています。1つは業務プロセスの視点。MoUで議論しているように収益認識が変われば企業の販売管理プロセスが変わり、金融商品が変われば財務・資金管理プロセスが変わります。これらは業務を遂行して会計データを作る業務プロセスであり、まずは押さえる必要があるでしょう。
2つ目のポイントは業務プロセスで作られた仕訳をどうするのかという総勘定元帳や仕訳、勘定科目の視点です。簿記レベルのIFRS対応です。まずは連結ベースでの勘定体系を整理する必要があるでしょう。IFRSに対応しても、単体で日本の基準は残ります。そのため総勘定元帳は一番少ないパターンでも日本基準とIFRSの2つが必要です。また、2つ以上の帳簿を持つ場合は、複数会計基準対応が求められるでしょう。
3つ目の視点はリポーティングです。XBRL対応や四半期決算開示を含め、IFRSベースの連結財務諸表をいかに作成するかという視点です。連結に必要な会計データをいかに収集し、通貨換算し、IFRS基準に変換するかがテーマです。
オラクルは、業務プロセスと総勘定元帳、勘定科目の対応はERPが担い、リポーティングでのIFRS対応はEPMが担当すると考えています。お客様としてはこの3つの分野をどう実装するかが問題になると思います。IFRS対応として、リポーティングだけで済ますのか、総勘定元帳や勘定科目まで手を入れるのか。それとも業務プロセスまで対応させないといけないのか。
桜本氏 オラクルではこれらの対応を「金銀銅メダル」で説明しています。まずは銅メダルだけを取りたいという顧客はリポーティングだけで対応すれば、最低限、表彰台に上がれるでしょう。勘定科目を読み替える仕組み、データを収集する仕組み、連結でリポートする仕組みにはOracle Hyperionが利用できます。連結システムでIFRSに対応させることで、個々の業務システムや総勘定元帳は現状のシステムを使い続けることができます。
しかし、実をいえばリポーティングでの対応は、オラクルが主張する経営管理の基盤にはなりません。いわゆる決算書の化粧直しです。つまり、リポーティングによるIFRS対応では内部統制上の負荷軽減や業務の標準化が図れないのです。
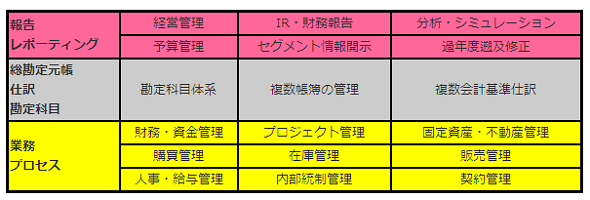 業務アプリケーションのIFRS対応。オラクルは「報告リポーティング」のみの対応が銅メダル、「総勘定元帳」を合わせた対応が銀メダル、すべてに対応するのが金メダルととらえている
銀メダルは総勘定元帳や勘定科目を含めて修正するケースです。この銀メダルではグループ企業の経理部門を統合し、複数の総勘定元帳を統合することをお勧めします。1つのトランザクションを、複数仕訳の生成エンジンでIFRSとローカルの帳簿に記帳することが可能です。
ここまで対応すれば財管一致の勘定科目体系の構築により、セグメント報告や子会社の勘定科目の標準化が実現し、経営管理上の共通のモノサシで、グループの見える化ができるようになります。この銀メダルの対応は経理部門だけでできますが、やはりコストと時間が掛かります。これを目指すならいまから準備をした方がいいでしょう。
――オラクルの強みは何でしょうか。
桜本氏 オラクルのアプリケーションの強みはこの仕訳の生成エンジンを持つことです。MoUによってIFRSが将来どのように変わっても、仕訳の生成モジュールに仕訳パターンを登録しておけば、複雑な改修を行うことなく、複数仕訳が可能です。仕訳のマスタ管理といえるでしょう。
オラクルのアプリケーションはもともと、複数帳簿に対応していましたが、仕訳生成エンジンがあることで基準や通貨の異なる複数の帳簿に、基準と通貨の仕訳を同時に起こすことができるようになりました。生成エンジンがなかったR11までは、帳簿を1つ作ってから別の帳簿をローカルで変換していました。R12からは生成エンジンが付き、複数仕訳、複数帳簿をリアルタイムで生成できるようになりました。
IFRS対応の最後は業務プロセスの最適化を含んだ金メダルのパターンです。これはMoUの議論の動向を注視する必要ありますが、グループで業務の標準化が実現すればシステム化が可能になり、シェアード型システムの採用で劇的なコスト削減ができると考えています。シェアード型システムはサーバをデータセンターに統合し、グループ全体で利用するのがいいでしょう。運用管理コストの削減にもつながります。オラクルはアプリケーションのみならず、この基盤を支えるために、最適にチューニングされた高性能で安価なデータベースマシン「Oracle Exadata」も提供しています。
――企業はどのようにして自社の対応を決めるべきでしょうか。
桜本氏 顧客企業にはいま、この金銀銅のどれを選ぶかを検討してもらっています。その際の1つの判断材料は、競合との競争状態です。グローバル大企業と戦わないといけないなら金メダルを目指す必要があります。そうでなくて鉄道会社や電力会社のようにグローバルな競争にさらされていない企業であれば、銀メダルでいいかもしれません。しかし、ビジネスは国内でも、資金調達でグローバルを標榜するなら金メダルを目指すべきかもしれません。自社グループの置かれた競争の状況、経営の目指すべき方向によって、どこまで対応するかは決められるのです。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
新着ホワイトペーパー PR
-
製品レビュー
「電子帳簿保存法対応」実践術:タイムスタンプ付与などの要件の手軽な実現方法 -
事例
「大企業のデジタル化」成功事例集【コクヨ、九州電力、ヨネックスなど21社】 -
製品資料
“顧客管理の課題”を簡単に解決する方法とは? -
製品資料
契約管理の“あるある課題”をノーコード開発で解決するためのポイント -
製品資料
揺らぐ境界防御 いま企業が特に警戒すべき「3つのセキュリティ課題」とは?
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
2
Microsoft製品でここまで自動化できる 情シスがやめられる手作業10選
-
3
自宅のWi-Fiが「遅い」「途切れる」本当の原因は? Dellが推奨する鉄則
-
4
継続利用は4割どまり M365 Copilotが「効く業務」と期待外れの境界
-
5
画面をティッシュで拭くのはNG Dellが推奨するPCの正しいお手入れ方法
-
6
VDI運用の“生きたノウハウ”を共有 歴史あるユーザー会の魅力とは?
-
7
メインフレームは死なず AI活用で20年来の高収益をたたき出す基幹システムの底力
-
8
Oracle巨大ITプロジェクトはなぜつまずいたのか 8年で導入1割、追加で170億ドル
-
9
「GitHub Copilot」3000人に配布も基本機能しか使われない 保険大手が得た教訓
-
10
GitHub Copilotを使いこなす第一歩 初めてのプロンプト6つのコツ
ホワイトペーパーランキング PR
-
1
AIエージェントで多様な日常業務を効率化するための入門ガイド
-
2
AIが「わざわざ使うツール」になっていない? 業務で自然に使う導線にする秘訣
-
3
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
4
5回聞くだけじゃ足りない? トヨタ式「なぜなぜ分析」の正しい実践方法
-
5
「脱Excel」か「Excel快適化」か? 現場にやさしい業務改善の進め方
-
6
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
7
「結局、一部の人しか使わない」 AI活用が業務に定着しない根本的な理由
-
8
AIエージェントで成果は出る? 調査結果に見る費用対効果の実態
-
9
PostgreSQLの「機能」「性能」「運用」「拡張性」に関する悩みの解消法
-
10
ゼロトラストにおける「IDaaSの課題」と補完すべき重要機能とは?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー