




















IT担当者のためのIFRS入門【第1回】
意外に時間がないIFRS対応、IT担当者が知るべきことは?
IFRSの適用が迫ってきた。ERPをはじめとするITシステムは大きな影響を受けるとされる。どのようなインパクトがあり、どう対応する必要があるのか。公認会計士による講演を基に説明してみよう。
ERPなどITシステムの担当者が今一番考える必要があるトピックス。それはIFRS(国際財務報告基準、国際会計基準)への対応だ。企業の会計処理のベースとなる会計基準が変わることで、ITシステムは大きな変更を迫られる。特に今後、利用が義務付けられる見通しのIFRSは、現行の日本の会計基準との差異が大きい。ERPにとっても、そしてIT担当者にとっても対応は避けられない。日本IT会計士連盟が5月20日に開催したセミナー「情報システムに関わる人のためのIFRS入門」での公認会計士 五島伸二氏の講演を基に、IFRSの基本とITシステムへの影響を解説しよう。
世界110カ国以上が採用する会計基準
 日本IT会計士連盟の理事で、公認会計士の五島伸二氏
世界には国ごとに会計基準がある。日本には日本の会計基準があり、米国には米国会計基準(US-GAAP)がある。各国の企業はそれぞれの会計基準に沿って会計処理を行い、財務諸表を作成している。しかし、各国がバラバラの会計基準を採用していると、1つの取引でもその会計処理が異なり、財務数値が変化してしまう。
特に企業の財務データを評価する投資家にとってはこの問題が大きい。2001年に誕生したIFRSの狙いは世界各国の企業が同じ会計基準を採用することによる「比較可能性の向上」(五島氏)だ。IFRSは2005年に欧州で義務化され、その後広がった。現在は110カ国以上で義務化、もしくは利用可能だ。
IFRSは2つのグループで構成されている。1つのグループは、国際財務報告基準(IFRS)と解釈指針(IFRIC)。これは2001年から策定されている基準で、国際財務報告基準は現在9号まで、IFRICは17号まで公表されている。国際財務報告基準を策定しているのはロンドンに拠点を持つ国際会計基準審議会(IASB)だ。もう1つのグループは1973年から策定されている国際会計基準(IAS)と解釈指針(IAS)だ。IASは廃止された基準も含めて41号まで公表されている。策定したのはIASBの前身である国際会計基準委員会(IASC)。
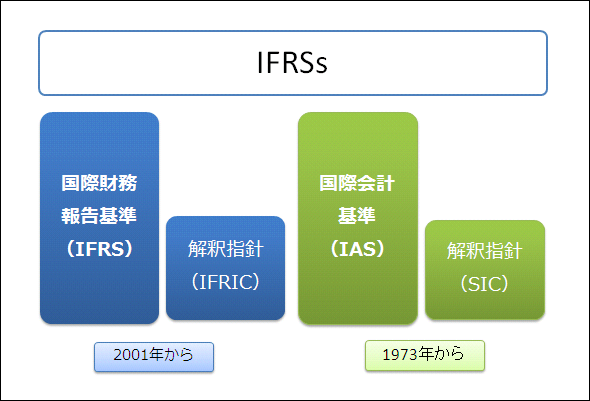 IFRSの構成。総称してIFRSsと呼ぶ場合もある
IFRSは主にこの国際財務報告基準と国際会計基準の2つのグループで成り立っているのだ。この2つの基準と、2つの解釈指針を総称して「IFRSs」と呼ぶ人もいる。現在でも国際財務報告基準と国際会計基準の両方が使われていて、それぞれ「IFRS1号」「IAS1号」などの基準がある。ただ、現在新たに作成されているのは国際財務報告基準だ。
「IFRSの1つのポイントは今も改訂が進んでいるムービング・ターゲットであること」(五島氏)。一度策定された基準であっても、企業の動向や投資家の意見を反映し、IASBは速いスピードでその内容を改訂している。日本企業は今後、IFRSの適用を検討していくことになるが、どの段階のIFRSをターゲットにして適用するのか、判断が難しい。まさしく「ムービング・ターゲット」(動く的)なのである。IFRSを一度適用しても、その改訂に合わせて会計処理やITシステムを変更していく必要がある。頻繁な変更に耐えられるようなITシステムの構築が必要だ。
特徴は原則主義と資産・負債アプローチ
五島氏はIFRSの特徴として2つを指摘した。1つは「原則主義」だ。原則主義とは、会計処理についてその「原理原則だけを提示して、細かい規則や数値基準は示さないという考え方」だ。英語でプリンシルベースともいわれる。対して、現行の日本基準やUS-GAAPは「細則基準」と呼ばれる。「さまざまな局面でのルールや基準を詳細な規定として提示している」基準であり、ルール・ベースと呼ばれる。細則基準では数値基準なども示されており、そのルールに沿って会計処理を行えば基本的に間違いがない。
五島氏は原則主義、細則主義について「どちらも一長一短がある」と話す。IFRSは世界中での利用を想定しているため、世界各国のビジネス慣習などを織り込んだ細則主義では会計基準を策定できない。そのため「IFRSは必然的に原則主義になった」(五島氏)
ただ、原則主義による会計処理が簡単かというとそうではないようだ。原則に基づき、個別取引の会計処理を判断するのは企業であり、その判断をITシステムに反映させる必要がある。企業の自由度は増すものの、判断するという責任も生じる。五島氏は「日本基準でも悩む場面は多い。本当に胃が痛くなるような局面はある。日本基準でも迷うのに、原則主義でどれだけ大変になるのか」と話す。
IFRSのもう1つの特徴は「資産・負債アプローチ」だ。資産・負債アプローチとは、貸借対照表(バランスシート:B/S、IFRSでは財形状態計算書)を重視する考えで、五島氏は「期首のB/Sの純資産と、期末のB/Sの純資産の差額が利益であるとする考え方を基礎に、会計上の諸概念を導出するアプローチ」と説明する。
従来の会計が採用していた「費用・収益アプローチ」では「収益と費用の差額が利益」であり、収益と費用を計算する損益計算書(P/L)が重視されていた。つまり利益の計算方法をどう考えるかの違いだ。
既に任意適用が可能、強制適用は2015年以降
日本のIFRS適用が語られる際によく登場する単語が「アドプション」と「コンバージェンス」だ。アドプション(adoption)とは採用・適用の意味で、「IFRSを自国の会計基準として全面的に採用する」ことを意味する。日本は金融庁が2009年6月に公表した「我が国における国際会計基準の取扱いについて(中間報告)」で、このアドプションを決めた。
中間報告の骨子は以下だ。
- 2010年3月期から国際的な財務・事業活動を行っている上場企業の連結財務諸表に、任意適用を認める
- 強制適用の是非の判断を2012年に行う
- 強制適用する場合は、判断時期(2012年)から少なくとも3年の準備期間を置く
- そのため2012年判断の場合、強制適用は2015年または2016年に
任意適用とは企業が自らの判断でIFRSを適用すること。2010年度は既に水晶デバイスメーカーの日本電波工業がIFRSに基づく連結財務諸表を公表している。また、任意適用では、連結財務諸表がIFRSの対象ということにも注意が必要だ。基本的には単体の財務諸表はこれまでの日本基準で作成する必要がある。そのため企業のITシステムはIFRSを適用しても、日本基準向けの機能を残しておく必要がある。業務プロセスや単体のERPを日本基準のままにするのか、IFRSに合わせるのかなど考える項目は多いのだ。
3年分のバランスシートが必要に
国際的に財務活動をしている企業は2015年以前のIFRS任意適用を検討しているが、多くの上場企業では2015年以降の強制適用まで待つとみられる。しかし、かといって2015年になって対応を始めればいいかというとそうではない。
IFRSには初度適用(最初にIFRSを適用する際の要件など)が定められている。仮に2015年3月期からIFRSが強制適用となった場合、企業は2015年3月期末の財政状態計算書(B/S)だけでなく、2014年3月31日時点と2013年4月1日時点のB/SもIFRSで用意する必要がある。つまり3年分のB/Sだ。そして、包括利益計算書(P/L、これまでの損益計算書)については2015年3月期と2014年3月期の2年分が必要になる。これらの財務諸表は2015年3月31日時点で有効なIFRSを過去にさかのぼって適用する必要があり(一部免除規定がある)、会計システムなどについても過去にさかのぼって修正したり、財務データを組み替える必要がある。
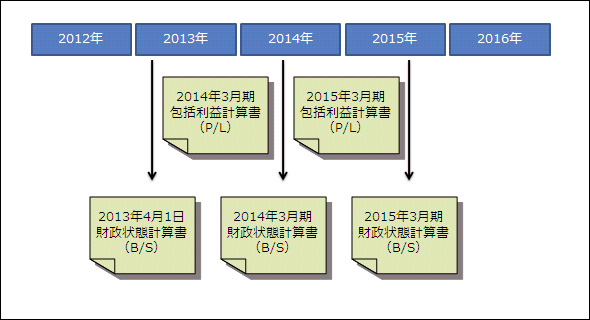 IFRS初度適用で必要になる財務諸表の一部
また、2013年4月1日時点のB/SをIFRSで作成するには、実質的には2012年にはIFRSでの決算プロセスを回す必要がある。しかも、日本基準での決算も同時に行いながらだ。ITシステムの対応は当然、それ以前に始める必要がある。2015年というと先の話に聞こえるが、意外に時間はないのだ。
日本基準も変わり続ける
一方、収れんを意味するコンバージェンス(convergence)も進んでいる。日本は2007年にIASBとの間で、日本の会計基準をIFRSに近づけていくことを決定した。これを東京合意といい、日本の企業会計基準委員会(ASBJ)が計画を立てて日本の会計基準の改訂を進めている。その多くは連結財務諸表だけでなく、単体の財務諸表にも関係する基準だ。
日本の会計基準は単体も含めてIFRSに近づきつつあるといえ、2015~2016年の強制適用の際には、日本基準とIFRSとの差異は現在よりも小さくなっているといわれている。そのため五島氏は「ソフトランディングできるといわれている」と指摘する。ITシステムはIFRSの任意適用、強制適用だけでなく、コンバージェンスによる日本基準の改訂にも対応する必要があり、多面的な判断が必要になっているのが現状だ。
次回はIFRSの個別ポイントと、そのITシステムへの影響について解説したい。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
新着ホワイトペーパー PR
-
製品資料
[株式会社MatrixFlow] 「物流リソース最適化」ガイド:人員・配車・傭車を出庫依頼の確定前に決めきる -
製品資料
[株式会社キーエンス] なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは -
製品資料
[株式会社セールスフォース・ジャパン] 「CRMは設計と無関係」は本当か? PLMとの融合で実現する高速開発 -
事例
[日本ヒューレット・パッカード合同会社] AIエージェントの時代にどう備える? 「新たな働き手」を支える3要素とは -
製品資料
[日本ヒューレット・パッカード合同会社] “横並びの自動化”から脱却、AI活用で生産性と競争力を高める秘訣
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
2
法務と開発者で「言葉が通じない」問題 トヨタやソニーが語るOSS管理の真実
-
3
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
4
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
5
情シスの約8割が転職や退職を意識 調査で分かった“辞めたくなる最大の理由”
-
6
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
-
7
情報漏えいはなぜ繰り返されるのか 今すぐ見直すべき「境界」
-
8
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
9
「結局使わなくなる」Microsoft 365 Copilotを半年で定着 キリンの3施策
-
10
「中堅・中小企業のネットワーク・セキュリティ運用実態」に関するアンケート
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
家庭用Wi-Fiルーターの業務利用は危険? 避けるべき理由と具体的な対策
-
3
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
4
財務部門がAIを最大限に活用する方法 無駄のない戦略的リーダーシップへの道
-
5
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
6
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
7
なぜRPA導入は頓挫する? シナリオ作成の壁を乗り越える解決策とは
-
8
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
9
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー