





















消費税改正とシステム対応【第4回】
失敗しない消費税率改正プロジェクトの進め方
2段階の税率アップが予定されている今回の消費税改正では、その対応プロジェクトも長期化が予想される。どのように考えればいいのか。サブシステムの対応も含めて解説する。
連載の最終回である今回は、消費税率改正プロジェクトの進め方と留意点、そしてシステム別の対応法について解説する。
まずは下記の図表を見ていただきたい。今回の税率改正に関するスケジュールと、主要実施作業の関係が分かる。
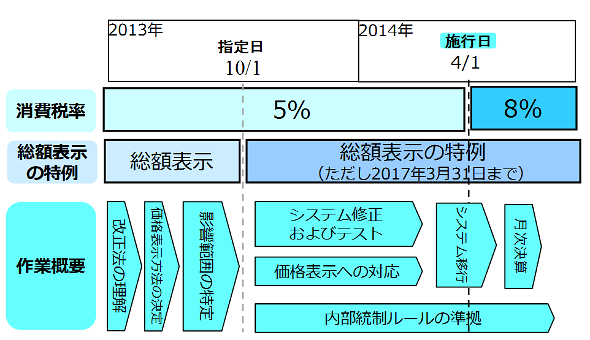 税率改正対応スケジュール
プロジェクトは、消費税率が8%に改正される2014年(平成26年)4月1日と同月の月次決算終了時が、1つのゴールとなるが、その半年前の2013年(平成25年)10月1日も重要な期日になる。
なぜなら、2013年10月1日は連載の第2回「【第2回】勝負は10月1日――消費税『経過措置』とは」で説明した各種経過措置における「指定日」であるとともに、先日、成立した「消費税の円滑かつ適正な転嫁の確保のための消費税の転嫁を阻害する行為の是正等に関する特別措置法」(以降、転嫁特別措置法)の施行日でもあるからだ。
経過措置における指定日
今回の税率改正に当たって各種の経過措置が設けられているが、その中に、指定日(2013年10月1日)より前の契約分については、施行日以降においても旧税率を適用する経過措置がある。
請負契約が中心の住宅産業など、これら経過措置の対象となる業種では、税率改正時の駆け込み需要が施行日ではなく指定日前に集中する。
また、指定日に関連する経過措置の対象取引については、施行日以降も適用税率が異なるため、会計システム上で区分する仕組みを早期に構築しておかなければならない。
価格表示の決定
現在の消費税法では、一般消費者向けの取引について消費税額を含んだ総額表示を義務付けている。しかし、転嫁特別措置法では、消費税の円滑かつ適正な転嫁のために必要があり、かつ、総額表示であると誤認されないための措置を講じている場合には税抜表示を許容する特例が設けられている。
既に各種業界団体において、税抜表示への移行を基本方針とすることが公表されており、今後も、この特例の適用を選択する企業の増加が予想される。総額表示から税抜表示への移行が決定された場合、システム修正作業は著しく増加することが考えられ、十分な考慮が必要だ。
この総額表示に関する特例は、転嫁特別措置法の施行期日である2013年10月1日から適用されるが、転嫁特別措置法は、2017年(平成29年)3月31日を期限とした時限措置である点を考慮した上で、自社の方針を決定しなければならない。
内部統制規制の影響
今回の税率改正は、1997年(平成9年)以来の改正であるが、1997年当時と現時点で異なるのが内部統制規制の有無である。内部統制規制は2008年度に導入され、上場企業においては公認会計士による内部統制監査が行われている。
この内部統制監査では、財務報告に関連するシステムの管理・運用について、自社の規定した手続きに準拠することが求められる。その手続きに従っていない場合には内部統制制度上の不備とみなされる。消費税率の変更についても従来のようにシステムを修正して動けば良いのではなく、適切なドキュメント類の整備も求められている点に注意する必要があるだろう。
サブシステムごとの検討事項
次にシステムの対応方針について説明しよう。会計システムにおけるサブシステムごとの留意点としては、以下が挙げられる。
販売管理システム
売り上げに関する消費税額は、販売管理システムによって決定されることが多い。日本の法人間取引では、月中の取引をまとめて締日ごとに請求する慣行があるため、月末日以外の締日については、税率改正の前後で複数の税率が混在することになる。
システム上の対応方法は以下の2種が考えられる。
- 対応策1 税率の改正前後で請求処理を分けて行う
- 対応策2 1枚の請求書で2種類の税率に対応する
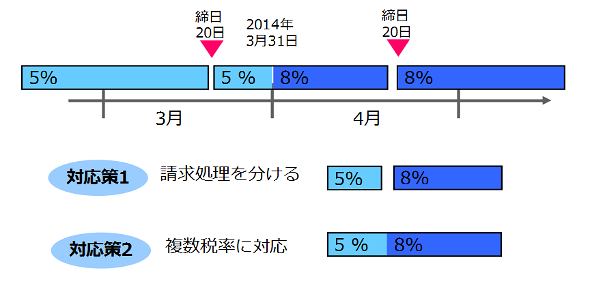 税率改正時の請求処理
対応策1の方がシステムの修正負荷は低くなるが、期をまたぐ返品が存在する業種などでは対応策2を選択せざるを得ないだろう。
また、請負契約にかかる経過措置など、施行日以降も旧税率を適用する場合にはその旨を請求書などで相手先に通知する義務があるため、これに合わせた請求書様式の変更も必要になる。
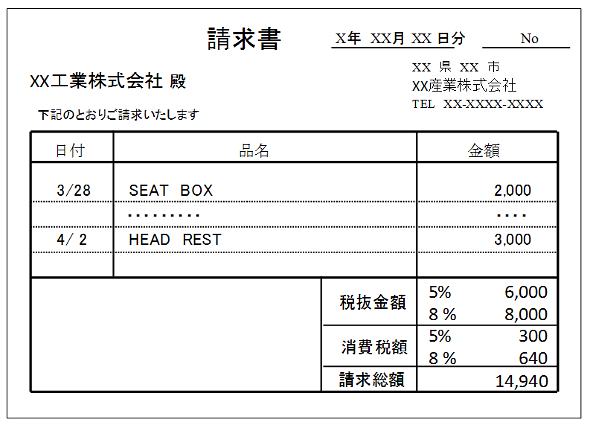 複数税率に対応した請求書様式
購買管理システム
購買管理システムは、前回「消費税増税、システム対応の肝は『仕入税額控除』」で解説した仕入税額控除にかかる消費税額の集計を担う。仕入税額控除の詳細については、前回の記事を参考にしていただきたいが、特に、個別対応方式を採用する場合の用途区分のロジックに注意する必要があるだろう。
固定資産管理システム
2008年(平成20年)の税制改正により、ファイナンス・リース取引は、税務上、資産の譲渡として扱われ、リース資産の引き渡しを受けた時点でリース総額にかかる仕入税額を一括控除するのが原則となっている。
しかし、多くの中堅企業はリース取引を賃借料として会計処理しており、リース料の支払いの都度、仕入税額控除する、いわゆる分割控除を採用する会社が多い。今までは事務手続上、分割控除の方が簡便であったとしても、今後、税率改正によって複数の税率を管理することになると、原則的方法である一括控除の方が管理の手間が減る可能性がある。そのため今回の税率改正に合わせ、リース資産の仕入税額控除方法についても、一度、見直しを検討すべきであろう。
経費管理システム
交通費や消耗品費を扱う経費管理システムは、経理部門以外の一般部門の社員がユーザーになるため、利用者数が多いという特徴がある。従って今回の税率改正では、ユーザー部門への指導・教育に相当の時間がかかる点を考慮しておくことが重要だろう。
これで当連載は終了する。指定日が近づいた現時点においては、自社内における経過措置対象取引の有無を確認することが、スムーズな消費税対応作業の第一歩になるだろう。
今回のポイント
- 現在、総額表示の対象となっている企業は、総額表示を継続するか、税抜表示の特例を適用するかの意思決定が必要になる
- 指定日(2013年10月1日)前の契約にかかる経過措置の対象取引については、発生時点から区分できる仕組みを構築する
岩谷誠治(いわたに せいじ)
株式会社会計意識 代表取締役 公認会計士、システム監査技術者
1994年公認会計士登録。2001年に岩谷誠治公認会計士事務所を開設。現在は、会計意識代表取締役として会計知識のビジネスへの応用を指導。日経ビジネススクール、みずほセミナー講師も務める。
著書に『儲けにつながる「会計の公式」』『国語 算数 理科 しごと』(日本経済新聞出版社)、『早い話、会計なんてこれだけですよ!』『会計の基本』(日本実業出版社)などがある。近著は『消費税改正の要点とシステム対応―経過措置の理解と業務プロセス別の対応策』(中央経済社)。
Copyright © ITmedia, Inc. All Rights Reserved.


消費税改正とシステム対応
この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社インターネットイニシアティブ] 人材不足と属人化が深刻に 「攻められない情シス」を変革する一手とは? -
製品資料
[株式会社イトーキ] 会議室が「空いてるのに使えない」問題の解決策とは? -
事例
[株式会社イトーキ] 製造現場を取り巻く経営課題 「持続的な現場力」を強化する方法とは? -
製品資料
[株式会社イトーキ] 社員の力を引き出す、「ABW(Activity Based Working)」を実現する秘訣とは? -
製品資料
[株式会社BREXA Technology] 「インシデント初動対応」が遅れる3つの構造的要因とは?
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「Active Directory」復旧で“詰む”企業が続出 ランサムウェアに備える4対策
-
2
Microsoft 365侵害企業の9割はMFA導入済み 1002人調査で見えた盲点
-
3
企業が「Microsoft Azure」を選ばざるを得ない理由
-
4
なぜノートPCの更新が「4年→6年」に? AIインフラ急拡大の余波
-
5
なぜ「WSUS」を捨てない? 非推奨でも35%が使い続けるワケ
-
6
「AI時代の統合基盤・エンタープライズAI管理」に関するアンケート
-
7
「セキュリティ運用と侵入後の初動防御」に関するアンケート
-
8
1巻40TB、量子解読も防ぐ「LTO-10」 テープを侮るバックアップの盲点
-
9
「オフィス移転・刷新に伴うネットワーク環境の実態」に関するアンケート
-
10
社員一人一人が「データの民主化」の恩恵を得られる環境の構築には何が必要?
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
AIが苦手な「汚いデータ」になっていない? AI投資を無駄にしないための注意点
-
3
急増する高度なフィッシング詐欺 先回りしてブロックするには何が必要?
-
4
法人向け光回線のプランはどう選ぶ? 機能面/保守体制/コストを一覧で比較
-
5
三井ホームに学ぶ「無線LAN環境」構築 快適なオフィスと高度なIT運用の両立法
-
6
SNMPより詳細で、パケット解析より簡単な「トラフィック可視化・分析」の方法
-
7
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
8
「RPA導入の成果が出ない」を防ぐ、成果につながる自動化対象業務の選び方
-
9
10G回線の真価をフルに享受するには? 導入前にチェックしたいポイント
-
10
サイバー脅威「トップ50」完全解説ガイド、新たな攻撃手法に対抗するには
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー