





















【IFRS】IFRS先行企業インタビュー【3】
日本電波工業「IFRSを適用しない理由はない」
水晶デバイス最大手の日本電波工業が他社に先駆けてIFRSを任意適用した。何に苦労し、どう解決したのか。そして適用して良かったことは――IFRS任意適用の実務を担当した財務本部のコアメンバーに話を聞いた。
水晶デバイス最大手の日本電波工業は6月25日、IFRS (国際財務報告基準、国際会計基準)を適用した有価証券報告書を公開した(参考記事)。5月13日には決算短信を提出(参考記事)。日本初のIFRS適用企業が考えていたこととは? その狙いと課題、そして今後を、IFRS適用を主導した財務本部のコアメンバーに聞いた。
話を聞いたのは日本電波工業の財務本部 財務部 主計課 課長の数馬光氏、同課 専門課長の大武聡氏、同課 専門課長の伊藤洋祐氏。
——IFRS任意適用に向けてのプロジェクトについて教えてください。
数馬氏 任意適用について検討を始めたのは金融庁が国際会計基準に関する意見書(中間報告)を公表した2009年6月中旬以降です。それから検討を始めて8月に2010年3月期末決算より任意適用を行うことを当社の方向性として決めました。当社は2002年から英文のアニュアルレポートをIFRSで公開しています。これまでの日本基準とIFRSのダブルスタンダードを解消できるということもあり、「IFRSを任意適用しない理由はない」と判断しました。
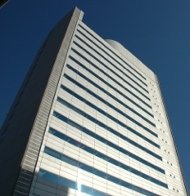 日本電波工業の本社が入る東京都渋谷区のビル
このように8月に決定し、財務部の20数人のうち、大武を中心に約5人がコアとなりました。当初は日本語でIFRSの連結財務諸表を公表するためにどのような課題があるかを洗い出しました。
大武氏 行った作業は、これまでの英語のアニュアルレポートを日本語で作り、包括利益を新たに導入することなどですが、内部統制の観点からIFRSベースのグループの会計指針も策定しました。また、財務部内ではIFRSについての勉強会を開催しました。ITシステムでは10年程度使ってきた連結システムを富士通の「SUPER COMPACT Pathfinder」(富士通システムソリューションズ開発)をベースに刷新しました(参考記事:IFRS一番乗りを目指す日本電波工業、富士通が連結を支援)。
数馬氏 IFRSの国内任意適用を行ううえで、一番の課題はスピードでした。
大武氏 これまでは日本基準の連結財務諸表を作成し終わった5月中旬からIFRSのアニュアルレポートを作成していました。それが任意適用によって、単体決算終了後にIFRSの連結精算表を期末日後3週間くらいで作成し、その後に会計監査を受けて短信を公表する必要がありました。日本基準の並行開示のために日本基準の連結精算表も同じ期間で作成しました。そのため、4月はかなり忙しくなりました。
伊藤氏 IFRSのアニュアルレポートは作成していましたが、日本語のひな形ありません。その訳から考えていないといけない状態でした。試行錯誤しながら作ったのが本当のところです。
連結システムによる自動化がポイント
【記者のコメント】90日を30日に。これが日本電波工業のチャレンジだった。従来は決算短信の公表後に英文アニュアルレポート用のIFRS決算を作成していた。期末日後、約90日の期間があった。しかし、IFRS任意適用によってその期間を短縮する必要があり、期末日後約30日でIFRSの連結財務諸表を作成する必要があった。しかも、日本基準の連結財務諸表を並行開示しながらだ。
この期間短縮を実現するうえで重要と判断したのが連結システムだった。従来の連結システムは子会社からのデータをMicrosoft Excelで収集していたが、子会社の入力ミスなどがあると、そのたびに差し戻す必要があり、時間がかかっていた。また、一度日本基準での連結財務諸表を固めた後、さらに修正仕訳などを行いIFRSベースの財務諸表に組み替えるシステムで現場への負荷が大きかった。注記情報のとりまとめもExcelや手作業が中心で、任意適用ではボトルネックになることが予測された。
減価償却をIFRSベースに
——IFRSを適用するうえでの会計処理の問題はありませんでしたか。
数馬氏 売り上げの認識についてはこれまでIFRSの連結財務諸表作成の際に修正していました。今回(2010年度から)は営業やシステムの部署に協力をしてもらい、取引の発生月でIFRSベースによる収益認識をするように仕組みを変えました。苦労したのは減価償却関係です。これまでは国内については定率法、海外については定額法で処理してきましたが、世界同時不況以後の状況では、(経済的実態の反映を重視する)IFRSでは定率法を採用する説明が難しくなってきました。そのためIFRSの任意適用を機に定額法一本に切り替えました。
システム上では会計システムとして使っている「GLOVIA-C」(現行の名称は「GLOVIA smart」)に税法基準と日本基準、IFRSの3種類のデータを持たせました。残存価額等の見積もりについては、以前から、税法ベースをIFRSの実態ベース基準に組替える修正を行っていました。
——刷新したITシステムについて教えてください。
大武氏 要件定義を始めたのは9月です。その後、マスタ関係の設定を行い、導入しました。テストは年明けからで3月に稼働しました。元々、Pathfinderには決算早期化のためのツールとして注目をしていました。単体ではGLOVIA-Cを使っていたのでデータの連携が行いやすいと判断し、Pathfinderに決めました。
伊藤氏 Pathfinderによって1回の作業で日本基準とIFRSの精算表を作成できるようになりました。従来は日本基準で固めてからIFRSで精算表を出していましたが、それでは会計監査が間に合わない恐れがありました。また、Pathfinderには日本基準とIFRSの数値を1つの表でMicrosoft Excelに出力できる機能があり、相互チェックなどに利用できます。
大武氏 いままではExcelのスプレッドシートを送ってもらっていた子会社からのデータ入力も、Webで行ってもらえるようにしました。子会社からデータを効率的に集めることができ、決算作業の進ちょく管理が行いやすくなりました。
IFRS会計処理を効率化
【記者のコメント】Pathfinderの導入で実現できたのは、子会社からWeb画面入力と内部取引照合消去、そしてIFRS会計処理の効率化だ。Web画面入力では、これまでのExcelシートのやりとりではなく、Webブラウザから必要なデータを入力する。入力の必要があるデータが子会社側で把握でき、仮に間違ったデータを入力してもエラーを指摘する機能がある。これによって入力ミスが大きく減り、データの差し戻しが少なくなった。また、内部取引データ照合作業では、子会社と本社で共通のWebインターフェイスを使い、照合差異を確認することができるようになった。データをやりとりする必要がなくなり、作業が効率化した。
IFRSの会計処理もPathfinderによって効率化した。対応したのは日本基準とIFRSの並行開示、注記情報の収集のほか、過年度遡及修正や棚卸資産未実現利益消去など。Pathfinderの過年度遡及修正機能では、過去の決算期間への仕訳の登録と、遡及期間に渡っての繰越処理が可能だ。
システムは海外子会社13社がPathfinderのWeb入力画面を使ったデータを入力。本社と国内子会社3社はERPとしてGLOVIA-Cを使っているので、その個別試算表データや会社間取引データがPathfinderに送られる仕組みを採った。そしてPathfinderを使って日本基準とIFRSのそれぞれの連結財務諸表を出力した。
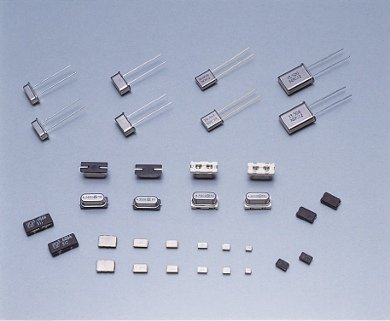 日本電波工業が製造する水晶振動子
より効率的なシステムへ
——今後のシステム開発の方向性を教えてください。
数馬氏 今回、Pathfinderを使ってみて、入力画面の見やすさなど細かな課題が見えてきました。今後はこのようなところを改善し、使いやすくて効率的なシステムにしていきたいと思います。
伊藤氏 注記のための情報がシステムから効率的に取得できるといいかなと思います。2010年3月期の有価証券報告書ではどういう数字を盛り込めばいいのか、手探りでした。
——IFRSでは注記情報が増えることで有価証券報告書のページ数が大幅に増すと言われていましたが、日本電波工業の有価証券報告書は日本基準のページ数と大きく変わりませんでしたね。
伊藤氏 海外の注記は文章の情報が多いからではないでしょうか。当社では今回、できるだけ表でまとめるようにしました。そのために注記情報のページ数がふくらまなかったのだと思います。
数馬氏 さまざまな苦労はありましたが、IFRSの導入を通じて問題を先送りしないという考えが社内で現場も含めて認識されてきたように思います。このこともIFRSを適用して良かった点だと思います。
日本企業が目指すべき姿の1つに
【記者のコメント】 日本電波工業が日本企業で初めて行ったIFRSの任意適用からはIFRSを素直に受け止めて、シンプルに対応した同社の姿勢が伝わってくる。IFRSでは収益認識や固定資産の会計処理など、日本企業にインパクトが大きいいくつかの会計基準がある。それらのインパクトをどう受け流すか、最小化するかが議論になっている面もある。
しかし、インパクトの最小化をやり過ぎると、ビジネスの現状を過去と未来も含めて開示し、投資家の意思決定に寄与するというIFRSの趣旨から外れてしまい、いびつな開示となる可能性がある。日本電波工業は2002年からIFRSで開示をしているということもあり、初度適用に関する開示は行っていないが、IFRSを正面から受け止めて、日本基準との差異を冷静に分析し、システム化すべきところはシステム化し、課題を1つずつ解消した。これからIFRSを適用するほかの日本企業が目指すべき姿の1つだ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
プレミアムコンテンツ
[アイティメディア株式会社] AI活用を成功に導く「オブジェクトストレージ」 NAS/SANの限界を突破するには -
プレミアムコンテンツ
[アイティメディア株式会社] 「性能ならSSD」「大容量ならHDD」はもう古い? 変わるストレージの常識 -
プレミアムコンテンツ
[アイティメディア株式会社] 「オンプレミス回帰」がまさかの失敗に クラウドをやめずに安くする最適化手法 -
事例
[発注ナビ株式会社] AI活用を成功させる企業とそうでない企業の違いとは? -
製品レビュー
[発注ナビ株式会社] システム開発「はじめの一歩」 押さえておきたい基礎知識と失敗を防ぐ方法
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
SAP移行で1900億円の赤字 「ベンダー任せ」が招くERP崩壊と回避策
-
2
「VMware vCenter」でゼロデイ悪用、PHPも修正――今朝の情シスニュース
-
3
「Copilot利用率99%」デンソー驚異の定着術 3万人を動かした“社長賞”の舞台裏
-
4
「GPT-6.1 Terra」は半額 それでもなぜ企業はAIモデルを選べないのか?
-
5
「nginx」のHTTP/2脆弱性(CVSS 9.2)、パッチ適用までの緊急チェックリスト
-
6
積水化学工業が「SAP S/4HANA Cloud」の“全グループ導入”に踏み切った訳
-
7
AIに長文を入力する際の「コンテキストウィンドウ」の適切な扱い方はどれ?
-
8
“アジャイルの壁”に挑むオリックス生命がIBMの開発管理ツールを選んだ理由
-
9
「Chrome」「Edge」「Firefox」のメモリ使用量はどれだけ違う? 測定してみた
-
10
「Active Directory」復旧で“詰む”企業が続出 ランサムウェアに備える4対策
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
SCS評価制度時代の「SASE選定」ガイド
-
3
Microsoft 365 Copilotを安全&効果的に活用するために必要な「2つの準備」
-
4
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
5
パスワード管理だけで十分? 特権アクセスを脅かす暗号鍵の放置リスクとは
-
6
すぐ分かる「AWS WAF」ガイド:特徴・運用課題・メリットを解説
-
7
マンガで解説:情シスの負担を減らす「MDRサービスのインシデント対応」の中身
-
8
「Copilot Cowork」でこう変わる AIエージェント時代の新たな働き方とは
-
9
AI活用で激化する外部・内部リスク、取引先へ波及する脅威から守る対策とは?
-
10
Microsoft 365 Copilotで実際何ができる? 回答の精度を高めるRAGとは?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー