





















【IFRS】確定決算主義、包括利益が議論に
IFRS議論する金融庁審議会が開催、委員の関心は?
「経済活動に資する会計の在り方」をテーマに委員で議論された。
IFRS(国際財務報告基準、国際会計基準)の適用を議論する金融庁の企業会計審議会総会・企画調整部会合同会議が2011年12月22日に開催された。今回は「経済活動に資する会計の在り方」をテーマに委員で議論された。
IFRSの適用を議論するこの合同会議が始まったのは2011年6月30日。金融庁によると、8月に示された11項目に沿って議論を進めていて、今回はそのうちの3項目めである「経済活動に資する会計の在り方」が議論された(参考リンク:金融庁の資料PDF)。残りは8項目あり、1回の合同会議で1テーマずつ議論する場合、これから8回の合同会議を開く必要がある。月に1回の頻度で会議をしたとしても終わるのは8カ月後。合同会議では議論を効率的に進めるよう求める委員の意見もあったが、金融庁は「絶対に2012年に結論を出さないといけないわけではない」としている。
今回の合同会議では「確定決算主義」「包括利益」など日本の会計基準やIFRSを巡って論議になるテーマが浮上した。確定決算主義については、委員の河崎照行氏(甲南大学会計大学院長)が「確定決算主義は日本の文化。しっかりと守っていくべき」と強調。その上で「上場会社でも確定決算主義と切り離して考えることはできない」と指摘した。IFRSをフルアドプションした韓国では、税務の申告調整が複雑になったといい、「税制抜きにIFRSの議論はできないことを実感している」という。
また、大武健一郎氏(TKC全国会会長、元国税庁長官)は、「中堅・中小企業(の会計)は完全に確定決算主義でできあがっている」として、確定決算主義をなくせば「申告調整が大変なことになる。実務上極めて困難だ」と話した。「確定決算主義には上場企業もかなり影響を受けている。これを無視した会計は極めて難しい」。
委員の逢見直人氏(日本労働組合総連合会 特別専門委員、金融庁参与)も「確定決算主義は日本の経済社会に完全に定着していて、今後も維持すべき。特に中堅企業、小規模な企業では税務=会計であり、十分な配慮が必要だ」した。
前回の合同会議では、IFRSの適用について連結と単体の財務諸表を分離する方向で議論が進んだ。仮に連単分離でのIFRS適用が実現した場合は、日本基準ベースの単体財務諸表は確定決算主義の影響を受けるが、IFRSを適用した連結財務諸表への影響は限定的になる可能性が高い。委員の八木和則氏(横河電機 顧問)は「(確定決算主義については)あまり議論をしなくてもいいと思っている」と話した。
また、委員の八田進二氏(青山学院大学大学院教授)もオリンパスの巨額粉飾などに触れ、「日本として国際社会に対してどういう会計の姿を示していくのかが、この審議会には求められている。いまだに確定決算主義でなければならないという議論がまかり通るのであれば、厳しい言い方をすると日本は国際社会で信頼される会計制度を維持できなくなるのではないか」と述べた。
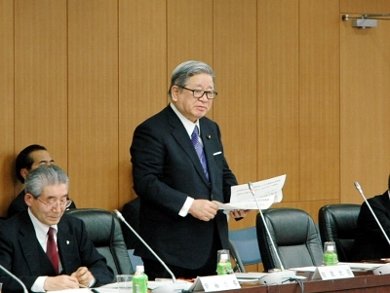 合同会議であいさつした金融庁の自見庄三郎担当大臣。オリンパスの粉飾について「基本的な再発防止については形式だけにとらわれず、真に実行性のある方策について検討する必要がある」と話した。
包括利益で労働者が意欲をなくす
包括利益について、逢見氏は労働者の権利保護の立場から、「(その他包括利益によって将来の損益が含まれる)包括利益で利益を決めるということになると、労使の努力が適切に(給与、賞与に)反映されず、労働者は生産性向上の意欲を失いかねない」と指摘した。大武氏も「包括利益という概念は製造業にはなじまない。日本は人口減少になり、地方都市の工場立地地域の資産価値が下がっていく。その資産価値が包括利益として反映されると、日本国内の工場立地は厳しくなる。工場立地ができなくなるような会計を本当に取ることがいいのか」と話した。
日本からIASBに対して提案
包括利益も含めてIFRSが完全な会計基準でないことは多くの人が指摘していることだ。そのためIASB(国際会計基準審議会)は今後のIFRS開発の方向性について各国から意見を募集する「アジェンダ協議 2011」を実施した。日本のASBJ(企業会計基準委員会)は11月30日付で国内の意見を集約したコメントを提出した。このコメントでは、「今後3年間は既存のIFRSの維持管理に重点を置くべき」と提言。その上で、個別の論点として以下を取り上げて、開発や考え方の方向性を提案した。この提案については多くの委員が賛意を示した。
- OCIとリサイクリング
- 公正価値測定の適用範囲
- 開発費の資産計上
- のれんの非償却
- 固定資産の減損の戻し入れ
- 機能通貨
合同会議ではSEC(米国証券取引委員会)が2011年11月以降に公表した文書についても金融庁から説明があった。1つは米国会計基準とIFRSを比較した文書、IFRS適用状況を分析した文書について。もう1つはSECの主任会計士、クローカー氏による講演文書で、米国のIFRS適用に関する最終報告書の公表が2011年中に行えず、2~3カ月延期するという内容についてだった。金融庁の企業開示課長 栗田照久氏は「個人的には、IFRSをincorporateする可能性が潜在的にあると考えている」というクローカー氏の発言を紹介した。
次回の合同会議では、2011年11月末から12月にかけて行われた欧州、北米、アジア視察の報告などが行われる予定だ。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
事例
[発注ナビ株式会社] AI活用を成功させる企業とそうでない企業の違いとは? -
製品レビュー
[発注ナビ株式会社] システム開発「はじめの一歩」 押さえておきたい基礎知識と失敗を防ぐ方法 -
事例
[発注ナビ株式会社] アンケート調査で見えた「脱Excelの実態」 成功企業が選んだ課題解決方法は? -
市場調査・トレンド
[発注ナビ株式会社] システム開発を失敗させないための「発注先」の見つけ方 -
市場調査・トレンド
[発注ナビ株式会社] データで見る「システム発注」のリアル “見積もり”より大切な5つの要素とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「GPT-6.1 Terra」は半額 それでもなぜ企業はAIモデルを選べないのか?
-
2
SAP移行で1900億円の赤字 「ベンダー任せ」が招くERP崩壊と回避策
-
3
AIに長文を入力する際の「コンテキストウィンドウ」の適切な扱い方はどれ?
-
4
「プロンプトインジェクション」の適切なリスク対策はどれ?
-
5
AI利用時に情報漏えいが起きた場合の適切な対応はどれ?
-
6
「営業・マーケティングの悩みと企業データの活用」に関するアンケート
-
7
「Active Directory」復旧で“詰む”企業が続出 ランサムウェアに備える4対策
-
8
なぜ「ChatGPT」連携の拡張機能が情報漏えいの入り口になるのか?
-
9
「Copilot利用率99%」デンソー驚異の定着術 3万人を動かした“社長賞”の舞台裏
-
10
「Windows Server 2028」、初のIntune対応をプレビュー PCとサーバを一元管理へ
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
SCS評価制度時代の「SASE選定」ガイド
-
3
パスワード管理だけで十分? 特権アクセスを脅かす暗号鍵の放置リスクとは
-
4
マンガで解説:情シスの負担を減らす「MDRサービスのインシデント対応」の中身
-
5
すぐ分かる「AWS WAF」ガイド:特徴・運用課題・メリットを解説
-
6
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
7
自社のメール環境は本当に安全? チェックシートですぐ分かる“今必要な対策”
-
8
Microsoft 365 Copilotで実際何ができる? 回答の精度を高めるRAGとは?
-
9
「Microsoft 365」徹底解説ガイド テレワーク時代のセキュリティ対策編
-
10
AIに何を聞いても「汎用的な答え」しか返ってこないのはなぜか?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー