





















【IFRS】IFRS先行企業インタビュー【第8回】
JTが語るIFRS適用の“目的・コスト・インパクト”
IFRSを連結財務諸表に任意適用した5社目の企業となった日本たばこ産業(JT)が金融庁の企業会計審議会で自らのIFRS適用について語った。ライバル企業との国際的な競争が激しくなる中で、JTがIFRSに期待したものは何か。プロジェクトチームやコストなどについても詳細が説明された。
企業会計審議会で説明
2012年6月14日に開催された金融庁の企業会計審議会総会・企画調整部会の合同会議ではIFRS(国際財務報告基準、国際会計基準)の「中間的論点整理」とともに、2012年3月期にIFRSを任意適用した日本たばこ産業(JT)の対応が説明された。「海外の競合との比較可能性を高める」ことを目的にIFRSを任意適用したJTの事例を紹介しよう(関連記事:意見の溝埋まらず審議継続へ、IFRS議論「中間的論点整理」公表)。
JTのIFRS任意適用の背景には、競争が激しくなる海外のたばこ会社と同じ指標で財務数値を見てほしいという思いがある。JTは現在、世界のたばこ市場の中で、フィリップモリス、ブリティッシュ・アメリカン・タバコに次ぐ3位。競合はそれぞれ米国会計基準、IFRSで開示をしていて、投資家からは「同じ基準で数字を出してほしいと具体的にリクエストされていた」(JTの宮崎秀樹・常務執行役員《当時》、6月22日に取締役副社長に就任)という。さらにJTは2007年の英ガラハーなど多額の買収を続けていて「資金調達が必要になる」(同氏)。国際資本市場から効率的に資金を調達するためにIFRS適用が必要と判断した。
宮崎氏はIFRS適用によって「開示レベルを上げていきたい」とも語った。IFRSを社内の共通言語として、管理会計のベースにする方針。「会計レベルを上げることで、競合他社に対する競争力を高めていきたい」。
約11億円の対応コスト
JTは2007年のガラハー買収後にIFRS適用の具体的な検討を開始した。2007年といえば日本の会計基準をIFRSに近づけるコンバージェンスを行う東京合意が締結された年。日本の会計基準の国際化が本格化に始まっていた。JTは2008年9月にIFRS適用のプロジェクトチーム発足に向けた準備作業を開始。そして2009年6月に企業会計審議会がIFRSの任意適用を認める中間報告を公表したことを受けて、同年8月にIFRSプロジェクトチームを正式に発足させた。この際、2012年3月期にIFRSを任意適用することを決めた。
プロジェクトチームは発足後の1年で日本基準とIFRSとのギャップ分析や調整項目の確認、子会社を特定した上での対応方針の検討などを行った。2年目は組み替え調整のためのデータ収集を整備。連結システムの改修などもした。2011年6月にIFRS移行日と比較前年度に関する会計監査人の事前レビューを終わらせた。そして、2012年3月期の第1四半期から日本基準とIFRSによる決算の同時並行プロセスを開始。2011年7月にはIFRSプロジェクトチームから経理部の連結チーム(14人で組織)に作業が移管された。
IFRSプロジェクトチームは、財務諸表作成担当が9人、システム対応担当が4人、開示対応担当が4人(いずれも最大時)で構成。宮崎氏は、システム改修や外部アドバイザリー(人件費は含まず)として約11億円の対応コストが掛かったと明らかにした(参考記事:【事例】ERPコスト削減のためにJTが行っている5つのこと)。
海外たばこ事業は、スイスに置く国際事業の統括会社がIFRS対応を実施。従来、米国会計基準を採用し、さらに会計処理方針やシステムなどを統括会社が一元的に管理する方式だったために「比較的スムーズに移行できた」という。海外たばこ事業では、2011年1月期初からIFRSを適用している。
のれん償却停止などで当期利益が増加
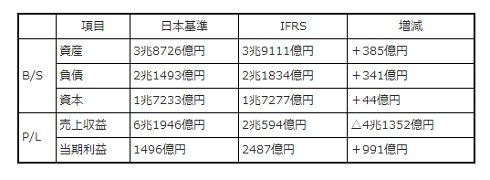
宮崎氏はIFRS適用による連結財務諸表へのインパクトも明らかにした。連結財政状態計算書(B/S、移行日2010年4月1日)では資産が3兆8726億円から3兆9111億円に385億円増加。負債も2兆1493億円から2兆1834億円と341億円増えた。資本は1兆7233億円が1兆7277億円と44億円の増加。B/Sへの影響は主に、有形国定資産の減価償却方法を取得時に遡及して定額法に変更したことや、退職給付債務の測定方法の変更、オンバランス化から生じた。
連結包括利益計算書(P/L、2010年4月1日〜2011年3月31日)は、たばこ税分を売り上げ、売上原価から控除したことや代理人取引を純額表示するなど収益認識が変更されたことで、売上収益が6兆1946億円から2兆594億円と、4兆1352億円の大きな減少となった。
一方、当期利益はのれんの償却停止や退職給付会計のOCIアプローチの選択、減価償却方法の変更などによって1496億円から2487億円へと991億円増加した。IFRS適用によって連結財務諸表のさまざまな項目にインパクトがあったが、JTは以前からIFRSベースの参考数値を開示していたことから「特に社内外で議論はなかった」(宮崎氏)。それよりも「ビジネスの実態に近づき、説明可能性が増した」(同氏)ことをメリットに感じているようだ(参考記事:JTが2012年3月期からのIFRS適用を正式発表、差異額を明らかに)。
今後は決算期を統一へ
今後はIFRSを社内の共通言語にして管理会計もIFRSベースに移行する。システムを改修して複数元帳に対応させ、連結と単体の財務諸表作成の効率化を図る。宮崎氏が「大きな課題」と挙げたのは決算期の統一だ。国内会社の決算期を海外の子会社に合わせて3月から12月に移行させる方針。2014年12月期を目標に作業を進めている。国内外の決算期のずれを利用した決算作業の変更は必須で、「決算プロセスを見直す必要がある」と宮崎氏は語った。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社うるる] 「入札市場」攻略ガイド:効率的に落札するためのポイントを徹底解説 -
製品資料
[株式会社うるる] 入札情報に特化した「販路拡大」「効率化」のためのサポートツールとは? -
市場調査・トレンド
[株式会社うるる] 公共入札に成功する企業と失敗する企業の「5つの違い」 -
製品資料
[日本ビジネスシステムズ株式会社] 専門家が教える、Microsoft 365の「テナント統合/分離」を成功に導く秘訣 -
製品資料
[rakumo株式会社] Microsoft 365での情報埋没を防ぐ、社内ナレッジを資産化する情報ポータル活用
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
PHP脆弱性「PHP2Shell」で2260万件に影響 情シスの緊急チェックリスト
-
2
半数がブルーカラー転向を視野に? ベテランエンジニアを追い込む“54歳の壁”
-
3
「Microsoft 365」が乗っ取られる MFAを破る“本物の画面”の恐怖
-
4
「Windows」の不要なファイルを安全に消して容量を空ける方法
-
5
「テザリング依存」に潜む落とし穴 “遅いVPN”を解消するネット構築術
-
6
なぜ「Gemini 4 Argon」は出遅れたのか? Googleが狙う“逆転のシナリオ”
-
7
Claude利用8割のGMO、AI人材の評価軸が「トークン管理」に変わった
-
8
「IT運用・情報システム業務」に関するアンケート
-
9
「Wi-Fi 7」経由でWindowsが乗っ取られる? 最高権限奪取の恐怖
-
10
ChatGPTは“検索しまくり”でGeminiは“淡泊”? データが明かすAIの裏側
ホワイトペーパーランキング PR
-
1
AI駆動攻撃にどう対抗する? 超速の攻撃からエンドポイントを保護する方法
-
2
2026年のサイバーセキュリティには何が必要か? 最新データに学ぶ傾向と対策
-
3
経験豊富な即戦力人材に直接アプローチできる、「攻めの採用」への転換術
-
4
「IT史に名を残すシステム障害」8選
-
5
最速72分でデータが流出? 最新の脅威トレンドや侵入手法から分かった防衛策
-
6
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
7
AI駆動開発のスピードと安全性を両立 「品質・セキュリティ管理」の実践ガイド
-
8
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
-
9
「標的型攻撃メール」事例・サンプル集
-
10
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー