




















“むちゃ振り上司”にこういわれたら【第2回】
「消費税増税にどう対応すればいいのか調べて」と質問されたら
2014年4月1日から新しい税率に基づく消費税法が施行される。今回は「消費税増税にウチの会社はどう対応すればいいの?」と上司にこういわれたときの対応を考える。
消費税の概要
まずは消費税の概要について全体像を理解したい。消費税は「間接税」の一種で、「税金を納付する主体」と「税金を支払う主体」が違うのが特徴。実際の取引では、「多段階累積控除」という仕組みを使って、中間事業者が納付する消費税を以下のような流れで計算する(連載第1回:「最近の会計ルールって何がどう変わったの?」と質問されたら)。
下の図でいう「仕入税額控除」とは、「納付する消費税」を計算するときに「受け取った消費税」に対応して「支払った消費税」を差し引き計算することだ。
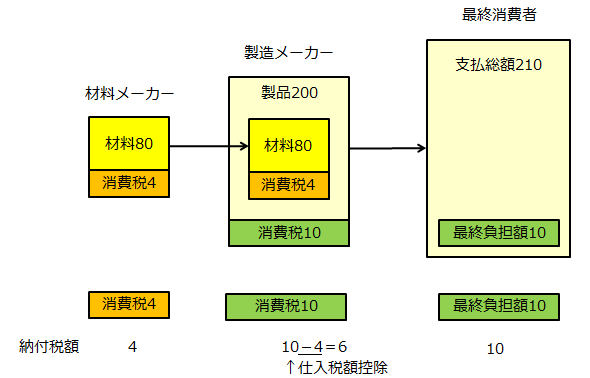 消費税の概要
また、消費税の税率は「国税」に相当する「消費税率」と、「地方税」に相当する「地方消費税率」で構成する。内訳は消費税率が4%で、地方消費税率が1%(正確には「地方消費税率=消費税率×25÷100」なので、4%×25÷100=1%と計算される)。
消費税の改正点
次に今回の消費税の改正点を押さえたい。改正ポイントは大きく
- 税率の改正
- 増税に伴う経過措置の扱い
がある。
まず税率の改正について説明しよう。消費税率が改正されるタイミングは2回ある。消費税率と地方消費税率を合わせた税率(現在は5%)について、下記のように二段階で改正する内容の法案が国会で成立したのだ。
2014年(平成26年)4月1日~ :変更前5%→変更後8%
2015年(平成27年)10月1日~:変更前8%→変更後10%
ただ改正法案では「今後の経済財政状況の激変にも柔軟に対応する観点から、引き上げの前に、経済状況等を総合的に勘案した上で、消費税率の引上げの停止を含め所要の措置を講ずる」とされており、今後の情勢によって変更されることが考えられる。
経過措置については、消費税率の1回目の改正(5%から8%へ)において取引や実務への影響を考慮して幾つか項目が設けられている。企業側に関係がある主な項目を以下に列挙する。それぞれ条件に合致する場合には旧税率が適用される。
- 旅客運賃等(2014年4月1日以後の入場料金を4月1日前に領収した場合)
- 電気料金等(継続供給している場合で2014年4月1日から4月30日までに料金受領の権利が確定している場合)
- 請負工事等(指定日である2013年9月30日までに契約が締結されて、2014年4月1日以降に資産の譲渡や引き渡しが行われる場合)
- 資産の貸付け(指定日である2013年9月30日までに契約が締結されてその後も継続して取引を行っている場合に、2014年4月1日以後も貸付けが継続する場合)
- 指定役務の提供(指定日である2013年9月30日までに契約が締結される指定役務に係る割賦販売契約のうち、2014年4月1日以後に役務提供する場合)
2回目の改正(8%から10%へ)でも同様の経過措置が講じられるものと予想される。
消費税改正に向けた対応
消費税改正では、まず税率の変更に伴う業務への影響を把握しておくことが重要だ。特に経過措置は適切に理解し、支払う税額に注意したい。特に請負工事等(長期にわたる役務提供型サービスが該当)や、資産の貸付け(リース資産などが該当)については、契約時期が「指定日」つまり「2013年9月30日」までの期間に収まるかどうかが判断基準になる。契約更改のタイミングに合わせて上記の経過措置を適用できるようにしておくのがよいだろう。
ITシステムでの対応としては
- 税率マスターの変更
- 取引単位ごとの計算式変更対応
がある。取引ごとに仕訳を生成し、それを会計システムへの入力データにする仕組みの場合には、税額の自動計算を行う際に税率マスターの変更が必要になる。また、サブシステムごとに取引データを集計して会計システムに仕訳データを渡す仕組みを取っているシステムもある。この場合、明細データ段階で課税対象となるデータを集計し、取引単位ごとの税額を計算する仕訳データ生成の段階で税率を変更するなどの対応が必要になる。
仕入税額控除における税額計算式も以下のように変更される。
変更前:(支払い)消費税額=課税取引金額(税込)×5%÷105%
変更後:(支払い)消費税額=課税取引金額(税込)×8%÷108%
端数処理については、2004年に導入された「総額表示制度」で設けられた経過措置が現在も有効だ。そのため税率変更によって「決済上受領すべき金額ごとの端数計算」についても考慮する必要がある。この経過措置については、今回の消費税改正でも整理統合が進んでいるとは言い難い。経過措置の動向についても、積極的にアンテナを張っておくのがいいだろう。
自社の会計システムにおける税率変更の影響範囲を早めに精査し、対応方針を明確にしておくが重要だ。パッケージソフトを使っているならばバージョンアップで対応が可能かどうかも早めに見極めておきたい。
消費税改正まで残り1年を切った中、必要な検討作業には早めに着手するのが肝要だ。
原 幹(はら かん)
株式会社クレタ・アソシエイツ 代表取締役
公認会計士・公認情報システム監査人(CISA)
大手監査法人にて会計監査や連結会計業務のコンサルティングに従事。ITコンサルティング会社を経て、2007年に会計/ITコンサルティング会社のクレタ・アソシエイツを設立。「経営に貢献するITとは?」というテーマをそのキャリアの中で一貫して追求し、公認会計士としての専門的知識と会計/IT領域の豊富な経験を生かしたコンサルティングに多数従事する。著書「IFRSのきほんがわかる本」をはじめ、翻訳書やメディア連載実績多数。
Copyright © ITmedia, Inc. All Rights Reserved.


“むちゃ振り上司”にこういわれたら
この記事の著者

新着ホワイトペーパー PR
-
事例
[日本オラクル株式会社] ピンチをチャンスに変えたEPR製品は? 先行企業の導入事例3選 -
技術文書・技術解説
[日本オラクル株式会社] 無自覚なリスク 秘伝Excelファイルが監査の壁、不正・ミスの温床となる理由 -
製品資料
[日本オラクル株式会社] 戦略的経理の第一歩 失敗のない「脱Excel」を実現する秘訣とは? -
技術文書・技術解説
[日本オラクル株式会社] いまさら聞けないオンプレERPとクラウドERPの違い 最適な製品をどう見極める? -
事例
[株式会社ビザスク] 連結売上高が約2倍に成長、富士フイルムが実践した新規事業創出の戦略とは?
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
損保ジャパンはなぜ「COBOL」を捨てなかったのか? 脱メインフレームの真相
-
2
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
3
年収700万超エンジニアに共通するスキルと「もっと勉強すべきだった分野」
-
4
なぜ「全社配布Copilot」は使われないのか? 失敗に学ぶAI定着
-
5
クラウド資格コレクターは評価されない? 年収1000万を分ける“OSの理解度”
-
6
脱VMwareか、継続か? 仮想化ソフト主要6製品の機能とスペックを徹底比較
-
7
JSONをやめてPythonで送る トークン消費を約7割抑えるAIの設計
-
8
「0.3秒のスピード顔認証」の入退室管理が社員に好評 事例に学ぶオフィス改革
-
9
「ノートPC派」は損をしている? Dellと考える“自作PC”のメリット
-
10
慶應義塾が「Notion」を選んだ理由 AI導入の盲点になる“情報のサイロ化”
ホワイトペーパーランキング PR
-
1
不審メールの経路や見せ方に変化? 2026年夏の3事例から見えた動向と対処方法
-
2
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
3
「オンプレミス回帰」せざるを得ない“合理的な理由”
-
4
LLMが兵器化? 元FBI高官が鳴らす警鐘とセキュリティツール統合のポイント
-
5
システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
-
6
生成AIを開発に導入しても効果が見えない? 実証実験で分かった成果と課題
-
7
経産省DX指針から読み解く、受発注業務デジタル化ロードマップ
-
8
“あのファイル転送”で暗躍するノーウェアランサム
-
9
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
-
10
HDDを使わない「SSDオンリー」が無謀なのはなぜ?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー