





















IT担当者のためのIFRS入門【第2回】
経常利益が消えて包括利益が登場、IFRSの財務諸表とは?
IFRSでは財務諸表も大きく変わる。包括利益や財政状態計算書など新たな言葉も登場し、企業における利益の考え方も見直す必要がある。公認会計士による講演を基にIFRSの財務諸表を説明してみよう。
IFRSに触れた人が最も驚くのは財務諸表が大きく変わってしまうことかもしれない。「IT担当者のためのIFRS入門」の第2回は、日本IT会計士連盟が5月20日に開催したセミナー「情報システムに関わる人のためのIFRS入門」での公認会計士 五島伸二氏の講演を基に、IFRSの財務諸表を中心に解説しよう。
「包括利益計算書」「財政状態計算書」
これまでの日本基準の財務諸表は、売上高や経常利益を表示する損益計算書(P/L)と、会社の資産や負債、資本を示す貸借対照表(バランスシート、B/S)、そしてキャッシュ・フロー計算書、株主資本等変動計算書の4つで構成した。IFRSではこのうち、P/LとB/Sが大きく変わる。まずは第1回で説明したようにIFRSの財務諸表で重視されるB/Sから見てみよう。
B/Sは、これまでの貸借対照表からIFRSでは財政状態計算書(英語ではStatement of Financial Position)と名称を変更する。資産、負債、資本と区別して表示するのは日本基準のB/Sと同じだが、資産と負債については「非流動資産」(例えば、有形固定資産など)、「非流動負債」(長期借入金など)から記載し、その後に流動資産(棚卸資産など)、流動負債(買掛金など)を記述することが多いのが特徴的だ。つまり「並びが日本と逆になる」(五島氏)のだ。日本の財務諸表に慣れた人は戸惑うかもしれない。
P/LはIFRSでは包括利益計算書と名称を変える。この包括利益計算書は、大きく2つの特徴がある。1つは営業外損益や特別損益の項目がなく、日本で親しまれてきた経常利益もないことだ。もう1つは「その他包括利益」「包括利益」という新しい利益項目が登場することだ。これまで日本のP/Lでは最終的な利益(ボトムライン)は当期純損益だったが、IFRSでは当期包括利益となる。これはIFRSを初めて知った人にとってはショックかもしれない。
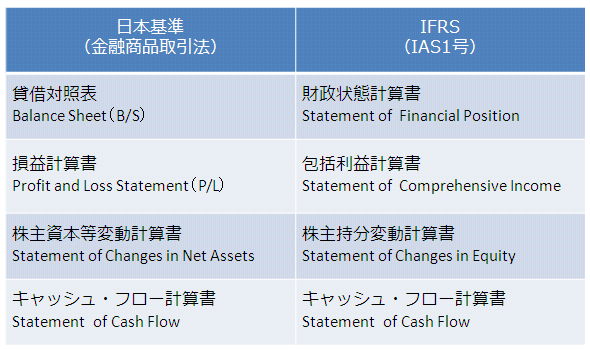 日本基準とIFRSの財務諸表
未実現の利益を表すその他包括利益
その他包括利益、当期包括利益とは何だろうか。IFRSを特徴付ける考えなので、詳しく説明しよう。包括利益計算書でボトムラインとなる当期包括利益は、当期純損益にその他包括利益を足した値だ。では、その他包括利益はどのように計算するのか。現在のIFRSでは以下がその他包括利益に含まれる。
- その他有価証券評価差額金
- 為替換算調整勘定
- 繰延ベッジ損益など
その他有価証券評価差額金には例えば、持ち合いで取得した株式などが含まれる。為替換算調整勘定は、海外子会社の財務諸表を現地通貨から円建てに換算する際に発生する差額であり、当然ながらその時々の為替レートによって変動する。株式の持ち合いが多い日本企業では、その時々のタイミングで包括利益計算書のボトムラインが大きく変動する可能性が高い。
一方で、包括利益を従来のP/Lのボトムラインと同様に見なすことを疑問視する声もある。なぜなら、その他包括利益が、含まれる項目から「確定していない未実現の損益」(五島氏)という性格を持つからだ。そのため、海外ではボトムラインの当期包括利益ではなく、当期純損益がやはり重視されているともいわれる。
包括利益計算書については、1つの計算書で当期純損益と包括利益を表示する「1計算書方式」と、当期純損益を表示する損益計算書と、当期純損益とその他包括利益を表示する包括利益計算書の2つを作成する「2計算書方式」の2つが認められている。その他包括利益が「未実現の損益」を表すことから、当期純利益を重視して、2計算書方式を選ぶ欧州の企業も多いようだ。
ITシステムとしてはこのようなIFRSの財務諸表に開示システムを対応させる必要があるだろう。ただ、開示に関しては業務プロセスに基本的に変更はないので、改修の負担は大きくはない。一般的なERPであれば、標準的な機能やオプション機能で対応が可能になるとみられる。
むしろ経営企画部門など、自社の業績を管理したり、競合他社と比較するような業務の部署は、包括利益をどう扱うかを検討する必要があるだろう。
財務諸表表示はさらなる変更へ
ただ、このIFRSの財務諸表の表示は今後、変更される可能性が高い。IFRSを策定しているIASBは、米国の会計基準を策定する財務会計基準審議会(FASB)とお互いの会計基準の差異をなくす作業を行っているが、そのプロジェクトの1つとして財務諸表表示の改訂が含まれているのだ。2008年10月に出された資料によると、包括利益計算書、財政状態計算書の表示項目を、現在のキャッシュ・フロー計算書と同様に「営業」「投資」「財務」に統一することが検討されている。それぞれの財務諸表が横ぐしで比較可能になり、投資家にとっては利便性が増すといわれている。
このIASBとFASBの議論では、キャッシュ・フロー計算書を直接法で算出するようにすることも検討されている。現在は直接法と間接法を選択可能で、ほとんどの企業は作成が容易な間接法を選んでいる。直接法しか認められなくなると、ITシステムを含めて影響は大きいだろう。ERPをIFRSに対応させる場合は、財務諸表が再度変更されることも考慮に入れて柔軟性を持たせるよう改修する必要がある。
今回はIFRSの見た目の部分ともいえる、財務諸表表示について説明した。次回はIFRS適用に関して、多くの企業で問題となるとみられる会計基準を解説する。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

関連記事
新着ホワイトペーパー PR
-
事例
[株式会社ラクス] どうすれば「変革を楽しむ組織」になれるのか? 事例に学ぶ、未来への一歩 -
製品レビュー
[デル・テクノロジーズ株式会社] 変化するサイバー脅威に備える、これからのストレージの選び方 -
事例
[サイボウズ株式会社] 受注約1.5倍と年間2万3000時間超の業務時間を削減、日機装に学ぶDX実践術 -
製品レビュー
[サイボウズ株式会社] 人材不足にどう挑む? ものづくり太郎が語る、製造現場でのAI活用成功の鍵 -
市場調査・トレンド
[グーグル・クラウド・ジャパン合同会社] 金融機関はAIエージェント導入でどう変わる? 7つの変化から19の事例まで解説
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
RAGで「データをAIに送る」運用が限界を迎えている理由
-
2
「Copilot」がIT予算を食いつぶす? 高額請求を招く課金体系と節約術
-
3
ハイパーコンバージドインフラ徹底比較、「SimpliVity」「Nutanix」はどう違う?
-
4
Microsoft 365侵害企業の9割はMFA導入済み 1002人調査で見えた盲点
-
5
なぜストレージ不足は長引くのか? 77%が「12〜18カ月続く」と予測
-
6
【基本情報技術者試験】データ消失リスクを防ぐ3つの「バックアップ手法」を比較
-
7
PHP2Shellの「事前の情報流出」でパニックに パッチ公開を巡る“混乱劇”
-
8
複雑化するフォント管理に終止符を Monotypeが提唱する安全な運用方法
-
9
「データ活用とAI活用の実態」に関するアンケート
-
10
ハイパーコンバージドの主要3製品比較: Nutanix vs. VMware vs. SimpliVity
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
侵入から横展開まで27秒の脅威にどう立ち向かう? 防御のカギがEDRの理由
-
3
有識者が語る、中堅中小企業に求められる最新のサイバーセキュリティ対策とは
-
4
AI駆動攻撃にどう対抗する? 超速の攻撃からエンドポイントを保護する方法
-
5
10G回線の真価をフルに享受するには? 導入前にチェックしたいポイント
-
6
なぜAIは組織で定着しないのか? 全社展開を阻む「3つの壁」と突破のヒント
-
7
パスワードレスへの移行で失敗しないためには? 導入・運用上の注意点を解説
-
8
自社のセキュリティ対策は大丈夫? 自己診断リストで対策の優先順位が分かる
-
9
ランサムウェア攻撃“究極の対策”はこれだ
-
10
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー