




















教えて経理部長【第9回】
さらに不透明、情報システムのIFRS対応スケジュールをどう立案する?
IFRS強制適用の時期が不透明になる中でも、企業の情報システム部は将来の適用を見越してスケジュールを立てる必要がある。経理部と上手く協調しながらスケジュールを立案する方法を紹介する。
質問
当社では、経理部が主導してIFRS(国際財務報告基準、国際会計基準)導入の影響度調査を行い、IFRSへの対応方針を明確にしました。それを受けてERPをはじめとする情報システムに関して影響を受ける範囲や、再構築、改修の方向性などについて関連部署と合意に至りつつあります。しかし、開発スケジュールはなかなか結論が出ません。限られたリソースの中で情報システムのIFRS対応をスムーズに進めるため、スケジュール立案に関して留意すべき点を教えてください。
回答 情報システムのIFRS対応に関して、スケジュール、つまり何をいつまでに完了させればよいかを決めるには、IFRSをめぐる状況をよく理解して検討する必要がある。従って経理部門と十分なコミュニケーションをとって慎重に検討しなければならない。
初度適用の時期を想定する
まず、前提として把握しなくてはならないのは、IFRSによる財務諸表を最初に報告する初度適用の年度(初度報告年度)がいつかということである。IFRSを任意適用するのであれば会社がその年度を決められるが、強制適用でIFRSを適用するのであれば、考えられる最短の時期を初度報告年度として想定すべきである(なお、現在、金融庁でIFRSの適用時期について従来想定されていた2015~2016年を延期する方向で検討が行われている)。
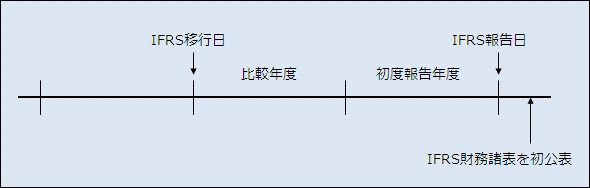 IFRS適用の流れ
初度報告年度を想定することにより、IFRSに準拠した財務諸表を初めて公表する時期が決まる。通常は、初度報告年度の年度決算の決算短信である。これがゴールである。
このときに初度報告年度のIFRS財務諸表と、その前年(比較年度)のIFRS財務諸表、IFRS移行日の開始財政状態計算書を公表する(最初の公表が初度報告年度の四半期決算というケースも考えられる。この場合は、第1四半期の決算短信が最初の公表になる)。ゴールが決まれば、ゴールから逆算してスタートを決める。
いつまでにシステムが稼働している必要があるか?
最初に考えるのが「いつまでにシステムが稼働している必要があるか」ということだ。例えば、収益認識時点を変更するシステム改修であれば、IFRS移行日の前までに稼働している必要がある。なぜなら、開始財政状態計算書の利益剰余金や売掛金、在庫金額を算定するためには、比較年度の前年からIFRSに準拠した収益認識を行うことが必要だからである。
逆に言うと、開始財政状態計算書に影響を与えないシステムの変更、例えば、収益の表示を総額表示から純額表示に変更するシステム改修であれば、IFRS移行日以後に稼働していればよい。これが情報システムのIFRS対応スケジュールを考えるときの原則である。
手作業や後追い計算で乗り切る
システム対応にかけるリソースが限られている場合、まずは優先度の高いシステム対応にリソースを集中する。最終ゴールは初度報告年度の決算短信で、移行日から2年以上ある。優先度が低いシステム対応に関しては、最終的にはシステム対応するにしても、できる限り手作業や後追い計算で対応し、開発完了を後ろにずらすという対応も考えられる。
上記の収益認識時点にかかわるシステム改修の例であれば、比較年度は手作業で影響額を算定し、初度報告年度からの稼働開始とする、または必要な根拠資料を保存しておいて、システム改修の完了を待って過去のデータをまとめて入力し、後追い計算で報告に必要な数値を算出するというような対応である。
もちろん、手作業や後追い計算による対応は、その処理量や複雑性によって不可能な場合もある。事前に運用イメージをよく吟味することが重要となる。
戦略的に先送りする
さらに、スケジュールの決定については、IFRSの改定やコンバージェンスの進行状況も考慮に入れる必要がある。例えば、近々、IFRSの改定が予定されているなら、改定内容が確定してから関連するシステム構築に着手するといった対応が考えられる。
これらを総合してスケジュールを策定する。先送りできるものは戦略的に先送りし、早期に着手すべきシステムにリソースを集中するといった柔軟な対応が肝要である。
五島伸二(ごしましんじ)
アドバ・コンサルティング株式会社 代表取締役 公認会計士・ITストラテジスト
監査法人トーマツにて会計監査、IPO支援、マネジメントコンサルティングに従事。トーマツ退所後は多数のシステム開発プロジェクトやERP導入プロジェクトに参画し基幹システム構築を行う。その後、上場会社の経理部長を経て、2010年3月にアドバ・コンサルティング株式会社を設立。それまでの経験を生かし、会計とITの専門家としてシステム開発や業務改善コンサルティングに取り組んでいる。
Copyright © ITmedia, Inc. All Rights Reserved.


関連記事
新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
2
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
3
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
4
高額な「AI PC」を一般従業員も使えたら? 費用のハードルを一気に下げる方法
-
5
Microsoft製品でここまで自動化できる 情シスがやめられる手作業10選
-
6
LLMの「過学習」、正しく説明している文章はどれ?
-
7
「コピペ運用の限界」に直面するAI活用 7割超が“別画面”のまま使う理由は?
-
8
IT調達担当者が知るべき「IT機器 大インフレ時代の前向きな選択肢」
-
9
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
10
パナソニックが国内製造26拠点のERPを「SAP S/4HANA」に統一 アドオン7割削減
ホワイトペーパーランキング PR
-
1
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
2
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
3
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
4
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
5
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
6
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
9
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
10
NTTドコモが実践したクラウド統合監視 業務量2倍でも残業削減を実現できた理由
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー