




















【IFRS】IFRS先行企業インタビュー【第6回】
楽天銀行のIFRSプロジェクト、その1年を追う
インターネット銀行である楽天銀行がIFRS対応のシステム導入、改修を行った。ムービングターゲットと呼ばれるIFRS。不確定要素が多い中でのプロジェクトはどのような態勢、スケジュールで行われたのか。その概要を紹介する。
楽天グループのインターネット銀行、楽天銀行(旧イーバンク銀行)がIFRS
対応のシステム改修を行い、2012年1月に新システムをカットオーバーさせた。銀行のIFRS対応で問題になる金融商品会計については不確定要素が多く、他の金融機関ではIFRS対応システムの開発はまだ本格的に進んでいない。しかし、「三木谷(社長)の鶴の一声で決まった」という楽天銀行。1年という異例の短期間で進んだプロジェクトの概要をお伝えする。
日本基準では海外の資金調達が大変
楽天銀行のIFRS対応は楽天の代表取締役会長兼社長 三木谷浩史氏の意向だった。楽天は事業の国際化を進めていて、海外企業のM&Aを積極的に行っている。英語の社内公用語化なども有名だ。楽天銀行のIFRS対応プロジェクトでプロジェクトオーナーを務めた楽天銀行 執行役員 財務本部長 兼 国際業務室長の大塚年比古氏は「M&Aで株式交換をする場合、会計基準が日本基準だとできないことはないが、苦労することが多い。海外での資金調達が日本基準では大変という判断があった」と楽天にとってのIFRS適用の意味を説明する。「楽天経済圏そのものが海外に進出している。これはIFRSの適用意義につながるが、銀行も国際化をしていくことが求められた」(大塚氏)。
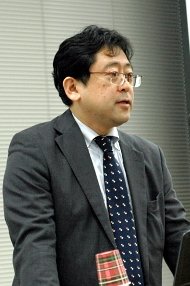 楽天銀行 執行役員 財務本部長 兼 国際業務室長の大塚年比古氏
楽天銀行と同時に楽天でもIFRSプロジェクトは進んでいるが、「IFRS適用の時期は決して言ってはいけない」(大塚氏)。ただ、楽天グループ全体のバランスシートの中で、楽天銀行や他の証券、カードなどの子会社が持つ金融商品が占める割合は80%。楽天のIFRS適用では金融事業会社の動向がかなり重要となっていた。「金融商品について意思決定のドライブをかけるのはどうしても銀行になった。こういう論点があるよ、それからこういう対応をしたいということをせんえつながら親会社のプロジェクトに伝えていった」(大塚氏)。
ただ、楽天銀行がIFRS適用のプロジェクトを検討していた当時、金融商品会計については不確定要素が多かった。楽天銀行のIFRSプロジェクトでプロジェクトマネジメントオフィス(PMO)を務めたプライスウォーターハウスクーパース(PwC)の押谷茂典氏は以下のように振り返る。
「2010年夏から秋に楽天銀行から話があった。当時の金融商品会計は、IFRS第9号の金融資産の分類および測定は固まっているものの、それ以外は議論が続いていた。さらにシステムについては、国内にはIFRSの金融商品エンジンがなく、欧州に2つか3つ、韓国に1つあるくらいだった。スケジュールがまだ決まっていない、基準も、ソリューションも決まっていないという状況だった」
IFRSはムービングターゲットといわれるように基準が常に変更されるのが特色だ。そのためどの時点の基準に合わせて適用を目指すかが難しい。「ムービングターゲットに対してどこかでカットオフを決めて、『ここまでできることをやる』としないといけない。場合によっては二重投資や追加開発が必要になるが、その投資をいかに小さくするかがプロジェクトの腕の見せ所だった」(大塚氏)。楽天銀行ではIFRS第9号は決まっている部分にのみ対応し、それ以外はIAS第39号に対応するという方針で、プロジェクトを進めた。
コミュニケーションを密に
トップダウンで決まったプロジェクトだけに方針が一度決まれば進行は早い。「2010年中にベンダ選定、ソリューション、プロジェクト体制を作った。2010年末までにスタートする態勢を整えた」(大塚氏)。
プロジェクト態勢は、上記のように大塚氏がプロジェクト全体のオーナーを務め、その下に業務とシステムそれぞれのプロジェクトリーダーを置いた。さらにその傘下には金融商品会計プロジェクト、新会計システム対応プロジェクトを置き、それぞれ業務・アプリケーションの対応チーム、インフラ担当のチームを設置した。バックエンドの勘定系システムの改修プロジェクトも同時に進めた。大塚氏は「ベンダも4〜5社参加した。手戻りをなくすために、プロジェクト運営情報などのコミュニケーションを密にした。週1回の進捗会議や情報共有の会議には、私も万難を排して参加した」と振り返る。
また、PMOという立場ながらPwCのコンサルタントもプロジェクトの現場に入り、金融商品会計対応や仕訳生成の要件定義に貢献した。「われわれの経理部門は10人以下でやっている。PwCを持ち上げるわけではないが、会計とシステムの両方に通じていて、日本基準とIFRSの違いを抽出して仕訳パターンを作ってもらえるコンサルティングファームに入ってもらって良かった」(大塚氏)。
IFRS対応プロジェクトでは通常、IFRSに基づく会計処理方針を定めるアカウンティングポリシーをまずは作成し、その後にシステムの要件定義を行う。しかし、楽天銀行では「楽天のアカウンティングポリシーを待っていると要件定義が間に合わない。そのため、その手前で論点メモを作成し、解釈のポイントを先に作った。楽天側でもそれに対してエンドースしてもらい、それを踏まえて要件定義をした」という。要件定義はプロジェクト開始後、2カ月程度をかけた。
金融商品評価ルールエンジン、複数帳簿会計システムを導入
システム導入のプロジェクトは主に2つだった。1つはIFRSの金融商品会計に対応した新日鉄ソリューションズのパッケージ「BancMeasure for IFRS」の導入。BancMeasure for IFRSは金融商品評価ルールエンジンで、IFRSの償却原価算出、減損算出、公正価値測定などを可能にする。新日鉄ソリューションズの北神眞哉氏は「IAS第39号がベースになるが、IFRS第9号がどうなるかを見越しながら開発し、二重投資を避けられるようにしている」と説明した。
もう1つのプロジェクトは、その金融商品評価ルールエンジンの結果を受ける会計システム。新たに「Oracle E-Business Suite」を会計システムとして採用し、日本基準とIFRSの2つの総勘定元帳を作成できるようにした。会計システムのIFRS対応では、日本基準の総勘定元帳を作成し、レポート時にIFRSに組み替える方法もある。しかし、大塚氏は「その調整コストや人に掛かるコストを考えると、マルチブック(複数帳簿)の方がコストが安い」と考えた。
その他に勘定系システムや既存のマーケット管理、市場リスク管理システムなども改修した。
投資を抑えるなら早期に始める
開発プロジェクト自体は2011年1月にスタートし、2012年1月に新システムがスケジュール通りにカットオーバーした。最初にスケジュールを聞いたPwCは「1年という期間は現実的ではない」と感じたが、ユーザー部門が積極的にプロジェクトに入り、WBSを使ったスケジュール管理を厳密にすることで達成した。
2012年1〜3月は新旧システムの並行稼働期間。楽天が12月期決算、楽天銀行が銀行法で定められた3月期決算のために並行稼働をさせやすかった。新システムの処理に問題がなければ4月以降に新システムに移行する方針だ。現在は後追いで注記情報の抽出システムを開発している。どのような注記を行うかは本決まりではないが、「間口を広く取る」(大塚氏)考えで、進めているという。
IFRSの強制適用が実質的に延期され、国内事業が中心の企業ではIFRS対応プロジェクトの凍結も見られる。PwCの押谷氏は「楽天銀行のIFRS対応は、現状ではグループ向けの財務報告対応。そのため財務計数の作成を主眼に置いている」としたうえで「実際にIFRSが適用されると、管理会計をどうする、二重の決算処理をどうする、内部統制をどうするという話になり、プランニングがさらに難しくなる」と指摘した。IFRS適用プロジェクトの進め方を迷っている企業にとっても「とにかく時間のある時にやっておくのがリソースの平準化という意味ではいい。制度対応だと投資を抑えがちなので、できるところからやっていくのであれば、早期に開始するのが大切だ」と話した。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
2
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
3
パナソニックが国内製造26拠点のERPを「SAP S/4HANA」に統一 アドオン7割削減
-
4
脱VMwareの前提が崩れる BroadcomのVDDK公開停止で確認すべき点
-
5
全社標準「Copilot」にダメ出し? 現場の8割が不満を抱く“致命的な欠点”
-
6
「企業内サーバ環境の利用実態」に関するアンケート
-
7
【お知らせ】「クラウドインフラに関するアンケート調査」結果リポート
-
8
守るべきは「開発者のフロー状態」 AIによる生産性改善の6施策
-
9
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
10
データを無断で暗号化し使用者に身代金を要求する詐欺に用いられるマルウェアとは?
ホワイトペーパーランキング PR
-
1
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
2
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
3
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
4
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
5
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
6
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
9
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
10
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー