




















【IFRS】あなたの知っているIFRSはもう古い【第1回】
揺らぐIFRSの「公正価値評価」「BS重視」
年々改訂されるIFRS。特にFASBとIASBとの基づくコンバージェンスプロジェクトでは多くの基準書が新たに公開された。米国会計基準の影響を受けて従来のIFRSも変容している。性格を変えつつある最新のIFRSを解説する。
IFRSは本当にムービングターゲットだった
IFRSはムービングターゲットといわれているように、さまざまな改訂のプロジェクトが進行しており、毎年多くの基準書が公開されている。特にFASB(米国財務会計基準審議会)とIASB(国際会計基準審議会)が合同で取り組んでいたコンバージェンスプロジェクトでは、IFRSと米国基準のコンバージェンスを達成するために、2006年から2011年にかけてかなりの基準書が新たに公開された。このコンバージェンスプロジェクトでは、米国基準がIFRSに合わせたり、双方が歩み寄って新しい基準を作ったりという形で収斂されている場合があるが、IFRSが米国基準に合わせているケースもあり、IFRSが米国基準の影響を多く受ける結果となった。
また、IFRSを採用する国が非常に多くなったこともIFRSが変容していった原因となっている。これまでのIFRSは「国際」と名付けられていたものの、欧州連合(「EU」域内)の国々の意向が色濃く反映されている部分があったが、採用国が増えるにつれて、そのようなEU向きの会計基準では成り立たなくなってきたのである。EU域内の国で想定される経済環境に応じた規定は、他の国では通用しない場合があり、そのような状況への対処が必要とされるようになってきた。
この数年間の間にIFRSは、大きな変容を遂げたといえるだろう。それは、「公正価値」「BS重視」「原則主義」というIFRSの根底ともいえる概念も揺るがすものであった。今回は公正価値とBS重視について取り上げ、次回は原則主義についてどのような変化があったか、解説を行う。
IFRSの公正価値、BS重視とは何だったのか
従来のIFRSにおける公正価値やBS重視とは何だったのか。この問いに答えるために、改訂前のフレームワークである「財務諸表の作成及び表示に関するフレームワーク(1989)(以下、旧フレームワークと呼ぶ)」を取り上げる。旧フレームワークにおいて、財務報告の目的はどのようにして達成することができると考えられていたのかを振り返ることで問いに対する答えを知ることができる。
そもそもIFRSにおける財務報告の目的とは、広範な財務報告利用者の経済的意思決定に有用な情報を提供することである。この目的自体は過去から変わっておらず、改訂前後のどちらのフレームワークでも同じである。しかし、この目的はどのように達成されるのかについては違いがある。旧フレームワークでは、BS重視につながっていく特色が表れてくる。旧フレームワークの特色となっているポイントは、主に以下の3つである。
- 広範な財務諸表利用者のうち投資家を最も重視する
- 投資家の意思決定には、企業が現金を生み出す能力を評価するための情報が必要である
- 企業が現金を生み出す能力を評価するための情報とは、企業が支配する経済的資源に関する情報であり、主に企業の財政状態を示すBSに表される
まず、旧フレームワークの投資家重視は非常に重要な特色である。旧フレームワークは財務諸表利用者として、債権者や債務者、従業員や官公庁など広範な利用者を想定しているが、中でも投資家を最も重視し、投資家のニーズを満たすことが他の利用者のニーズを満たすことにもつながると考えている。
投資家はリスクを伴って資本を企業に投下し、その資本が企業によって増加し、その増加分を回収して利益を得ることを目的としている。いつ企業に資本を投下し、回収するかという意思決定を行うには、その企業について現金を生み出す能力が増えたのか、また将来増えるのかという評価をしなくてはならない。旧フレームワークでは、その評価には、企業が支配する経済的資源に関する情報が主に用いられるとしている。
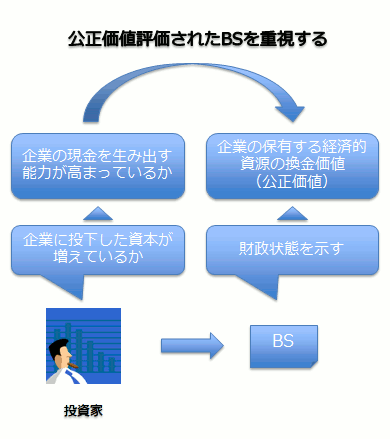 旧フレームワークの考え方
つまり、単純にいうと、企業が保有している経済的資源がどれだけあるかというBSの財政状態を見れば、企業が現金を生み出す能力を評価できると考えているのである。BSで現金を生み出す能力を表すということは、資産や負債が、いくらの現金を生むのか、という観点で評価されなくてはならない。そこで、市場で売却したらいくらの現金が得られるのかという公正価値評価が重要になるのである。逆にいうと、投資家の意思決定に必要な情報には公正価値で評価されたBSがあれば、ほぼ達成されることになり、PLに表される業績に関する情報はあくまでも補完的なものとして位置付けられているにすぎないのである。
概念フレームワークの改訂に見られる変容
改訂された「財務報告のための概念フレームワーク2010(以下、新フレームワークと呼ぶ)」では、公正価値やBS重視の考え方に大きな変化が見られる。
旧フレームワークで挙げた3つのポイントと対比させて、新フレームワークの3つのポイントを確認したい。
- 投資家だけを重視せず貸付者、その他の債権者など広範な財務諸表利用者を想定する
- 財務諸表利用者の意思決定には、将来の正味のキャッシュ・インフローの見通しの評価に役立つ情報が必要である
- 将来の正味のキャッシュ・インフローの見通しの評価に役立つ情報は、BSだけでなくPLなどにも表される
新フレームワークにおいて、財務報告の目的は、企業に資源を提供するかどうかの意思決定を行う上で、既存のおよび潜在的な投資家、貸付者、およびその他の債権者にとって有用な、企業に関する財務情報を提供することにある。旧フレームワークのように投資家の立場を強調することなく、最も多くの利用者のニーズを満たすことを重視している。このことにより、財務報告に必要な情報がより多面的になってくるのである。
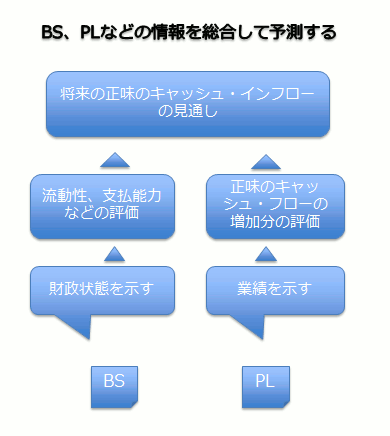 新フレームワークの考え方
旧フレームワークでは、企業の現金を生み出す能力とは、財政状態から判断できるものとされていた。これは企業への投資を回収することによって利益を上げようとする投資家の目線によるものであった。それに対して、新フレームワークでは、将来の正味キャッシュ・インフローの見通しは、企業が資源を用いる責任をどれだけ効率的かつ効果的に果たしてきたのかについての情報を基に予測するものとされている。現在の財政状態だけでなく、業績から収益性、キャッシュの受領や支払いの実績などから効率性など、さまざまな観点での評価を総合して予測するものと考えられているのだ。新フレームワークでは、BS、PLなどの情報を総合して、将来の正味キャッシュ・インフローの予測を行う。旧フレームワークでは業績を示すPLは補足的な情報と捉えられていたのに比べ、大きな変化であるといえる。
このような考え方の下では、公正価値による評価は財政状態を適切に表すための手段として用いられるものの、必ずしも重要ではなくなってくる。公正価値評価による評価差額が損益となることで、企業の業績が適切に表されなくなる場合もあるからである。
これからのIFRSはどうなっていくのか
新フレームワークは、従来のIFRSにあったBS重視のスタンスから、BSだけでなくPLなども重視するという大きな変容を遂げている。この変容による影響はIFRSの各基準書に具体的に表れてくることになる。
極端な例を挙げると、有形固定資産について、現状のIFRSでは取得原価で計上し、減価償却を行っている。有形固定資産については、公正価値オプションや減損など一定の例外として、公正価値による評価が認められているにすぎない。もし、旧フレームワークの下で、有形固定資産の会計処理を見直すとしたら、公正価値オプションが原則的な会計処理となっていたかもしれない。公正価値評価を進める旧フレームワークの立場からすれば、有形固定資産も公正価値で評価することが望ましいのである。取得原価を原則とする現状の固定資産の会計処理は、むしろ新フレームワークと整合すると考えられる。
現在、もしくはこれからのIFRSをBS重視の観点で理解しようとすると、思わぬ誤解を招いたり、適切な理解ができなかったりすることになるので、注意が必要である。しかし、この変容は日本基準に慣れている私たちにとっては好都合なものかもしれない。新フレームワークは、損益計算を重視する日本基準に近くなったと捉えることもできるからである。これまでよりも、これからのIFRSの方が、むしろ私たちにとっては理解しやすいものとなる可能性がある。
野口由美子(のぐちゆみこ)
中央大学専門職大学院国際会計研究科兼任講師。株式会社イージフ フェロー。国際基督教大学教養学部社会科学科卒業後、あずさ監査法人勤務。公認会計士。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
2
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
3
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
4
パナソニックが国内製造26拠点のERPを「SAP S/4HANA」に統一 アドオン7割削減
-
5
脱VMwareの前提が崩れる BroadcomのVDDK公開停止で確認すべき点
-
6
Microsoft製品でここまで自動化できる 情シスがやめられる手作業10選
-
7
全社標準「Copilot」にダメ出し? 現場の8割が不満を抱く“致命的な欠点”
-
8
「データストレージの活用方法」に関するアンケート
-
9
「年収が上がる」はNG? セキュリティ採用面接で“言ってはいけないこと”とは
-
10
高額GPUを買っても成果ゼロ? 「プライベートAI」の落とし穴
ホワイトペーパーランキング PR
-
1
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
2
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
3
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
4
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
5
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
6
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
9
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
10
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー