




















【IFRS】米国決定後に急いで決める?
日本のIFRS決定は2013年末以降か、元IASB理事が明かす今後の論点
日本のIFRS適用への判断は「米国が決めたら4カ月以内に決めるという声も聞こえてくる」という。
国際会計基準審議会(IASB)の元理事であずさ監査法人のパートナーを務める山田辰己氏が10月24日、ワークスアプリケーションズのイベントで講演し、米国証券取引委員会(SEC)のIFRS適用への判断について「多くの不確定要素がある」としながらも「意思決定は2013年末ではないか」と話した。日本は米国の決定を受けて何らかの判断をすると見られていて、その場合、日本のIFRS適用への判断は2013年末以降になる可能性がある。「米国が決めたら4カ月以内に決めるという声も聞こえてくる」(同氏、参考記事:金融庁のIFRS審議が再開、「米国動向の見極めを」)。
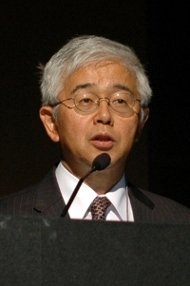 あずさ監査法人 パートナーの山田辰己氏
山田氏は「講演内容はあずさ監査法人の意見ではなく、個人としての意見」とした上で、米国のIFRS適用判断への不確定要素として、SEC委員長の去就や主任会計士の交代などを挙げた。米国財務会計基準審議会(FASB)とIASBが、米国会計基準とIFRSのコンバージェンスを目指して行ってきたMoUプロジェクトでは「見解の相違が露呈している」と指摘。「この差異は短期的には調整されない可能性がある」として、仮に米国がIFRSを採用した場合でもその会計基準の差異をどう扱うかが問題になると話した。加えてSECが7月に公表した最終スタッフレポートについては、「新規の情報はなく、ほとんど何の意味もないペーパー」とした(参考記事:「乗り越えられない障害はない」、IFRS財団がSEC報告書を分析)。
一方、IFRSの任意適用を認めている日本については「財務諸表の作成者にはIFRSの強制適用への支持は極めて少なく、任意適用が継続される可能性が高い」と指摘。ただ、IFRSへのコンバージェンスを進めてきた日本基準は「IFRSと8~9割は同じ」(山田氏)といい、「IFRSとほぼ同じ内容を持つ日本基準を上場企業のために重複して保有する合理性は乏しいのではないか」と述べた。
「既に日本基準は、のれんと開発費、年金会計という3つの論点をのぞいて、IFRSとのコンバージェンスが終わっており、IFRS導入による中小規模の上場企業への影響は限定的と想定される」
日本では金融庁の企業会計審議会がIFRS適用に関する「中間的論点整理」を7月に公表した(参考記事:意見の溝埋まらず審議継続へ、IFRS議論「中間的論点整理」公表)。IFRS適用について判断を示す内容ではないが、山田氏は「連単分離の方向性については明確にしている」と指摘した。ここでいう連単分離とは、連結財務諸表の作成基準に限ってIFRSを適用し、単体財務諸表の作成基準については日本基準を利用することを示す。山田氏は「日本基準は上場企業の個別財務諸表の作成基準として存続することは意義があり、また、非上場企業の連結財務諸表の作成基準として機能することもあり得る」と話した。
日本のIFRS適用への判断にはIASB、IFRS財団という国際団体からのプレッシャーも影響する。日本はIASB、IFRS財団に理事を派遣するなど「世界の会計基準を作る側にいる」(山田氏)。IASBのサテライトオフィスを東京に誘致できたのも日本のこれまでのIASBに対する貢献が評価され、今後の協力を期待されているからだ。
だが、企業会計審議会ではIFRSについてネガティブな議論が起きている。IFRS財団のモニタリング・ボードのレポートでは、モニタリング・ボードの常任メンバーになるには、IFRSを国内で使用することが要件となっている。国内使用の基準はまだ明確になっていないが、山田氏は「資本市場の時価総額」「採用会社数」などが基準の候補になる可能性があると指摘した(参考記事:IASB議長が来日「IFRSフルアドプションが日本のためになる」)。
既にIFRSを任意適用している企業と、今後IFRSを任意適用するとみられる企業の合計は20社程度。これに米国会計基準を適用している企業がIFRSを採用すると30社程度になる。この30社で東証一部の時価総額全体の4割程度を占めると考えられる。また、採用会社数は全上場企業3600社のうち、「どれだけいっても100社程度だろう」(山田氏)。日本の国際的な地位低下を望む声は企業会計審議会でも少ないと考えられ、今後の議論は国内使用に関する基準のクリアを意識した内容になる可能性がある。山田氏は「日本はIFRSの船に乗っているべき。その上で議論すべきだ」と話した。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者

新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
2
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
3
パナソニックが国内製造26拠点のERPを「SAP S/4HANA」に統一 アドオン7割削減
-
4
脱VMwareの前提が崩れる BroadcomのVDDK公開停止で確認すべき点
-
5
全社標準「Copilot」にダメ出し? 現場の8割が不満を抱く“致命的な欠点”
-
6
「企業内サーバ環境の利用実態」に関するアンケート
-
7
【お知らせ】「クラウドインフラに関するアンケート調査」結果リポート
-
8
守るべきは「開発者のフロー状態」 AIによる生産性改善の6施策
-
9
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
10
データを無断で暗号化し使用者に身代金を要求する詐欺に用いられるマルウェアとは?
ホワイトペーパーランキング PR
-
1
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
2
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
3
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
4
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
5
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
6
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
9
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
10
Microsoft 365を安全に運用 うっかりミスやサイバー攻撃に備えるデータ保護術
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー