




















ERP担当のためのIFRS Watch【第1回】
IFRS強制適用延期で幸せになるIT部門、不幸せになるIT部門
金融庁の自見大臣がIFRSの強制適用を延期する方針を示した。強制適用は最短でも2017年となる。プロジェクトに余裕ができたIT部門はこの時間をどう生かすべきだろうか。IFRSを巡る最新情報をお伝えする。
IFRS強制適用は2017年以降か
IFRS(国際財務報告基準、国際会計基準)適用についての日本の政策が揺れている。日本は2009年に金融庁の企業会計審議会が公表したIFRS適用に向けてのロードマップで、早ければ2015年にもIFRSを強制適用(全上場企業にIFRSを義務付け)する方向で議論を進めてきた。2010年3月期にはIFRSの任意適用が可能になり、これまで4社が適用した。
しかし、2011年6月21日に金融庁の自見 庄三郎担当大臣が記者会見し、「2015年3月期の強制適用は考えていない」と発表。IFRSをどう適用するのかの議論が振り出しに戻ってしまった。ロードマップについても再検討される方向だ。企業のIT部門はこれまで、2015年の強制適用を目標にERPの改修を含めてIFRS対応を進めてきたケースが多い。IT部門もIFRS適用のプランやプロジェクトについて再検討が求められている。
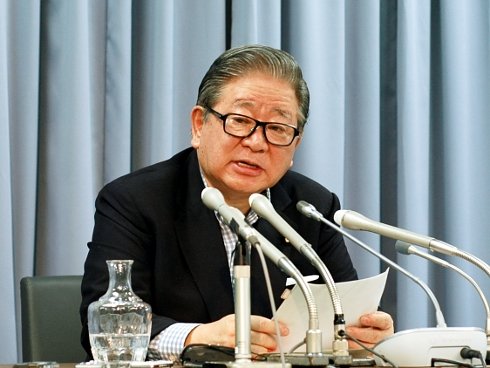 金融庁の自見 庄三郎担当大臣
自見大臣がIFRS強制適用の延期を決めた背景には、米国の動きがある。日本に先行する形でIFRS適用を目指していた米国はその判断を遅らせていて、IFRSをどう適用するかの判断は2011年末までに行うとしている。米国はIFRS適用の一案として5~7年かけてIFRSを米国会計基準に取り組む方針を示している。日本においても自見大臣が仮に強制適用を決めた場合でも5~7年の準備期間を置くと明言。2012年に方針を決めた場合、強制適用は2017年から2019年になる計算だ。IFRS適用の方法などについては金融庁の企業会計審議会で審議中だが、米国が方針を示すまでは日本も政策決定が難しいとみられる。
IFRS対応システムについての関連記事
適用延期でプロジェクトへの影響は
企業のIT部門は2015年3月期にIFRSを適用することを想定し、比較年度への対応なども含めて2013年にはシステム対応を終えるスケジュールでプロジェクトを進めてきた(参考記事:意外に時間がないIFRS対応、IT担当者が知るべきことは?)。リハーサルなども考えると2012年中にシステムのIFRS対応を完了するのが理想だった。それが仮に2017年3月期の強制適用になると、システム対応は2015年までに終えればいいということになる。2011年の現在からは4年の時間があり、IT部門にとってはかなりの余裕ができたといえるだろう。TechTargetジャパンが会員を対象に行った調査結果ではIFRS強制適用延期の判断を受けて、回答者の12.4%が「計画を再検討中」としている(参考記事:海外グループ展開に統合ERPは必須か――読者調査結果が示す新トレンド)。
この時間的余裕にはメリットとデメリットがある。メリットはもちろん、余裕を持ってIFRS適用プロジェクトを進めることができる点だ。IFRS対応目的でERPを改修したり、リプレースする場合でも、要件を慎重に検討して機能や製品を選ぶことができる。短期集中の導入プロジェクトを組織する必要もなく、人員や予算を適切に配分してプロジェクトを進めることができるだろう。
また、これまでの計画では不可能だった、より高度なITシステム導入ができるというメリットもある。例えば、当初は連結決算時の組み替え処理でIFRSの財務諸表を作ることを想定していた企業であっても、余裕ができたことで子会社も含めてIFRS対応を進めることが可能になるだろう。決算の早期化やグループ連結決算の実施、BI(ビジネスインテリジェンス)を使った経営管理の導入などに取り組むことも可能だ。IT部門にとってはIFRS対応だけではなく、より大きなスケールでERPの再構築に取り組むことができるようになる。
経営管理についての事例記事
デメリットは既に走っているプロジェクトが停滞することだ。プロジェクトの計画が後ろにずれ込めば部員のモチベーション維持が難しくなる。経営陣から認められた予算が継続して認められるかも不透明だ。IFRS対応と同時にERPのアップグレードなどを検討していた場合には、IFRS適用延期と道連れにERPアップグレードも凍結されてしまう危険がある。またグループ企業が世界に展開する企業では、日本本社だけがIFRS適用で取り残されるリスクもある。欧州をはじめ、中国や韓国、オーストラリアが既にIFRSを適用。インドもIFRS適用を予定している。このようなデメリットに配慮し、自見大臣の方針決定後もプロジェクトを予定通り進めている企業も大企業中心に多い。
ERPの基本についての関連記事
ERPベンダーの開発計画は変わらず
IFRS強制適用延期の判断を受けてERPベンダーも動きを見せている。多くの企業は任意適用を検討する企業をクライアントに抱えていることから、ERPのIFRS対応ロードマップは据え置きのケースが多い。ERPパッケージ「SuperStream」を開発するエス・エス・ジェイのマーケティング部 部長 山田 誠氏は「たとえIFRSの強制適用時期が延びたとしても、既にIFRSの早期適用に向けて動き始めているユーザー企業は後戻りすることはできない。そうしたユーザーをしっかりサポートしていくためにも、われわれの製品のIFRS対応スケジュールを変えるつもりはない」と答えている(参考記事:真の意味でのSaaS――「SuperStream-NX」が提供する価値とは)。
SAP、Oracleについての関連記事
ただ、TKCは修正仕訳自動生成ツールの「IFRSチェンジャー」の提供開始を延期した。「IFRSの強制適用時期が延期されるなどにより、現行のIFRSを前提としたIFRSチェンジャーを提供することについて見直しを行う必要性が出てきた」というのが理由。情報システム部は導入しているERPや業務アプリケーションのIFRS対応についてベンダーに問い合わせた方がいいだろう。
Copyright © ITmedia, Inc. All Rights Reserved.


ERP担当のためのIFRS Watch【第1回】
関連記事
新着ホワイトペーパー PR
-
製品資料
[o9ソリューションズ・ジャパン株式会社] 「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略 -
製品資料
[o9ソリューションズ・ジャパン株式会社] 「サプライチェーン最適化」実践ガイド:効果的な意思決定を実現する秘訣とは? -
製品資料
[株式会社リンプレス] 非デジタル/IT人材を「自走するDX推進者」に変えるための育成ロードマップ -
市場調査・トレンド
[ワンアイルコンサルティング株式会社] AI時代の組織設計:「判断と責任」を人に残すための2つの原則とは? -
技術文書・技術解説
[ワンアイルコンサルティング株式会社] システムの保守がモダン化を阻む? 「変えない判断」から脱却する方法とは
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「完璧な設計」なのに3000万円溶けた AWSの失敗事例から学ぶ3つの教訓
-
2
1200万円のSaaS導入を回避 スギ薬局「運用費10万円」のAIエージェント構築術
-
3
100億円の「Linux更新」を回避 みずほ銀行が選んだ“おきて破り”のRHEL延命策
-
4
高額な「AI PC」を一般従業員も使えたら? 費用のハードルを一気に下げる方法
-
5
Microsoft製品でここまで自動化できる 情シスがやめられる手作業10選
-
6
LLMの「過学習」、正しく説明している文章はどれ?
-
7
「コピペ運用の限界」に直面するAI活用 7割超が“別画面”のまま使う理由は?
-
8
IT調達担当者が知るべき「IT機器 大インフレ時代の前向きな選択肢」
-
9
「AIバブル」は崩壊するのか? 熱狂の後に来る“尻拭い”と4つの防衛策
-
10
パナソニックが国内製造26拠点のERPを「SAP S/4HANA」に統一 アドオン7割削減
ホワイトペーパーランキング PR
-
1
インシデント対応工数を約3割削減、東京ガスの事例に学ぶ監視体制刷新のコツ
-
2
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
3
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
4
DX/AI投資の壁を突破、現代の最高財務責任者が直面する課題と克服のヒント
-
5
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
-
6
生成AIで文書活用を進めるには? 効率化と安全性をどう両立する
-
7
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
8
「問題が深刻化しやすいプロジェクト管理」から脱却する方法とは?
-
9
Linuxのスキルを証明する“激推し”の認定資格はこれだ
-
10
NTTドコモが実践したクラウド統合監視 業務量2倍でも残業削減を実現できた理由
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー