




















市場動向から予測するアプリトレンド【BI編】
企業が今すべきは「カジュアルBI(ビジネスインテリジェンス)」か?
BIベンダーを手に入れたOracleやSAP、IBMは、BIを活用した企業のパフォーマンス管理への対応を打ち出しているが、ユーザー企業はどのBIツールを選ぶべきか。IDC Japanへの取材を基に、BIツールの今後の展開を予測する。
2007年の大規模な業界再編がBI市場拡大の一因に
2007年は、BI(Business Intelligence)市場を大きな変革の波が襲った。外資の独立系大手BIツールベンダーが、軒並み買収されたのだ。3月にHyperion SolutionsがOracleに、10月にはBusiness ObjectsがSAPに、そして11月にはCognosがIBMに。いずれの買収劇も大きなもめ事もなく友好的に進められたのは、買収されたどのベンダーもこの市場変化を必然ととらえ、自ら積極的な変革を求めていた結果なのかもしれない。
通常は市場で大規模な製品買収が発生すると、その市場は一時的に停滞、縮小することが多い。しかしながら今回の大型再編はそれぞれのツールが大規模ベンダーの後ろ盾を得ることとなり、むしろ製品の提供体制やサポート体制が大幅に強化された。買収したベンダーが持つ大きな顧客基盤の活用などもあり、市場はさらに拡大する可能性が高い。
また、企業を取り巻く環境の変化もBIツールには追い風となっている。2008年4月から日本版SOX法への対応が始まり、対応後に期待される内部統制強化のための「見える化」の実現にも、BIツールのニーズは高いものがある。
実際のところIDC Japanによれば、BIツールおよび分析ツール、ETL(Extract, Transform and Load)ツール、DWH(データウェアハウス)関連製品を含むBA(Business Analitics)製品の日本市場は、拡大傾向にあるとのこと。2005年のBA製品に対するユーザー投資額は7190億円で、これが2006年に7573億円に増加している。伸び率こそ低下しているが、2007年も引き続き市場は拡大しているという。IDC Japanでは、伸び率低下の原因をIT投資がよりコスト負担の大きいERP製品に一時的に向けられたためであろうと分析。今後のBA製品の市場については引き続き対前年比で6~7%程度の成長を続け、市場規模としては2008年に8421億円、さらに2011年には9932億円まで拡大すると予測している。
| 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | 2006~2010 CAGR |
|
|---|---|---|---|---|---|---|---|
| ソフトウェア | 151460 | 162971 | 175357 | 188859 | 203968 | 219878 | 7.70% |
| サービス | 432743 | 454380 | 477554 | 502386 | 529515 | 558109 | 5.20% |
| そのほか | 173097 | 181060 | 189207 | 197343 | 206026 | 215297 | 4.50% |
| 合計 | 757300 | 798411 | 842118 | 888589 | 939510 | 993284 | 5.60% |
| 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | |
|---|---|---|---|---|---|---|
| ソフトウェア | 20.00% | 20.40% | 20.80% | 21.30% | 21.70% | 22.10% |
| サービス | 57.10% | 56.90% | 56.70% | 56.50% | 56.40% | 56.20% |
| そのほか | 22.90% | 22.70% | 22.50% | 22.20% | 21.90% | 21.70% |
| 合計 | 100.00% | 100.00% | 100.00% | 100.00% | 100.00% | 100.00% |
| 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | |
|---|---|---|---|---|---|---|
| ソフトウェア | 7.40% | 7.60% | 7.60% | 7.70% | 8.00% | 7.80% |
| サービス | 4.80% | 5.00% | 5.10% | 5.20% | 5.40% | 5.40% |
| そのほか | 4.60% | 4.60% | 4.50% | 4.30% | 4.40% | 4.50% |
| 合計 | 5.30% | 5.40% | 5.50% | 5.50% | 5.70% | 5.70% |
国内BAソリューション市場 セグメント別投資額予測(出典:IDC Japan 2007年9月「国内ビジネスアナリティクスソリューション市場2006年の分析と2007年~2011年の予測」)
現状、2007年の買収劇によりBIツールベンダーは、総合力のある大規模ベンダーと専門技術に特化した独立系ベンダーに二極化している。SAS InstituteやSPSSなどの独立系BIツールベンダーはさらに特化した技術を打ち出すか、製品領域の重ならないベンダーとの新たな提携を迫られるかもしれない。その動きによっては、2008年以降も業界再編が加速する可能性がある。BIツール単独で生き残るのが厳しい状況は、国産のBIツールベンダーも同様だ。
多機能化によるスイート製品 VS. カジュアルなBIツール製品
ここ最近大手外資系ベンダーが提供するBIツールは、従来の検索や分析といった機能から発展し、CPM(Corporate Performance Management)やEPM(Enterprise Performance Management)といった企業のパフォーマンス管理領域を対象とするようになってきた。市場のターゲットが企業のパフォーマンス管理領域にあることは、各ベンダーの買収後の戦略発表でも明らかにされており、引き続きこの方向での機能強化がなされるであろう。その結果、従来の検索、分析に加え、ETLによるデータ統合やKPI(Key Performance Indicator)を活用するダッシュボード、目標管理や予測など豊富な機能が搭載・強化され、より多機能で高価なスイート製品化の傾向が強まると思われる。
一方で、よりカジュアルなBIツールの存在も無視できない。IDC Japanの調査では、BAソリューションを今後導入予定/検討している企業の割合は、依然として従業員数1000人以上の企業の方が1000人未満の企業より高くなっている。さらに1000人未満の企業では、検討した結果導入を見送った企業と導入検討・実施の予定はない企業を足すと40%を超えるという結果が出ている。
導入を見送った理由を見てみると、最も大きな理由は「コストが効果に見合わない」というもの。コストが導入の足かせになっているということは、結果的に高価格になる大手ベンダー製品のスイート化の方向性とは相反する。逆に安価で効果が見えやすいBIツールがあれば、小中規模の企業でも今後新たに導入する動きが出てくる可能性は高い。
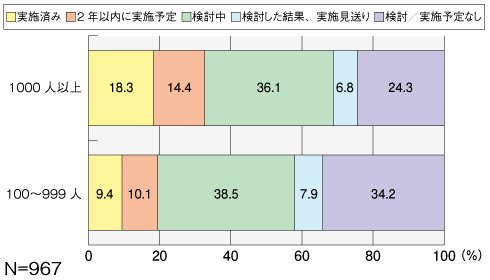 BAソリューション 企業規模別導入状況(出典:IDC Japan 2007年9月「国内ビジネスアナリティクスソリューション市場2006年の分析と2007年~2011年の予測」)
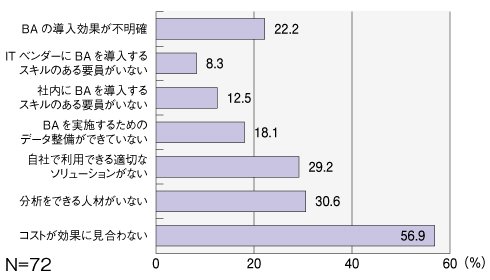 BAソリューションの導入を見送った理由(出典:IDC Japan 2007年9月「国内ビジネスアナリティクスソリューション市場2006年の分析と2007年~2011年の予測」)
実際、製品が比較的低価格なために、なかなか売り上げ規模による製品シェアランキングには登場しないが、ウイングアーク テクノロジーズが提供する「Dr.Sum EA」などの比較的安価なBIツールを利用しているユーザーが既にかなり多いことも予測される。IDC Japanが実施したユーザー調査においても、利用しているBIツールとしてDr.Sum EAを挙げる企業は予想以上に多かった。筆者も頻繁にERPパッケージの導入事例を取材する機会があるが、その際にもERPパッケージが用意しているBI機能を利用するとライセンス費用が跳ね上がるので、簡単な分析にはDr.Sum EAや「Microsoft SQL Server」とExcelのピボットテーブルの組み合わせなど、安価で導入も容易なツールを使いこなしているというユーザーの話はよく耳にする。
また、新しいソフトウェアの利用形態として注目を浴びているSaaS(Software as a Service)においても、BI機能を提供するサービスが増えている。IDC JapanのSaaS利用検討状況の調査結果でも、既にSaaSあるいはASPの形でBAを利用している企業が4%、今後のBAの導入方法としてSaaSを検討していると回答する企業も13%ある。まだまだSaaS上でBAを実現するということの認知度が低いためか数値的には大きなものではないが、今後はこの数字が徐々に増えていくことは確実だろう。
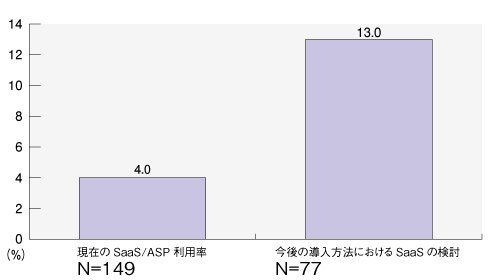 BAのSaaS利用検討状況(出典:Source:IDC Japan 2007年9月「2007 国内SaaS市場の需要動向分析」)
こうしたカジュアルで安価なツールやSaaS型ツールの普及は、従来BIツールが抱えていた情報システム部門主導ではなかなか越えられなかった「現場ニーズへの対応」という壁を一段階低くすることになる。IDC Japanのアナリストであるソフトウェア グループマネージャーの赤城知子氏も「SaaS上のBIツールが普及してくれば、企業内の現場レベルでもデータに基づいた分析というものが利用されるようになるだろう」と指摘する。
2008年以降はBIツールを利用する企業にとって過渡期に
今後は、一部の先進的で体力のある企業では、全社規模でERPを導入しCPMやEPM機能を持ったスイート製品を組み合わせ、企業のパフォーマンス管理を実現する動きも起こるだろう。これはベンダー主導の全社最適化の動きであり、多くの企業が受け入れるには数年の時間が必要と思われる。そのため、「CPMやEPMの普及は2009年の後半から2010年くらいになるのでは」と赤城氏は予想する。
そして、2007年の買収劇は外資系ベンダーによるものだったが、国産のERPベンダーも今後はパフォーマンス管理のニーズに対応するために、BIツールとの連携強化が必要になるはずだ。そのため、国産ERPベンダーと国産BIツールベンダー間の新たなアライアンスや、場合によっては国内でも製品や企業買収といった再編の可能性もある。
一方で、企画部門など企業内のごく一部だけが活用していた従来のBIツールの利用が、安価で簡単に導入できるもの、あるいはSaaS型のものを活用することで、企業内のあらゆる部署に拡大する可能性もある。この状況は、「BIツールを利用してみよう」という素地が多くの企業に広がるということであり、BI市場にとって歓迎すべき傾向だ。この傾向により分析を行うスキルが現場ユーザーにも求められることになり、誰でも簡単に利用できる使い勝手が製品にはより強く要求されることになる。
今後、安価でカジュアルなBIツールが企業のエンドユーザーに普及する過程では、既に導入しているツールと新たに導入されるツールとが企業内に混在することになる。部門ごとにばらばらに導入すると、BIツールごとに導き出される結果が異なるといった問題が顕在化する可能性が高い。「多様なBIツールが企業内に導入された後で、企業全体として分析するデータの統制をどうするかという問題が新たに発生するかもしれない」と赤城氏も指摘する。これを解決するには、各ツールで参照するデータの不整合を解消し、マスターデータを適切に管理する必要がある。安価なBIツールを導入した次のステップとして、分析や見える化の対象となるデータを管理するスキルが企業には求められることになる。
先の買収による市場の再編やCPMやEPMへの製品の進化は、どちらかというとベンダー主導の変革だ。これに影響を受けるのは一部の大手企業だろう。対して見える化のニーズから、まずはカジュアルなものでもいいので積極的にBIツールを導入しようという動き、そしてその後にやってくるであろう全社規模で統一したデータ管理の必要性の顕在化は、ユーザー企業主導の変化だ。こちらは、より広範な企業に影響を及ぼす可能性がある。そのため、2008年以降しばらくは、後者のユーザー主導の動きによる市場への影響が徐々に大きくなるであろう。そういう意味では、BI市場は過渡期に突入するといってもいい。
2008年以降、この過渡期を過ぎることで、これまで来る来るといわれていてなかなか大きく発展しなかったBI市場がやっと大きく拡大しそうだ。過渡期の中で、まずは安価なBIツールを社内に広げる時期なのか、マスターデータ管理に力を入れるべきなのか、自社がどちらの状況にあるかをユーザー企業は見極める必要がありそうだ。
<取材協力>
IDC Japan株式会社
ソフトウェアグループマネージャー
赤城知子氏
国内調査会社の事業部長兼シニアITアナリストを経て現職。現在、ソフトウェアグループを統括するほか、エンタープライズアプリケーション分野全般を担当し、特にERPとSCMを専門とした調査に携わる。
Copyright © ITmedia, Inc. All Rights Reserved.


関連記事
新着ホワイトペーパー PR
-
製品資料
[株式会社ビザスク] 製造業の新事業創出 成功の鍵は「タラレバ問題克服」と「3つの判断ポイント」 -
製品資料
[日本シーゲイト株式会社] 実験のやり直しを防止 研究データ基盤に求められる高可用性ストレージとは -
製品資料
[株式会社Leaner Technologies] もっと安く買えるのに…… 間接材購買で“コスト削減機会”を逃さないためには -
製品資料
[株式会社セールスフォース・ジャパン] フィールドサービスの熟練技術者が「AIエージェント」を求めている理由 -
製品資料
[株式会社グリーンフィールド・オーバーシーズ・アシスタンス] 基礎から分かる「就労ビザ」 アメリカ進出を目指すなら知っておきたい取得戦略
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
なぜ情シスは評価されにくい? 読者調査で見えた「成果が見えない仕事」第1位は
-
2
脱VMwareか、継続か? 仮想化ソフト主要6製品の機能とスペックを徹底比較
-
3
AIが本番環境を削除し復旧に13時間 「暴走」ではなかったAWS事例
-
4
レガシー基幹システムをSAPに統合 山善が突き止めた「標準化と個別最適」の境界線
-
5
「HDD終了」は本当か 巨大クラウド2社が下した大容量フラッシュへの決断
-
6
IT人材の42%が転職予備軍 辞めさせない組織の4つの共通
-
7
年収700万超エンジニアに共通するスキルと「もっと勉強すべきだった分野」
-
8
「WSUS」終了の時限爆弾 “本命”移行先ツールとMicrosoft提唱の新管理手法
-
9
Microsoft 365の知られざる5つの裏口 パスワードを変えても攻撃者は消えない
-
10
DX導入企業の3割超がむしろ「負担増」 9割が陥る“内製化のわな”
ホワイトペーパーランキング PR
-
1
登録セキスぺが語る「SCS評価制度」の舞台裏 星を取得すべき理由と対応のコツ
-
2
JR西日本ITソリューションズが「監視業務の属人化」を解消した方法とは?
-
3
月1000枚の紙を削減 9年動けなかった組織が、業務改革のその先に得たもの
-
4
OSSでは困難 100超のサービスを持つマネーフォワードが実践した統合監視術
-
5
ネットワーク遅延の原因、「パケットロス」の基礎知識と効果的な解決策
-
6
「改正物流効率化法対策」徹底解説 総物流費を抑制するサプライチェーン戦略
-
7
ドラマで分かる、標的型攻撃メールの被害を受ける企業と回避できる企業の分岐点
-
8
Windows PCとMacの選択制で生産性向上 LINEヤフーが実践する運用管理方法とは
-
9
「人員を増やす」という選択肢はない 情シスが負の連鎖から抜け出すには?
-
10
「Google Workspace」活用事例34選、先進の生成AIによる組織変革の全貌
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー