





















EBS、HyperionユーザーのIFRSガイド【第1回】
OracleアプリケーションのIFRS対応を読み解く
オラクルの「Oracle E-Business Suite」と「Oracle Hyperion」を対象に、各アプリケーションの特徴とIFRS対応プロジェクトを検討する上での課題を概観する
IFRS移行の影響
「我が国における国際会計基準の取扱いに関する意見書(中間報告)」(以下、中間報告、関連記事)によると、早ければ2015年からIFRS(国際財務報告基準、国際会計基準)が強制適用されることとなる。強制適用予定まではまだ5年余りあるわけであるが、その間においても2007年の東京合意に基づくコンバージェンスが進行し、日本の会計基準そのものがIFRSに収斂(しゅうれん)していくため、毎期その対応が必要になってくる。
それに加えて、5年余りという比較的長期間であるため、IFRS対応とは別にビジネス上の要求からプロセスやシステムの変更、あるいは新規導入が必要になってくることも十分考えられる。当該プロセスの会計処理が日本基準とIFRSで異なる場合、IFRSの要件の取り込み方《(1)設計時にIFRS要件も含める、(2)日本基準だけで設計・構築を行い、IFRS移行時に改修を行う、(3)IFRS移行時まで暫定的な対応を行っておき、移行時に根本的対応を行う、など》が課題となる。
個別財務諸表の対応
IFRSは上場企業の連結財務諸表に適用されるわけであるが、個別財務諸表の取り扱いをどうするかについては、日本では会社法や法人税法をはじめ企業の決算に関係するそのほかの制度との調整には時間を要すると推定されるため、強制適用の時点においては、これらの制度目的の決算とIFRSに基づく決算が要求されることが予想される。これに対応するために種々の方法が考えられるが、大きく分類すると
(1)連結各社においてIFRSベースの帳簿とその他制度目的の帳簿を複数持つ
(2)連結各社ではその他制度目的の帳簿のみを持ち、IFRSベースに修正するためのデータを別途作成して連結決算時に反映させる
となる。連結ベースのマネジメントの観点からすると(1)が望ましいケースが多いと思われるが、(1)(2)いずれの場合でも決算工数が大幅に増加することが避けられず、情報システムによる支援が課題となる。
適用時期
中間報告では、所定の条件(参考記事:金融庁企業開示課長が明かす「任意適用の4条件」)を満たす企業には、2010年3月期からIFRSの任意適用を認めることが適当であるとされており、強制適用前にIFRSに移行することも選択肢の1つとして検討の課題となる。実際、2015年を待たず、IFRSに移行することを表明する企業も出てきている。強制適用まで待つか、任意適用を目指すか、任意適用の場合いつの決算期を目標とするか、などはそれぞれの企業の環境によって最適解が異なる。
情報システムの対応
IFRSへの移行は、業種・業態・マネジメントのタイプなどによってその影響の範囲や規模はさまざまと思われるが、企業活動による経済事象の認識・測定・記録、そして開示という一連のプロセスに大きな変化をもたらすことになる。従って、広範囲にわたってそのプロセスの遂行を担っている情報システムについても、単に会計処理のロジックが変更になる、といったことにとどまらない対応が要求されることになる。
会計をはじめ業務処理にERPを採用している場合には、当該ERPのIFRS対応機能の内容およびそのリリース時期が、IFRSへの移行対応プロジェクトのスケジュールに大きく影響することになる。また、現行バージョンの契約期間やサポート期間なども考慮する必要がある。
本稿では、オラクルの業務パッケージを採用している企業が、IFRS対応プロジェクトを検討するに当たって考慮すべきこれらのポイントを概観する。
オラクル ERPパッケージの特徴と課題
それでは、オラクルの代表的なビジネスアプリケーションである「Oracle E-Business Suite」(以下EBS)および「Oracle Hyperion」を対象に、各アプリケーションの特徴とIFRS対応プロジェクトを検討する上での課題を概観する。
各アプリケーションの特徴
EBSは、販売・購買・生産・プロジェクト管理などの個別業務プロセスから、財務諸表作成の会計プロセスまでを統合的に管理するERP(Enterprise Resource Planning)パッケージである。現時点(2009年10月)の最新バージョンはR 12.1となる。
またHyperionは、連結会計、予算管理、各種分析やシミュレーションとレポーティング機能を持つEPM(Enterprise Performance Management)アプリケーションで、現時点の最新バージョンはSystem 11となる。
以下、(1) EBSの会計システム機能、(2) EBSの個別業務機能、(3) Hyperionの機能について、IFRS対応の観点から順に概要を見ていくことにする。
(1) EBSの会計システム機能
前述のように、連結財務報告にIFRSが適用された後も、税務上の対応などで日本基準による帳簿が必要になることも想定される。その場合会計システムには、複数帳簿を保持し、それぞれ異なる会計基準に基づいた記帳ができる機能が必要となる。
EBSでは11iから、異なる会計基準・通貨に基づく複数の帳簿を同時に保持することが可能となっていた。またR12からは、それら複数の帳簿をグループ化して管理できる「Ledger Sets」と呼ばれる機能や、1つの会計事象から複数通貨や異なる会計ルールに従った仕訳を同時に生成し、複数の帳簿に計上できる「Sub Ledger Accounting(SLA)」と呼ばれる機能も実装されている。これらの機能により、日本基準の元帳とIFRS基準の元帳をそれぞれ保持し、同時に更新することも可能となっている。
また固定資産管理では、IFRS基準財務会計台帳、法人税台帳、償却資産申請台帳などの償却基準の異なる複数の台帳を保持・管理することも、比較的容易にできるようになっている。
マネジメントアプローチによるグループ会計の開示のためには、財務会計と管理会計の整合が取れた、いわゆる財管一致の勘定科目体系を持つことが望ましい。
EBSにおいては、勘定科目に「会計フレックスフィールド(AFF)」と呼ばれるフィールドが用意されており、会社、部門、地域、製品などのセグメント情報を、任意の階層構造で定義できるようになっている。このセグメント情報を必要なレベルの階層で集計することにより、管理セグメント別の集計・開示が整合性を持って実現可能となる。また各セグメントのツリー構造の組み替えや、有効日付の活用により、廃止事業の区分表示などにも対応できるようになっている。
これらの会計システム機能により、基本的なIFRS対応の前提条件は満たしていると考えられるが、実際の業務設計を含めた対応を考えた場合、個別業務プロセスの検討がより重要になる。次に個別業務プロセス機能の概要を見ていくことにする。
(2) EBSの個別業務機能
IFRS要件をEBS、Hyperionの個別業務機能にマッピングすると、下図のようになる。これらすべての機能要件について、自社の業務へのIFRS適用方針を検討しながら、確定していく作業が必要になる。
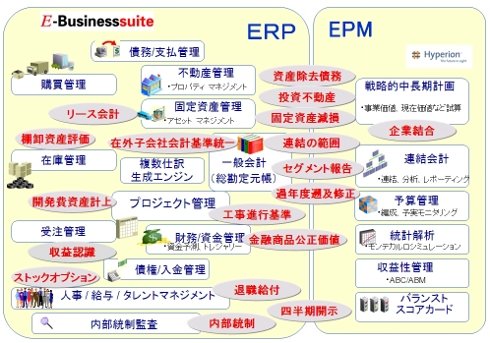 ERPとEPMによるIFRSの要件に対する網羅性 (オラクル資料から作成、クリックで拡大します)
例えば固定資産管理については、税制や各社固有の複雑な管理要件対応の必要性から、国産の固定資産管理専用パッケージを導入し、EBSの会計モジュールと連携して使用しているケースが多く見られる。EBS R12から、償却資産税申告書などの税務帳票出力を標準機能に取り込むなど、日本ローカル要件への対応を強化しているが、IFRS対応をにらんでどのように今後のシステム構成を考えるか、十分に検討する必要がある。
また将来何らかの会計方針を変更した場合には、過年度遡及修正が求められるが、そのために過去の業務データをどこまで保存しておく必要があるかについても、検討課題となる。
従来のシステム設計では、個別業務のトランザクションデータは、例えば3年など一定期間を経過した時点でテープなどにアーカイブし、削除する運用となっていることが多い。また、会計期間を永久クローズすると、その期間以前は二度とオープンできない仕様となっている。今後、遡及修正で使用する可能性がある業務データについては、オンライン保管またはアーカイブからの戻しによって、財務報告資料の再計算が可能になるようなシステム設計を検討する必要がある。
その際には、どのデータが会計方針の変更による再計算で必要となる可能性があるか、何年分まで遡及すれば十分と認められるか、EPMでの修正仕訳のみで対応できないかなど、効率的なリソース配置のための検討が欠かせない。
ここでは例として2つの検討課題を挙げたが、これらを含む個別業務課題と対応については、第2回以降で詳細を議論する。
(3) Hyperionの機能
Hyperionは、連結会計システムの「Hyperion Financial Management」、予算管理システムの「Hyperion Planning」、バランスドスコアカード分析システムの「Hyperion Performance Scorecard」やデータ収集「Hyperion Finacial Data Quality Management」など複数のアプリケーションから構成される。
IFRS対応の観点からはFinancial Managementが主な対象となり、EBSに限らず各種ERPなどの会計システムから収集したデータをマッピングし、連結処理、分析、リポートする機能を持っている。
前述のようにIFRS対応へのアプローチとしては、子会社から、各国ローカル基準とIFRS基準による単体決算データそれぞれ収集して、連結処理を行う方式と、ローカル基準の単体決算データとIFRS対応の調整仕訳データを受けて連結処理を行う方式の、2通りが考えられる。Hyperionでは、いずれの方式も実装可能となっている。
IFRS対応プロジェクトの課題
現在EBSを使用している企業では、使用しているバージョンのサポート期限がいつまでかを見据えて、今後のシステム更新プロジェクトを計画する必要がある。
オラクルのアプリケーションサポートは、(1)該当バージョンの出荷開始から5年間のフルサポートを受けられるPremier Support、(2)その後3年間、追加料金を支払うことで同等のサービスが継続されるExtended Support、(3)サービス内容は限定されるが無期限のSustaining Supportの3段階に分けられる(※)。各社で使用している個々のバージョンのサポート状況は、特別キャンペーンの適用もあるため、オラクルのWebサイトなどを参照していただきたい。
(※)オンライン・サポート・ツールやナレッジベースの参照、既存のプログラム修正の入手、テクニカル・サポート・スタッフへの問い合わせが可能
EBS自体のバージョンアップは、オラクルから提供されているパッチプログラムを適用することで、データベース(DBMS)と同時に最新バージョンまで移行することができる(テクニカルバージョンアップ)。ただし、業務とERP機能のギャップを埋めるために、多数のアドオンプログラムを作成し運用している場合、バージョンアップにともなう影響調査とテストを行う必要があり、相応の期間・コストがかかることが予想される。また、DBMSのバージョンアップにともない、OSなどのインフラも影響を受けてバージョンアップしなければならなくなることもあるため、十分な調査が必要となる。
今後数年にわたり、コンバージェンスの進行に合わせてシステム改修を計る必要もあり、バージョンアップの実施とIFRS対応改修のロードマップを早期に作成する必要がある。IFRS基準自体の改訂に合わせたEBSの機能アップが、今後も続く可能性があることを考えると、少なくとも11i 10まではバージョンを上げておくことが望ましい。先に議論したSLA機能についても、12.0からバックポートする形で11i10でも使用できるようになっている。
ロードマップ作成に当たっては、会社全体の今後の経営管理方針、コスト、体制とリソース、プロジェクトリスクのバランスを勘案しながら、以下の点を整理していく必要がある。
- いつの会計年度からどの会計基準変更を適用するか
- テクニカルバージョンアップのみを先に実施するか、会計基準変更を同時に行うか
- R11i 10まででとめるか、R12へ移行するか。R12へ移行する場合時期をいつにするか
- インフラ(OS、ハードウェア)はいつ更新するか
以上EBSとHyperionの機能概要と課題を概観してきた。次回からは、個別の業務課題ごとに詳細を検討する。
筆者プロフィール
村川洋介
IBM ビジネスコンサルティング サービス株式会社(現在は日本IBM)
エンタープライズ・アプリケーション-Oracle
マネージング・コンサルタント
1990年、日本IBM入社。システム設計・開発を担当後、流通業、金融業などの業務アプリケーション開発とパッケージ導入を多数手掛ける。IBMビジネスコンサルティングサービスに異動し、ERP導入プロジェクト、J-SOX対応プロジェクトなどを担当。
海上和幸
IBM ビジネスコンサルティング サービス株式会社(現在は日本IBM)
フィナンシャル・マネジメント
公認会計士
1974年、プライスウォーターハウス会計事務所入所。監査部門にて会計監査、システム監査を担当後、コンサルティング部門にて連結経営管理や決算早期化、その他経理・財務領域を中心とするコンサルティングに従事。PwCコンサルティングとIBMの統合により、現職。
Copyright © ITmedia, Inc. All Rights Reserved.


この記事の著者


関連記事
新着ホワイトペーパー PR
-
プレミアムコンテンツ
[アイティメディア株式会社] AI活用を成功に導く「オブジェクトストレージ」 NAS/SANの限界を突破するには -
プレミアムコンテンツ
[アイティメディア株式会社] 「性能ならSSD」「大容量ならHDD」はもう古い? 変わるストレージの常識 -
プレミアムコンテンツ
[アイティメディア株式会社] 「オンプレミス回帰」がまさかの失敗に クラウドをやめずに安くする最適化手法 -
事例
[発注ナビ株式会社] AI活用を成功させる企業とそうでない企業の違いとは? -
製品レビュー
[発注ナビ株式会社] システム開発「はじめの一歩」 押さえておきたい基礎知識と失敗を防ぐ方法
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
SAP移行で1900億円の赤字 「ベンダー任せ」が招くERP崩壊と回避策
-
2
「VMware vCenter」でゼロデイ悪用、PHPも修正――今朝の情シスニュース
-
3
「Copilot利用率99%」デンソー驚異の定着術 3万人を動かした“社長賞”の舞台裏
-
4
「GPT-6.1 Terra」は半額 それでもなぜ企業はAIモデルを選べないのか?
-
5
「nginx」のHTTP/2脆弱性(CVSS 9.2)、パッチ適用までの緊急チェックリスト
-
6
積水化学工業が「SAP S/4HANA Cloud」の“全グループ導入”に踏み切った訳
-
7
AIに長文を入力する際の「コンテキストウィンドウ」の適切な扱い方はどれ?
-
8
“アジャイルの壁”に挑むオリックス生命がIBMの開発管理ツールを選んだ理由
-
9
「Chrome」「Edge」「Firefox」のメモリ使用量はどれだけ違う? 測定してみた
-
10
「Active Directory」復旧で“詰む”企業が続出 ランサムウェアに備える4対策
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
SCS評価制度時代の「SASE選定」ガイド
-
3
Microsoft 365 Copilotを安全&効果的に活用するために必要な「2つの準備」
-
4
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
5
パスワード管理だけで十分? 特権アクセスを脅かす暗号鍵の放置リスクとは
-
6
すぐ分かる「AWS WAF」ガイド:特徴・運用課題・メリットを解説
-
7
マンガで解説:情シスの負担を減らす「MDRサービスのインシデント対応」の中身
-
8
「Copilot Cowork」でこう変わる AIエージェント時代の新たな働き方とは
-
9
AI活用で激化する外部・内部リスク、取引先へ波及する脅威から守る対策とは?
-
10
Microsoft 365 Copilotで実際何ができる? 回答の精度を高めるRAGとは?
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー