





















消費税改正とシステム対応【第3回】
消費税増税、システム対応の肝は「仕入税額控除」
消費税増税への対応は最終的にシステム改修などが必要になるケースが多い。ではどのような観点でシステムを確認すればいいのか。ポイントは「仕入税額控除」だ。
消費税区分の設定方法
今回は、消費税率改正に当たって会計システムを修正する際の留意点について解説する。販売や購買など、企業内の業務で発生する日々の取引は、仕訳データに変換されて一般会計システムに集められる。その際、各仕訳データには、消費税申告に必要な消費税区分が付与される。
会計システム上、個々の仕訳データに消費税区分を設定する方法は、2種類に分類できる。1つは、仕訳ごとに入力担当者が個別に消費税区分を設定する「手動設定」 、もう1つは、消費税区分の判断および設定を一般会計システムの上流にある各種サブシステムにおいて自動または自動に近い形で設定する「自動設定」である。
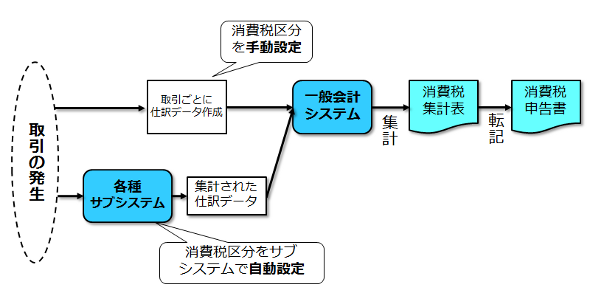 消費税区分の設定方法(手動設定と自動設定)《クリックで拡大》
例えば、販売や購買業務のように、定型的な取引が大量に発生する場合には、個別に人間が判断をするのは困難である。そこで、販売管理システムや購買管理システムにおいて、消費税区分を自動的に決定する仕組みが組み込まれる。
今回の消費税率改正に当たって消費税区分を自動設定している箇所は、ITシステムの修正が必須となり、経過措置も含めて対応しなければならない。一方、手動設定による部分は、担当者への教育によって対応することになる。
このように、消費税区分の設定方法の違いによって対応アプローチが異なる点に留意する。
今回の税率改正によって、従来、自動設定で対応していた取引を手動設定に変更することも考えられるが、通常、自動設定の対象となる取引の量は膨大なため、その修正に掛かる人的資源の用意も考慮しなければならない。
また、一般会計へのインタフェースが複数取引の集計値で行われる場合には、個別の明細データを持たない一般会計システム側での対応は不可能であり、上流の個別システム側で対応せざるを得ない。
消費税区分と仕入税額控除の関係
消費税区分に、「課税」「非課税」「不課税」といった種類があるのは、皆さんもご存じであろう。しかし、会計のパッケージシステムで用意されている消費税区分には、一般的にもっと多くの種類がある。
それは各社が使用する消費税区分が、その会社の採用する仕入税額控除の計算方法によって異なるためである。仕入税額控除とは、販売などによって預かった消費税額から、仕入れなどに掛かる消費税額を控除することであり、その計算方法は下記のように分類される。
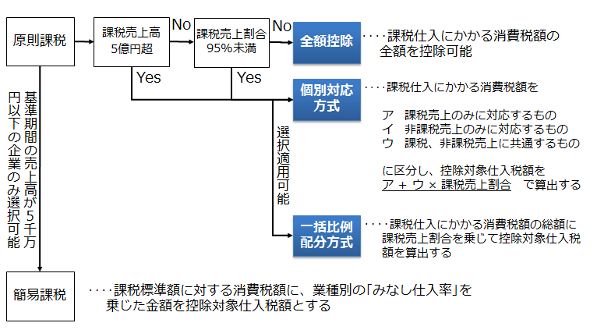 仕入税額控除の計算方法《クリックで拡大》
従来、課税売上高割合(その事業年度における総売上高に対する課税売上高の割合)が95%以上の場合、課税仕入に掛かる税額の全額を控除可能であった。
しかし、2011年の税制改正によって、課税売上高が5億円超の企業は、個別対応方式か一括比例配分方式のいずれかを選択適用しなければならなくなった。
個別対応方式では、個々の課税仕入取引を、課税売上との関係から
- ア 課税売上にのみに要するもの
- イ 非課税売上のみに要するもの
- ウ 課税、非課税売上に共通して要するもの
の3種類に分類する必要があり、これを「用途区分」という。
用途区分された課税仕入額のうち、下記の計算式で算出した額が仕入税額控除の対象になる。
- ア(課税売上対応分)+ウ(共通対応分)×課税売上割合
個別対応方式を採用する場合には、課税仕入取引を3種類に用途区分するため、それに合わせて使用する消費税区分数も増加する。
もう1つの一括比例配分方式では、その課税期間の仕入税額総額に対して課税売上割合を乗じた金額が仕入税額控除額になる。従って一括比例配分方式を採用した場合には、課税仕入を用途区分する必要はない。
会計システム修正時の留意点
今回の解説の冒頭において、消費税区分の設定には手動設定と自動設定があることを述べた。自動設定において、個々の取引を課税取引と非課税取引に区分することはイメージしやすいと思うが、個別対応方式を採用している場合の課税仕入取引については、用途区分の設定も必要になる。
さらに、税率改正時には、経過措置を考慮した上で、新旧の適切な税率を決定しなければならない。
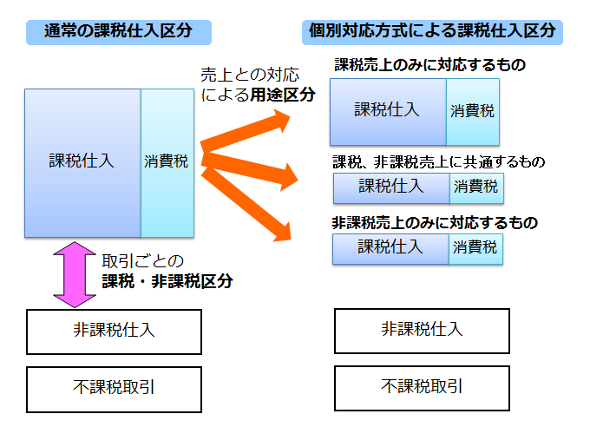 課税・非課税区分と用途区分《クリックで拡大》
なお、ここでいう課税仕入取引とは、購買管理システムが扱う商品や原材料の仕入取引だけではなく、交通費や消耗品費などの経費類も含まれるため、その影響は経費精算システムや給与システムにも及ぶ。
このように、税率改正でシステムの見直しを行うに当たっては、消費税法の基本的知識を有していることが前提になる。
今回のポイント
- 会計システムで使用される消費税区分は、各社が採用している仕入税額控除の計算方法によって異なる
- 消費税改正時のシステム修正では、消費税の自動設定部分が問題になる。特に個別対応方式を採用する場合の用途区分に注意する
岩谷誠治(いわたに せいじ)
株式会社会計意識 代表取締役 公認会計士、システム監査技術者
1994年公認会計士登録。2001年に岩谷誠治公認会計士事務所を開設。現在は、会計意識代表取締役として会計知識のビジネスへの応用を指導。日経ビジネススクール、みずほセミナー講師も務める。
著書に『儲けにつながる「会計の公式」』『国語 算数 理科 しごと』(日本経済新聞出版社)、『早い話、会計なんてこれだけですよ!』『会計の基本』(日本実業出版社)などがある。近著は『消費税改正の要点とシステム対応―経過措置の理解と業務プロセス別の対応策』(中央経済社)。
Copyright © ITmedia, Inc. All Rights Reserved.


消費税改正とシステム対応
この記事の著者

新着ホワイトペーパー PR
-
課題解決
[NTT東日本株式会社] いま建設業に「10ギガ光回線」が必要な理由とは? -
課題解決
[NTT東日本株式会社] 情報漏えいも業務停止もさせない「止まらないネットワーク」への第一歩は? -
課題解決
[NTT東日本株式会社] 情報漏えいや業務停止に備える、安心・安定のネットワーク環境とは? -
事例
[Wrike Japan 株式会社] 年間100件超でも“プロジェクト炎上”を回避、JERAの管理体制は何が違うのか? -
事例
[Wrike Japan 株式会社] プロジェクト納品時間を最大40%短縮 事例で見る「劇的な高速化」の実現方法
こんなメディアも見られています
TechTargetジャパンに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。




ベンダーコンテンツ PR
From Informa TechTarget
SpecialPR
アクセスランキング
-
1
「Active Directory」復旧で“詰む”企業が続出 ランサムウェアに備える4対策
-
2
なぜ「WSUS」を捨てない? 非推奨でも35%が使い続けるワケ
-
3
Java SEに「Java4Shell」、WebLogicも修正――今朝の情シスニュース
-
4
なぜ「PHP2Shell」はパッチを当てても終わらないのか?
-
5
Claudeを使い続けて大丈夫か? IPOで見えるAnthropicの財務と新機能
-
6
なぜ「Microsoft Teams」がランサムウェアの入り口になるのか?
-
7
大和証券や日経も被害に 2026年秋のインシデント集中で崩れた「防御の前提」
-
8
「企業のサーバ環境と調達・価格動向」に関するアンケート
-
9
Microsoft 365侵害企業の9割はMFA導入済み 1002人調査で見えた盲点
-
10
情シスに転職して活躍する人、孤立する人 専門エージェントが見た分かれ目
ホワイトペーパーランキング PR
-
1
「IT史に名を残すシステム障害」8選
-
2
SCS評価制度時代の「SASE選定」ガイド
-
3
Microsoft 365のメールセキュリティ、3つの“死角”と追加で検討すべき対策とは
-
4
パスワード管理だけで十分? 特権アクセスを脅かす暗号鍵の放置リスクとは
-
5
マンガで解説:情シスの負担を減らす「MDRサービスのインシデント対応」の中身
-
6
自社のメール環境は本当に安全? チェックシートですぐ分かる“今必要な対策”
-
7
「RPA導入の成果が出ない」を防ぐ、成果につながる自動化対象業務の選び方
-
8
Microsoft 365 Copilotで実際何ができる? 回答の精度を高めるRAGとは?
-
9
AIに何を聞いても「汎用的な答え」しか返ってこないのはなぜか?
-
10
SNMPより詳細で、パケット解析より簡単な「トラフィック可視化・分析」の方法
TechTargetジャパン SNS
 @techtarget_itmをフォロー
インフォメーション
注目情報をチェック
TechTargetジャパンをフォロー